분할매수 vs 한 번에 매수: S&P500 394번 중 311번은 한 번에 산 쪽이 이겼다
목돈을 한 번에 넣을까, 분할매수할까? S&P500을 1993년부터 시작 달을 바꿔 394번 돌려 보니 12개월 분할매수는 79% 확률로 졌고 중앙값 6.3%p를 덜 벌었습니다. 대신 첫해 -20% 낙폭을 겪을 확률은 14.2%에서 5.1%로 줄었습니다.
퇴직금이나 만기 적금처럼 목돈이 생기면 분할매수가 안전하다는 말을 먼저 듣습니다. 그런데 S&P500 ETF(SPY)를 1993년 1월부터 2025년 10월까지 시작 달을 한 달씩 옮겨 394번 돌려 보니, 12개월 분할매수가 한 번에 산 쪽을 이긴 건 83번뿐이었습니다. 나머지 311번(78.9%)은 첫날 전부 산 계좌가 1년 뒤 더 많았고 차이의 중앙값은 6.3%p였습니다. 분할매수가 확실히 해 준 일은 다른 데 있었습니다. 첫해에 계좌가 원금 대비 -20% 아래로 떨어진 경우가 14.2%에서 5.1%로 줄었습니다.
분할매수 뜻과 이번 계산 조건
분할매수는 살 돈을 정해 두고 여러 번에 나눠 사는 방법입니다. 이미 목돈이 있다는 점에서 월급에서 떼어 매달 붓는 적립식과 다르고, 첫날 전부 넣는 거치식과는 정반대입니다.
| 방식 | 돈이 있는 시점 | 사는 방법 | 이번 계산에서 |
|---|---|---|---|
| 거치식(한 번에 매수) | 처음에 전부 | 첫날 한 번 | 시작 달 첫 거래일에 전액 |
| 분할매수 | 처음에 전부 | 정한 횟수로 나눠서 | 3·6·12·24개월로 같은 금액씩 |
| 적립식 | 매달 생김 | 생길 때마다 | 비교 대상 아님 |
계산 조건은 이렇습니다. 가격은 야후 파이낸스 SPY 수정 종가(분배금 재투자 반영)이고, 매달 첫 거래일 종가에 삽니다. 분할매수 계좌에서 아직 안 산 돈은 이자 0원으로 기다립니다. 평가 시점은 분할이 끝나는 날, 12개월 분할이면 시작 13번째 달 첫 거래일입니다. 국내 시장은 네이버 금융 일별 시세로 KODEX 200(069500)을 2002년 11월부터 같은 방식으로 셌습니다. 수수료와 세금, 환율은 넣지 않았습니다.
결과: 분할 기간이 길수록 한 번에 산 쪽이 더 자주 이겼다
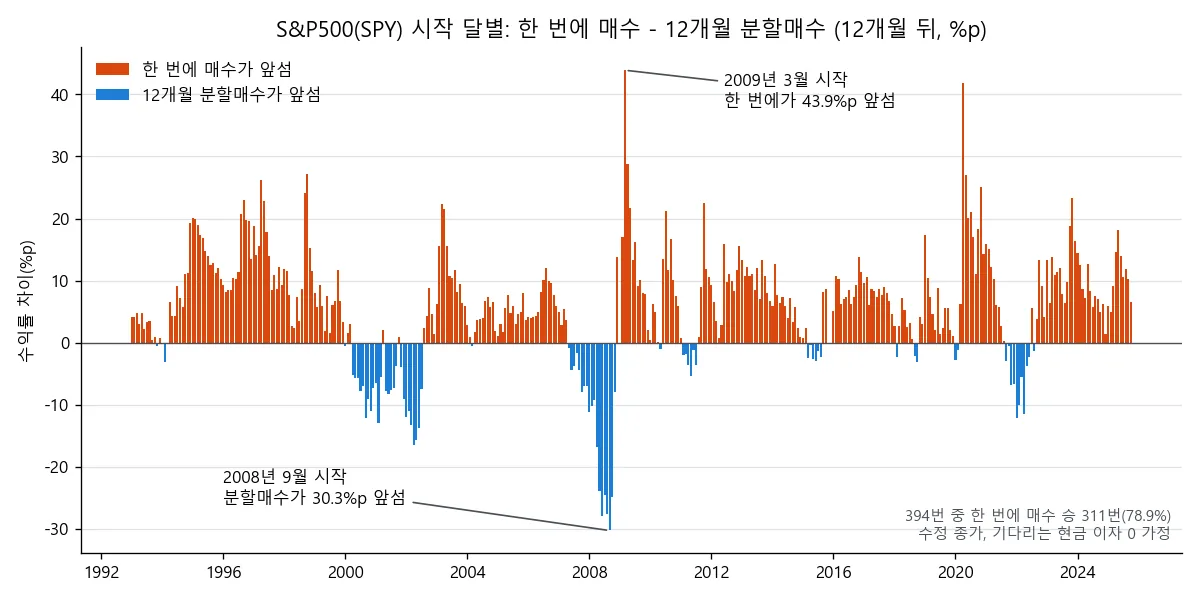 ▲ 주황 막대는 한 번에 산 쪽이 앞선 시작 달, 파란 막대는 분할매수가 앞선 달입니다. 파란 구간은 2000년에서 2002년, 2008년, 2022년에 몰려 있습니다.
| 분할 기간 | S&P500 한 번에 매수 승률 | 차이 중앙값 | 코스피200 한 번에 매수 승률 | 차이 중앙값 |
|---|---|---|---|---|
| 3개월 | 66.5% (403번 중 268번) | 1.3%p | 60.4% (285번 중 172번) | 1.0%p |
| 6개월 | 73.0% (400번 중 292번) | 2.8%p | 61.3% (282번 중 173번) | 2.3%p |
| 12개월 | 78.9% (394번 중 311번) | 6.3%p | 64.1% (276번 중 177번) | 3.5%p |
| 24개월 | 83.2% (382번 중 318번) | 13.6%p | 69.7% (264번 중 184번) | 9.0%p |
나눠 사는 기간이 길수록 돈이 시장 밖에 머무는 시간이 길어지고, 그 시간만큼 오르는 해의 수익을 놓칩니다. 그래서 3개월 분할은 손해가 작고 24개월 분할은 크게 벌어집니다. 1,200만 원을 12개월에 나눠 넣으면 중앙값 기준으로 1년 뒤 75만 원쯤 덜 갖고 있는 셈입니다.
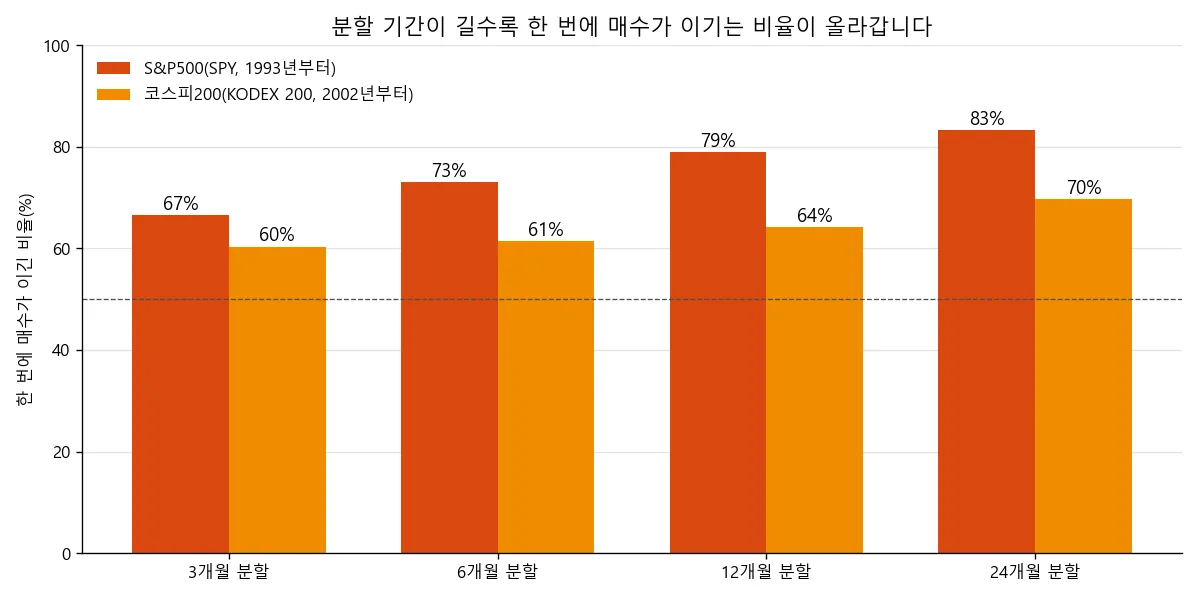 ▲ 두 시장 모두 분할 기간이 길어질수록 한 번에 매수의 승률이 올라갑니다. 코스피200은 옆으로 기는 기간이 길어 승률이 S&P500보다 낮습니다.
이 결과는 뱅가드가 2023년 2월에 낸 보고서 Cost averaging: Invest now or temporarily hold your cash?와 방향이 같습니다. 보고서는 1976년부터 2022년까지의 시장 자료와 시뮬레이션에서 한 번에 넣는 전략이 대략 3분의 2의 경우에 이겼다고 적었습니다.
분할매수가 이긴 83번은 언제였나
분할매수가 이긴 시작 달은 고점 직후에 몰려 있습니다. 가장 크게 이긴 달은 2008년 9월로, 1,200만 원을 한 번에 넣은 계좌는 1년 뒤 965만 원이었고 12개월에 나눠 산 계좌는 1,328만 원이었습니다. 30.3%p 차이입니다. 반대로 반년 뒤인 2009년 3월에 시작했다면 한 번에 산 쪽이 43.9%p 앞섰습니다. 바닥 근처에서 나눠 사면 반등을 절반만 탑니다.
가까운 예로 2022년 1월을 보겠습니다.
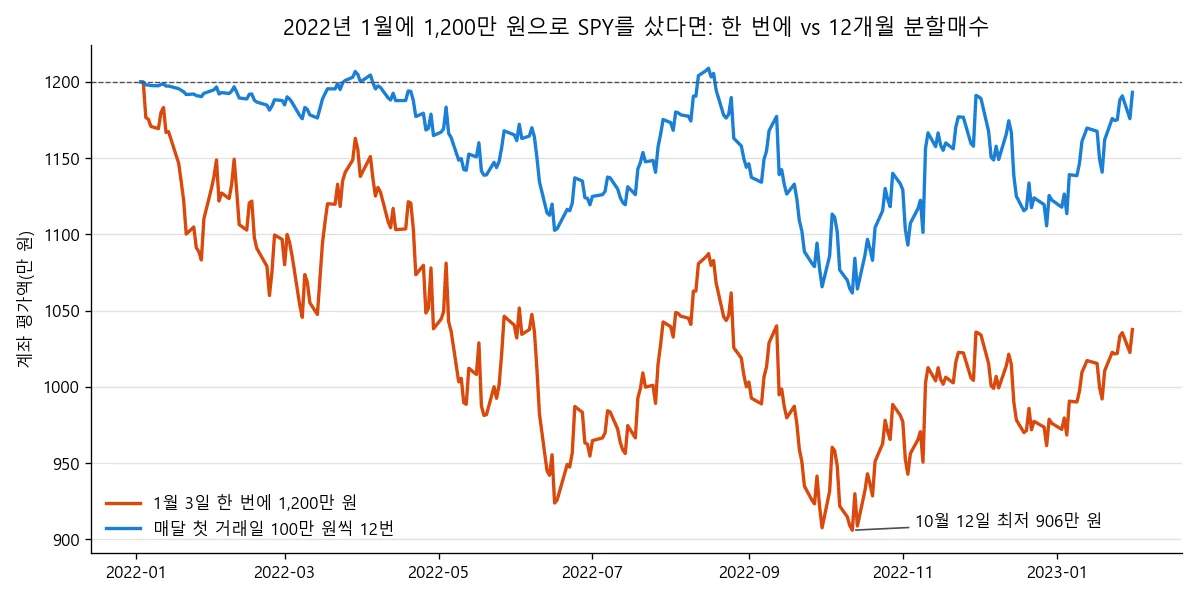 ▲ 1월 3일에 전부 산 계좌는 10월 12일 906만 원까지 내려갔고, 같은 날 나눠 산 계좌는 1,062만 원이었습니다.
2023년 1월 첫 거래일에 두 계좌를 비교하면 한 번에 산 쪽 972만 원, 분할매수 쪽 1,118만 원이었습니다. 146만 원 차이입니다. 연대별로 나눠 보면 12개월 분할매수 상대 한 번에 매수의 승률은 1990년대 95.2%, 2000년대 60.0%, 2010년대 85.0%, 2020년대 81.4%였습니다. 하락장이 두 번 있었던 2000년대에만 승률이 60% 근처로 내려갑니다.
분할매수가 줄여 준 것: 원금 손실 확률보다 첫해 낙폭
의외였던 건 1년 뒤 원금 아래에 있을 확률입니다. S&P500에서 한 번에 산 계좌가 1년 뒤 원금 미만인 경우는 18.5%, 12개월 분할매수는 20.3%였습니다. 코스피200은 둘 다 31.5%로 같았습니다. 나눠 산다고 해서 1년 뒤 손실 확률이 줄지는 않았습니다.
차이는 가는 길에서 났습니다. 첫 1년 동안 계좌가 원금 대비 가장 많이 빠졌던 지점을 시작 달마다 일별로 쟀습니다.
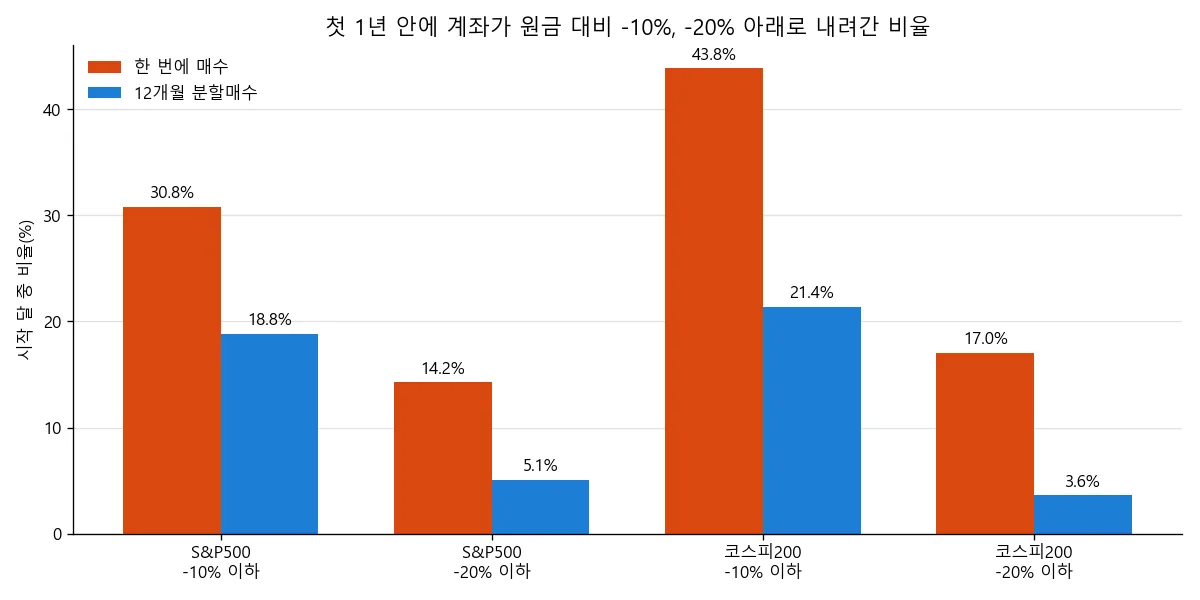 ▲ -20% 아래로 내려간 경우가 S&P500은 14.2%에서 5.1%로, 코스피200은 17.0%에서 3.6%로 줄었습니다.
최저점의 중앙값도 S&P500은 -4.8%에서 -2.3%로, 코스피200은 -8.8%에서 -4.7%로 절반 수준이 됩니다. 최악의 경우는 한 번에 산 계좌가 -50.8%(2008년 5월 시작), 나눠 산 계좌가 -41.4%(2007년 12월 시작)였습니다. 분할매수는 수익률을 올려 주는 방법이라기보다 첫해에 견뎌야 할 낙폭을 줄이는 장치입니다. 뱅가드 보고서도 손실을 크게 싫어하는 투자자라면 기대수익이 낮아도 고려할 수 있다고 적었습니다.
변수를 바꾸면: 남은 돈 이자, 코스피200, 기대수익률
기다리는 돈에 이자를 붙이면 차이가 줄어듭니다. 안 산 돈에 그달 미국 3개월 국채 금리(1993년 이후 평균 연 2.5%, 2026년 10월 4.0%)를 붙이면 S&P500 12개월 분할 상대 승률은 78.9%에서 76.4%로, 중앙값 차이는 6.3%p에서 5.1%p로 줄어듭니다. 국내라면 남은 돈을 CD금리·KOFR 파킹형 ETF에 두는 것이 같은 효과입니다.
코스피200은 극단값이 컸습니다. 2025년 6월 첫 거래일에 KODEX 200을 1,200만 원어치 샀다면 1년 뒤 4,753만 원이고, 12개월에 나눠 샀다면 3,094만 원입니다. 1년 만에 주가가 4배 가까이 된 구간이라 나눠 산 쪽이 1,659만 원을 덜 벌었습니다. 반대로 2008년 6월 시작은 분할매수가 30.6%p 앞섰습니다.
평균 수익률을 가정해도 방향은 같습니다. 복리 계산기에 1,200만 원을 연 10%로 10년 넣으면 3,248만 원입니다.
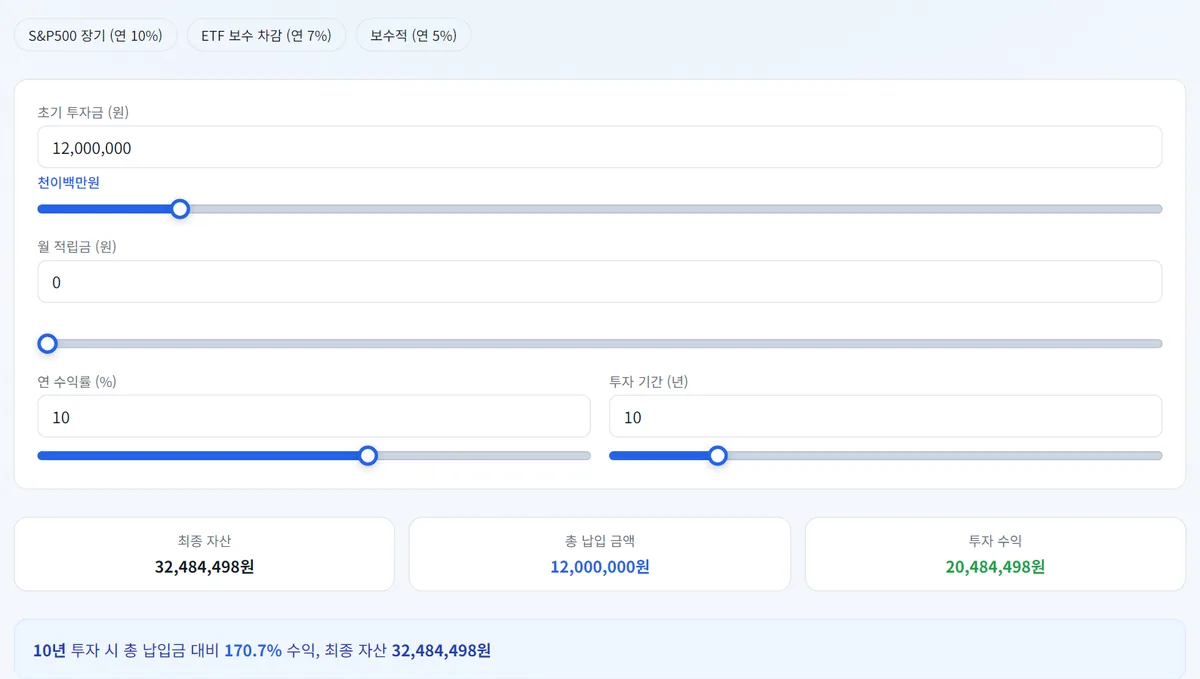 ▲ 같은 월복리 식으로 매달 100만 원씩 12번 나눠 넣은 경우를 따로 계산하면 3,105만 원으로, 첫해에 늦게 들어간 몫만큼 144만 원이 적습니다.
분할매수 전에 정할 것
분할매수를 고르는 이유가 첫해 낙폭이라면, 기간은 길게 잡을수록 손해입니다. 3개월에서 6개월이면 낙폭을 줄이는 효과는 남기고 기대수익 손실은 1%p에서 3%p로 묶어 둘 수 있습니다. 24개월 분할은 S&P500에서 83% 확률로 지는 선택이었습니다.
또 하나는 일정을 미리 적어 두는 것입니다. 2022년처럼 중간에 10% 넘게 빠지면 남은 돈을 넣는 날이 가장 무섭습니다. 그날 멈추면 분할매수가 아니라 현금 보유가 되고, 이번 계산의 어느 쪽 결과도 해당하지 않습니다.
저라면 1년 안에 쓸 일이 없는 목돈은 절반을 첫날 넣고 나머지를 석 달에서 여섯 달에 나눠 넣겠습니다. 394번의 결과로는 한 번에 넣는 편이 기대값이 높다고 보지만, 첫해 -20%를 보고도 팔지 않을 자신이 없다면 그 차이를 내고 낙폭을 줄이는 쪽이 낫다고 생각합니다. 적금 만기금 2,771만 원을 세 시점에 넣어 본 사례는 청년도약계좌 만기금 계산에서 이어서 볼 수 있습니다.
자주 묻는 질문
분할매수는 몇 번에 나눠 사는 게 좋나요? 이번 계산에서는 횟수보다 기간이 결과를 갈랐습니다. 3개월 분할은 S&P500에서 66.5%, 24개월 분할은 83.2%의 경우에 한 번에 매수에 졌습니다. 낙폭을 줄이는 효과는 첫 몇 달에 대부분 생기므로 6개월 안쪽이 손해가 작습니다.
분할매수와 적립식은 같은 말인가요? 다릅니다. 분할매수는 이미 있는 목돈을 나눠 사는 것이고, 적립식은 매달 생기는 돈을 그때그때 사는 것입니다. 월급으로 매달 사는 적립식은 돈이 생기자마자 넣는 것이라 이 글의 한 번에 매수 쪽에 가깝습니다.
하락할 때마다 사는 가격 기준 분할매수는 어떤가요? 이번 계산에는 넣지 않았습니다. 하락폭 기준은 오르기만 하는 해에 남은 돈을 끝까지 못 넣는 경우가 생겨서, 기간 분할과 같은 조건으로 비교하려면 남은 돈을 언제 넣을지 규칙을 따로 정해야 합니다.
국내 상장 S&P500 ETF로 해도 결과가 같나요? 이번 결과는 달러 기준 SPY입니다. 국내 상장 S&P500 ETF는 원화로 사므로 환율 변동이 더해지고, 환율이 오른 해에는 한 번에 산 쪽이 더 유리해집니다.
⚠️ 투자 유의사항: S&P500은 2026년 10월 1일까지의 SPY 수정 종가(달러 기준), 코스피200은 네이버 금융 KODEX 200 수정주가로 계산했고 수수료·세금·환율은 뺐습니다. 분할매수 계좌의 대기 자금은 이자 0원을 기본으로 두었으며, 과거 394번의 시작 달 결과가 앞으로의 승률을 보장하지 않습니다. 이 글은 특정 ETF나 매수 시점을 권하는 글이 아닙니다.