IRP ETF 매매차익 세금, 팔 때는 0원: 연금 53만 원과 중도해지 160만 원
IRP ETF 매매차익은 팔 때 세금이 없고 꺼낼 때 붙습니다. 1,000만 원을 연 7%로 10년 굴린 차익 967만 원에 연금 수령 5.5%면 53만 원, 중도해지 16.5%면 160만 원, 일반계좌 15.4%면 149만 원으로 직접 계산했습니다.
IRP ETF 매매차익은 IRP 안에서 팔 때 떼는 세금이 0원입니다. 세금은 IRP에서 돈을 꺼낼 때 한 번에 붙고, 55세 이후 연금으로 받으면 나이에 따라 3.3%에서 5.5%, 연금이 아닌 방식으로 꺼내면 16.5%입니다. 1,000만 원을 10년 굴려 생긴 차익 967만 원으로 계산하면 연금 수령은 53만 2천 원, 중도해지는 159만 6천 원입니다.
IRP ETF 매매차익 세금, 언제 얼마나 붙나
| 상황 | 매매차익에 붙는 세금 | 언제 내나 |
|---|---|---|
| IRP 안에서 ETF를 팔고 다른 ETF를 삼 | 0원 | 내지 않음 (과세 이연) |
| 55세 이후 연금으로 받음, 70세 미만 | 5.5% | 받을 때마다 원천징수 |
| 연금으로 받음, 70세부터 79세 | 4.4% | 받을 때마다 원천징수 |
| 연금으로 받음, 80세 이상 | 3.3% | 받을 때마다 원천징수 |
| 중도해지 등 연금이 아닌 방식으로 꺼냄 | 16.5% (기타소득세) | 꺼낼 때 원천징수 |
| 연간 연금이 1,500만 원을 넘음 | 16.5% 분리과세 또는 종합과세 선택 | 다음 해 5월 |
세율은 국세청 연금소득 안내에 나온 기준입니다. 연금 수령으로 인정받으려면 55세 이후, 가입 5년 경과, 연금수령한도 안에서 꺼내는 세 가지를 모두 채워야 합니다. 한도를 넘겨 한 해에 많이 빼면 넘은 몫은 연금이 아닌 인출로 보고 16.5%가 붙습니다.
여기서 과세 대상은 매매차익만이 아닙니다. 세액공제를 받은 납입 원금, 분배금, 매매차익을 모두 합친 운용수익이 같은 세율로 묶입니다. 세액공제를 받지 않은 원금만 꺼낼 때 비과세입니다.
계산 조건: 1,000만 원, 연 7%, 10년
IRP에 들어 있는 1,000만 원으로 국내상장 미국 S&P500 ETF를 사서 연 7%로 10년 굴린 뒤 판다고 두었습니다. 10년 뒤 평가액은 1,967만 1,514원, 매매차익은 967만 1,514원입니다. 원금에 붙는 세금은 비교에서 뺐습니다. 공제받은 원금은 어느 방식으로 꺼내든 과세되니 차이를 만드는 것은 차익 쪽입니다.
같은 차익이 일반계좌에서 났다면 국내상장 해외지수 ETF는 배당소득세 15.4%를 냅니다. 코스피200 같은 국내주식형 ETF라면 일반계좌에서는 매매차익이 비과세입니다.
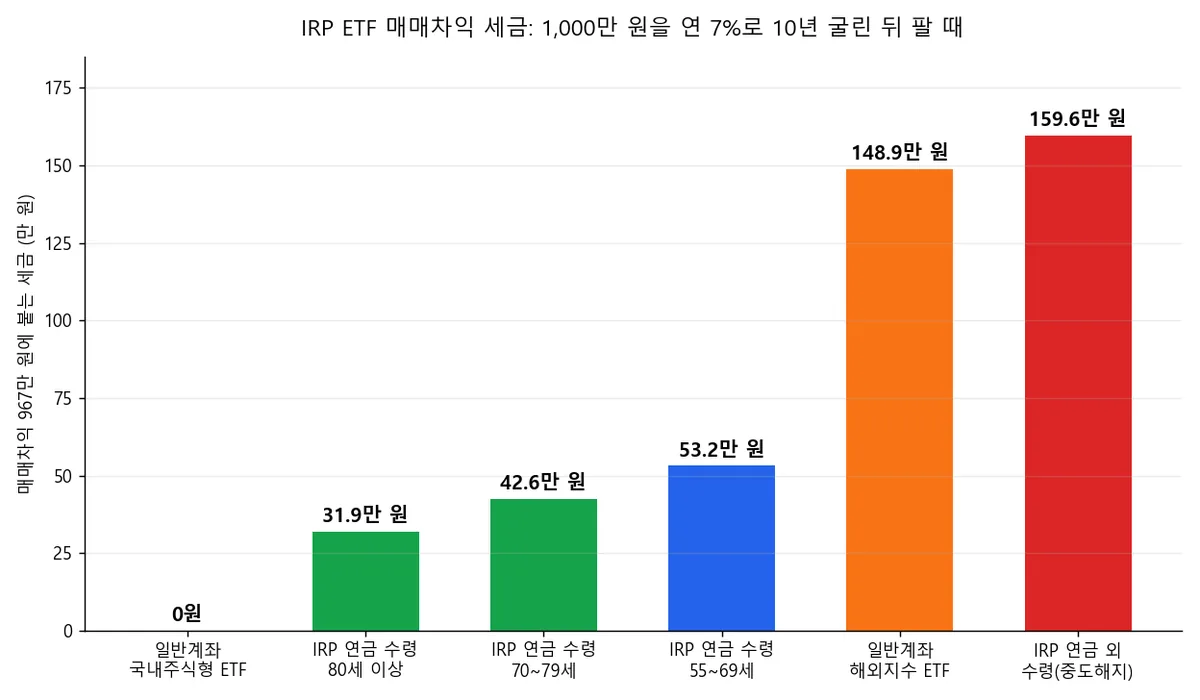 ▲ 해외지수 ETF는 IRP에서 연금으로 받는 쪽이 일반계좌보다 95만 7천 원 적습니다. 국내주식형 ETF는 반대로 일반계좌가 0원이라 IRP에 담으면 세금이 생깁니다.
결과: 연금으로 받으면 53만 원, 중도해지하면 160만 원
| 꺼내는 방법 | 세율 | 매매차익 967만 원의 세금 | 세후 남는 돈 |
|---|---|---|---|
| IRP, 55세부터 69세에 연금 수령 | 5.5% | 53만 1,933원 | 1,913만 9,581원 |
| IRP, 70세부터 79세에 연금 수령 | 4.4% | 42만 5,547원 | 1,924만 5,967원 |
| IRP, 80세 이후 연금 수령 | 3.3% | 31만 9,160원 | 1,935만 2,354원 |
| IRP, 중도해지 | 16.5% | 159만 5,800원 | 1,807만 5,714원 |
| 일반계좌, 국내상장 해외지수 ETF | 15.4% | 148만 9,413원 | 1,818만 2,101원 |
etfsim 세금 비교 계산기에 같은 조건을 넣으면 연금계좌 세금이 531,933원으로 위 표의 첫 줄과 같게 나옵니다. 계산기의 연금저축과 IRP는 꺼낼 때 세율이 같습니다.
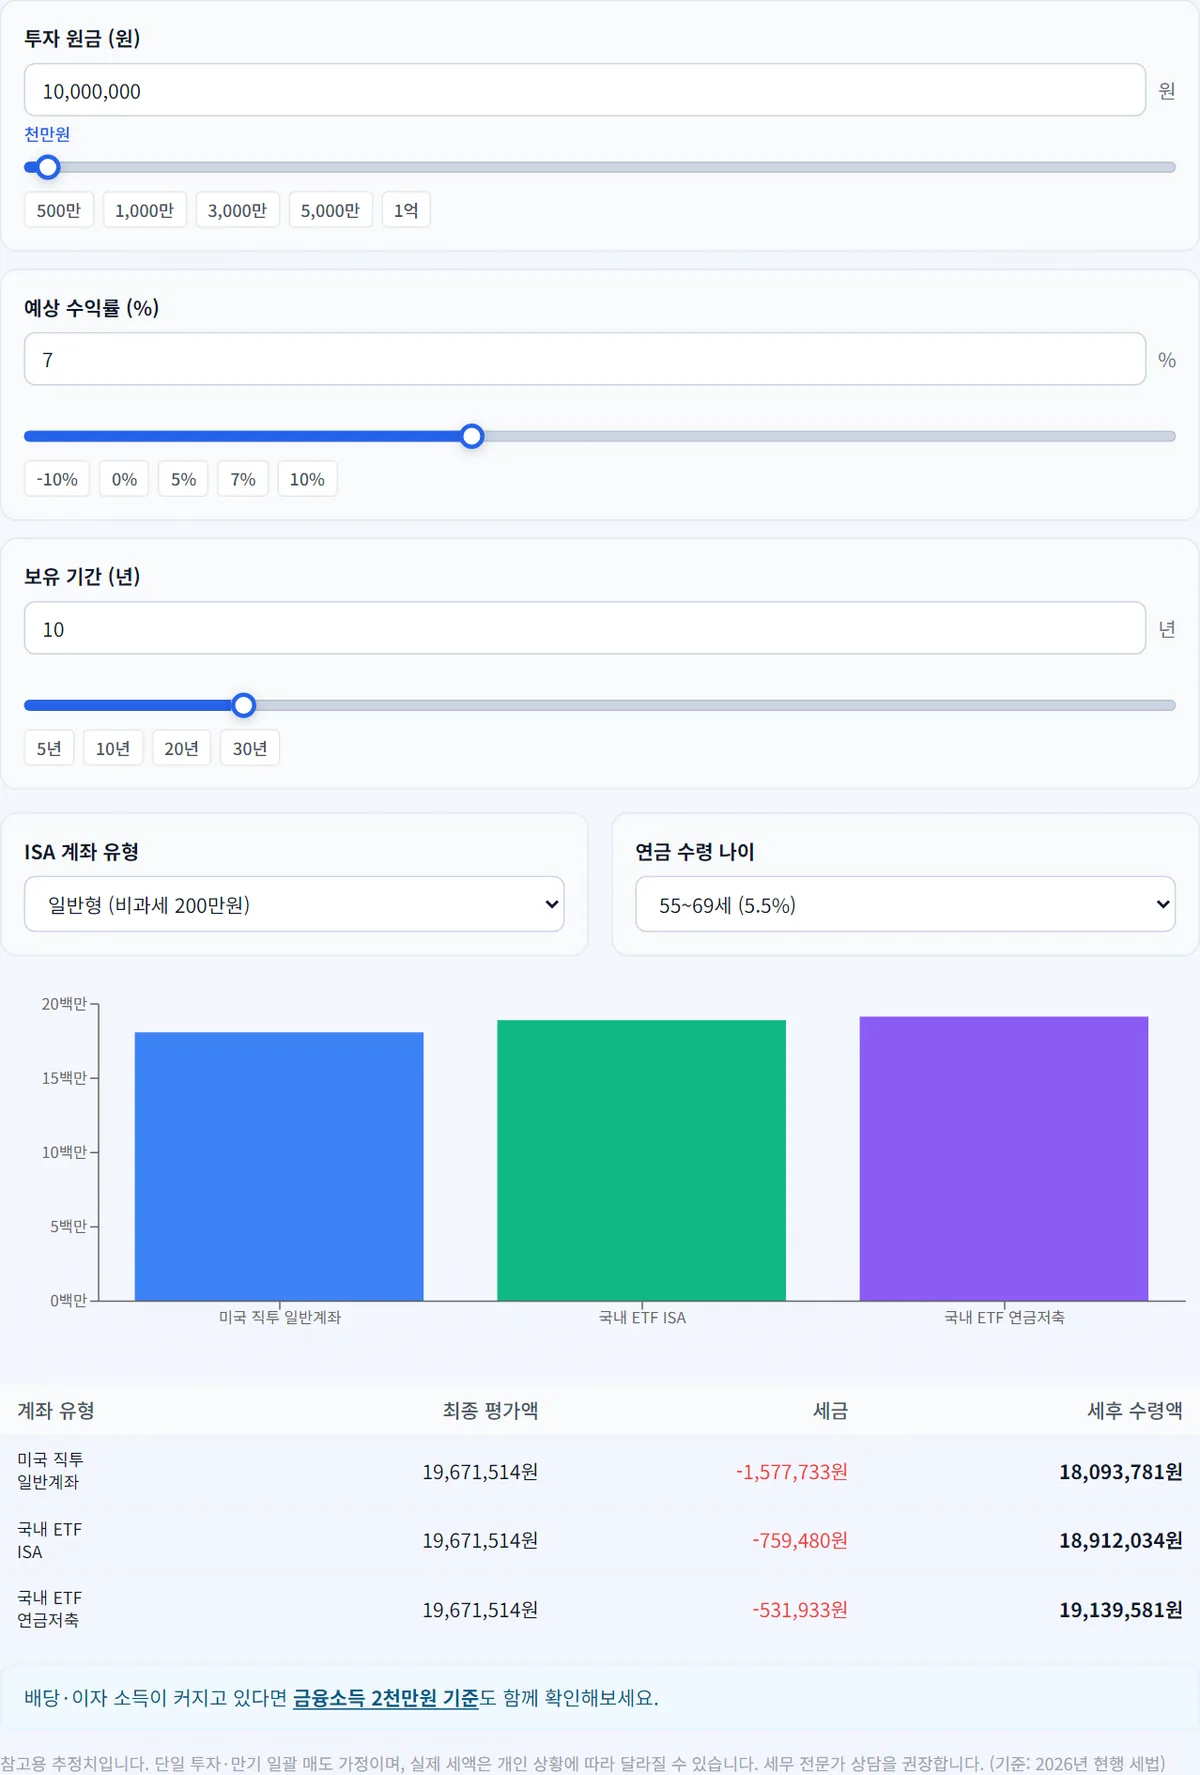 ▲ 평가액이 1,967만 원으로 똑같아도 미국 주식을 직접 산 일반계좌는 157만 7,733원(양도소득세 22%), ISA 일반형은 75만 9,480원, 연금계좌는 53만 1,933원을 냅니다. 이 조건 그대로 계산해 보기
중도해지 줄이 눈에 띕니다. 16.5%는 일반계좌 15.4%보다 높아서, 연금으로 받지 못하면 IRP의 매매차익은 일반계좌보다 10만 6천 원을 더 냅니다. 게다가 실제 중도해지에서는 그동안 공제받은 원금에도 16.5%가 붙습니다. IRP는 중도인출이 무주택자 주택 구입, 6개월 이상 요양 같은 법정 사유로만 되고, 이런 사유로 꺼내면 연금소득세율이 적용됩니다.
국내주식형 ETF는 계산이 거꾸로입니다. 일반계좌에서 비과세였던 매매차익이 IRP에서는 연금소득이 되어 5.5%를 냅니다. 그렇다고 바로 손해는 아닙니다. IRP는 세액공제를 받으려고 넣는 계좌라, 1,000만 원에 16.5% 공제를 받았다면 환급 165만 원에서 원금 몫 연금소득세 55만 원을 빼도 110만 원이 남습니다. 제가 계산해 보니 차익에 붙는 5.5%가 이 110만 원을 넘으려면 차익이 원금의 2배를 넘어야 했고, 연 7%로는 16년쯤 걸립니다. 공제율이 13.2%면 기준이 1.4배로 내려가 13년쯤입니다.
그 전까지는 국내주식형도 IRP가 낫습니다.
그래도 IRP와 일반계좌를 함께 쓴다면 자리 배치는 생각해 볼 만합니다. 저라면 IRP에는 해외지수 ETF와 채권형을 두고, 국내주식형 ETF는 일반계좌에서 사겠습니다. 같은 돈으로 같은 ETF를 사도 계좌만 바꾸면 해외지수 ETF의 15.4%는 피하고 국내주식형의 비과세는 지킬 수 있습니다.
변수를 바꾸면: 보유 기간과 매매 횟수
차이는 시간이 갈수록 벌어집니다. 같은 1,000만 원을 20년 굴리면 평가액은 3,869만 6,845원입니다. IRP에서 20년 뒤 연금으로 받으면 세후 3,711만 9천 원, 일반계좌에서 20년 들고 있다가 한 번에 팔면 3,427만 8천 원입니다.
매매를 자주 하면 일반계좌는 더 불리합니다. 해마다 팔고 다시 사서 그해 차익에 15.4%를 내면 세금으로 빠진 돈이 복리로 불어날 기회를 잃습니다. 같은 20년이 3,160만 3천 원으로 끝나서 IRP와 551만 6천 원이 납니다.
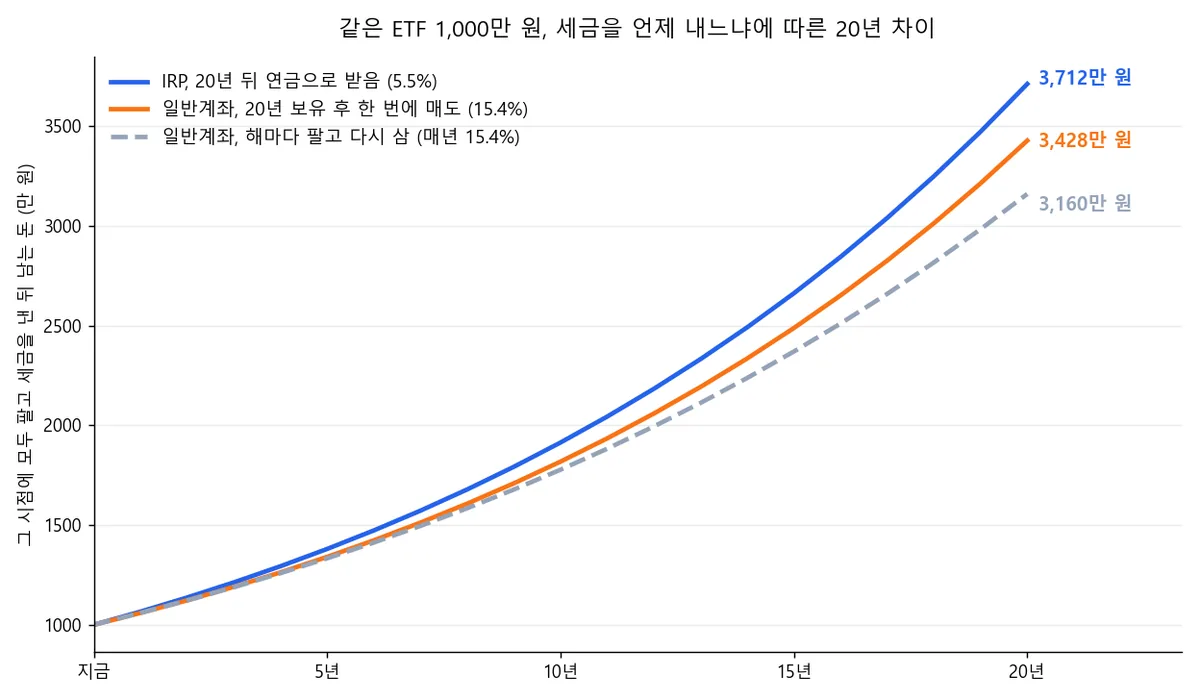 ▲ 10년까지는 세 줄이 붙어 있다가 15년을 넘기면서 벌어집니다. 해마다 리밸런싱하는 사람일수록 IRP 안에서 매매하는 효과가 큽니다.
손실이 난 ETF가 섞여 있을 때도 다릅니다. 일반계좌의 국내상장 해외지수 ETF는 이익 난 종목만 따로 과세하고 다른 ETF의 손실을 빼 주지 않습니다. IRP는 꺼내는 돈을 기준으로 과세하니 계좌 안의 이익과 손실이 자연스럽게 상계됩니다.
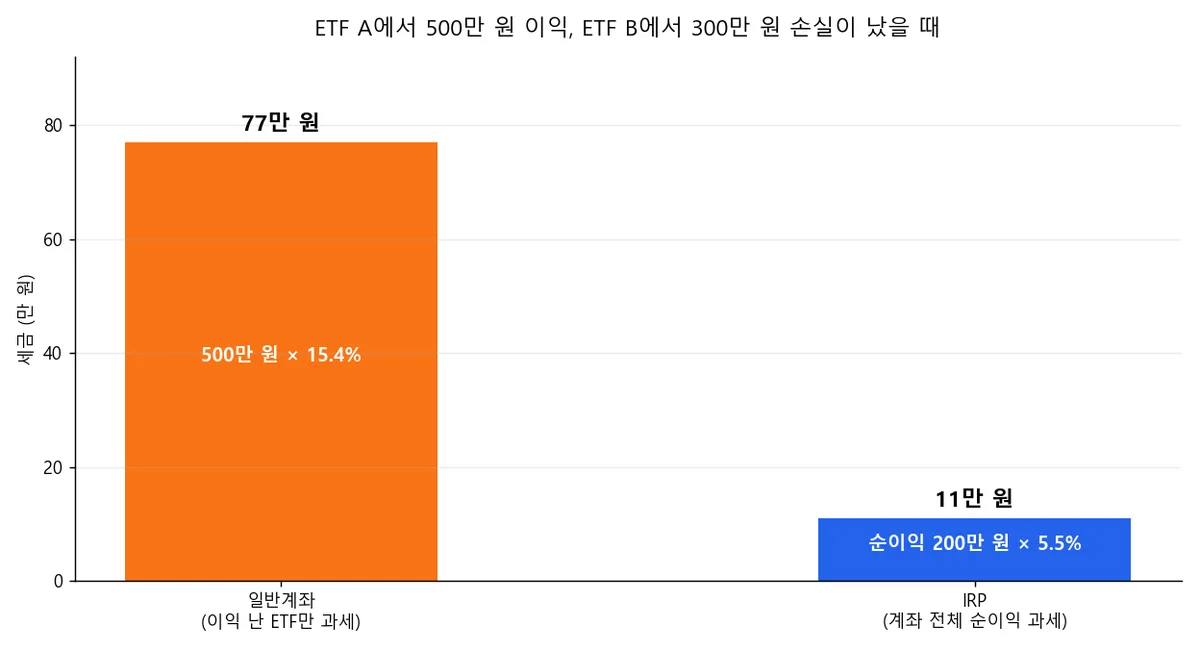 ▲ 일반계좌는 이익 500만 원 전부에 15.4%를, IRP는 순이익 200만 원에 5.5%를 매깁니다. 국내상장 ETF 과세 방식은 KB의 ETF 세금 안내에 상품별로 나와 있습니다.
꺼내기 전에 걸리는 조건
- 연금 수령액이 1년에 1,500만 원을 넘으면 5.5%가 유지되지 않습니다. 16.5% 분리과세나 종합과세 중 골라야 하니 수령 기간을 길게 잡아 이 선 아래에 두는 편이 낫습니다
- 국내상장 미국 지수 ETF의 분배금은 2025년부터 펀드 단계에서 미국 세금 15%가 먼저 빠집니다. 2026년 7월 1일 인출분부터 연금계좌에도 외국납부세액 공제가 적용되어 나중에 돌려받는 구조로 바뀌었습니다(세정일보 보도)
- IRP는 위험자산을 적립금의 70%까지만 담을 수 있습니다. 주식형 ETF 매수가 막히는 이유는 IRP ETF 매수가 안 되는 이유에 따로 계산해 두었습니다
- 해외 상장 ETF는 IRP에서 살 수 없습니다. VOO 대신 국내상장 S&P500 ETF를 쓰는 식입니다
자주 묻는 질문
IRP에서 ETF를 팔면 증권사가 세금을 떼나요? 떼지 않습니다. 매도 대금은 IRP 안에 예수금으로 남고, 세금은 IRP 밖으로 돈이 나갈 때 계산됩니다. 그래서 IRP 안에서는 사고팔아도 잔고가 세금만큼 줄지 않습니다.
IRP 안에서 받은 ETF 분배금에도 세금이 붙나요? 국내 배당소득세 15.4%는 붙지 않고 계좌 안에 쌓입니다. 꺼낼 때 매매차익과 같은 연금소득세율로 과세됩니다.
퇴직금이 들어 있는 IRP도 같은가요? 퇴직금으로 굴려 생긴 매매차익은 같은 방식으로 연금소득세가 붙습니다. 퇴직금 원금은 퇴직소득세를 미뤄 둔 돈이라 연금으로 받으면 그 세금의 70%만 내고, 연금 수령 11년 차부터는 60%로 줄어듭니다.
손실이 난 상태로 연금을 받으면 세금은요? 과세 대상은 꺼내는 금액 중 공제받은 원금과 운용수익입니다. 운용수익이 마이너스라면 매매차익에 붙는 세금은 없고, 공제받은 원금 부분에만 연금소득세가 붙습니다.
IRP ETF 매매차익은 결국 언제, 어떤 방식으로 꺼내느냐가 세금을 정합니다. 연금계좌에 넣는 금액별 세액공제는 연금저축·IRP 세액공제 계산기에서, 계좌별 세금은 ISA·연금저축 세금 비교에서 본인 숫자로 다시 볼 수 있습니다.
⚠️ 투자 유의사항: 차익 계산은 연 7% 고정 수익, 분배금 없음, 매매 수수료 제외, 원금에 붙는 세금 제외라는 가정입니다. 일반계좌 15.4%는 과세표준 증가분과 실제 차익이 같다고 보고 계산했고, 금융소득이 연 2,000만 원을 넘어 종합과세되면 일반계좌 쪽 세금은 더 커집니다. 연금소득세율과 1,500만 원 기준은 2026년 10월 현행 세법 기준이라 꺼내는 시점에는 달라질 수 있으니 인출 전에 가입한 금융회사에서 본인 계좌의 과세 구분을 확인하세요. 특정 ETF나 계좌를 권하는 글이 아닙니다.