금융소득 종합과세 건보료 계산: 배당 2,400만 원 은퇴자는 세금 0원, 건보료 195만 원
월배당 ETF 분배금 2,400만 원을 받는 은퇴자의 금융소득 종합과세 건보료를 2026년 요율 7.19%로 계산했습니다. 직장가입자 32만 원, 지역가입자 195만 원, 피부양자는 2,000만 원 문턱에서 탈락. 세금이 0원인 이유와 ISA·연금계좌로 나눴을 때 366만 원 차이까지.
월배당 ETF로 한 해 2,400만 원을 받는 은퇴자가 다른 소득이 없다면, 금융소득 종합과세로 더 내는 세금은 0원이고 건보료는 연 195만 원입니다. 금융소득 종합과세 건보료 문제에서 실제로 돈이 나가는 쪽은 세금보다 건강보험 쪽입니다. 그것도 직장가입자인지, 가족 밑에 피부양자로 있는지, 지역가입자인지에 따라 같은 2,400만 원이 0원에서 233만 원까지 벌어집니다.
2026년 보험료율 7.19%와 장기요양보험료율 0.9448%로 가입 유형별 금액을 직접 계산했고, 같은 분배금을 ISA와 연금계좌로 나눠 받으면 얼마가 남는지도 넣었습니다.
계산 조건: 분배율 6% 월배당 ETF 4억 원
조건은 단순하게 잡았습니다. 국내 상장 월배당 ETF를 4억 원어치 들고 있고 분배율이 연 6%라서 한 해 분배금이 2,400만 원, 매달 200만 원입니다. 분배금은 배당소득이라 받을 때 15.4%를 떼고, 한 해 합계가 2,000만 원을 넘으면 금융소득 종합과세 대상이 됩니다.
건보료에 들어가는 규칙은 세 줄입니다.
| 규칙 | 내용 | 근거 |
|---|---|---|
| 금융소득 1,000만 원 | 이자·배당 합계가 연 1,000만 원 이하면 건보료 소득에서 빠지고, 넘으면 전액이 들어감 | 국민건강보험법 시행령 제41조 |
| 직장가입자 2,000만 원 | 월급 외 소득이 연 2,000만 원을 넘으면 넘는 금액에만 본인이 전액 부담하는 보험료가 붙음 | 공단 보수 외 소득월액보험료 안내 |
| 피부양자 2,000만 원 | 연 소득 합계가 2,000만 원을 넘으면 피부양자에서 빠져 지역가입자가 됨 | 공단 피부양자 소득·재산 요건 |
보험료율은 공단의 2026년 안내대로 건강보험 7.19%, 장기요양 0.9448%를 썼습니다. 장기요양보험료는 건강보험료에 0.9448을 7.19로 나눈 비율을 곱하는 구조라 건강보험료의 13.14%가 더 붙습니다. 지역가입자 소득 보험료는 2022년 9월부터 직장과 같은 정률이어서, 소득을 12로 나눈 금액에 7.19%를 곱하면 됩니다.
가입 유형별 결과: 같은 2,400만 원이 0원, 33만 원, 195만 원
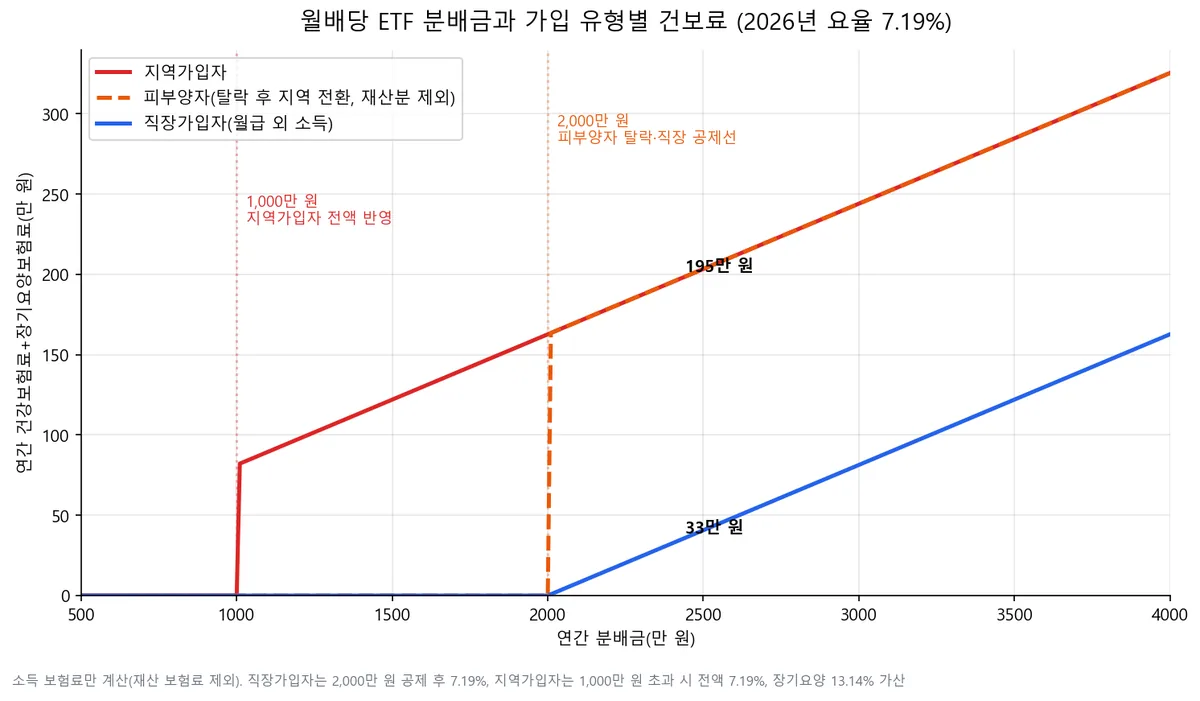 ▲ 지역가입자는 1,000만 원을 넘는 순간, 피부양자는 2,000만 원을 넘는 순간 선이 튀어 오릅니다. 직장가입자는 2,000만 원을 넘는 금액에만 붙어 기울기가 완만합니다.
| 연간 분배금 | 직장가입자(월급 외) | 피부양자 | 지역가입자 |
|---|---|---|---|
| 1,000만 원 | 0원 | 0원 | 0원 |
| 1,200만 원 | 0원 | 0원(자격 유지) | 연 97만 6천 원 |
| 1,500만 원 | 0원 | 0원(자격 유지) | 연 122만 원 |
| 2,000만 원 | 0원 | 0원(자격 유지) | 연 162만 7천 원 |
| 2,400만 원 | 연 32만 5천 원 | 탈락, 연 195만 2천 원 + 재산분 | 연 195만 2천 원 |
| 3,000만 원 | 연 81만 3천 원 | 탈락, 연 244만 원 + 재산분 | 연 244만 원 |
| 4,000만 원 | 연 162만 7천 원 | 탈락, 연 325만 4천 원 + 재산분 | 연 325만 4천 원 |
금액은 건강보험료와 장기요양보험료를 합친 1년 치이고, 지역가입자와 피부양자 탈락 칸은 소득 보험료만이라 재산 보험료가 따로 붙습니다.
직장가입자는 가장 가볍습니다. 2,400만 원 중 2,000만 원을 빼고 남은 400만 원에만 보험료가 붙어 한 달 2만 7천 원, 한 해 32만 5천 원입니다. 월급에서 떼는 보험료와 달리 회사가 절반을 내 주지 않지만 금액 자체가 작습니다.
지역가입자는 공제가 없습니다. 1,000만 원을 넘는 순간 2,400만 원 전액이 소득으로 잡혀 한 달 16만 3천 원, 한 해 195만 2천 원입니다. 분배금의 8.1%가 보험료로 나가는 셈이고, 15.4%를 떼인 세금 369만 6천 원과 합치면 2,400만 원 중 565만 원이 빠집니다.
피부양자는 둘 중 어느 쪽이 될지 2,000만 원에서 갈립니다. 1,999만 원까지는 보험료가 0원인데 2,001만 원이 되면 지역가입자로 넘어가 소득 보험료 162만 8천 원에 재산 보험료까지 붙습니다. 재산세 과세표준 2억 5,000만 원짜리 집이 있다면 기본공제 1억 원을 뺀 1억 5,000만 원이 148점 안팎이라 한 달 3만 1천 원, 한 해 37만 6천 원이 더 나갑니다. 2만 원 차이로 연 200만 원이 생기는 구조입니다.
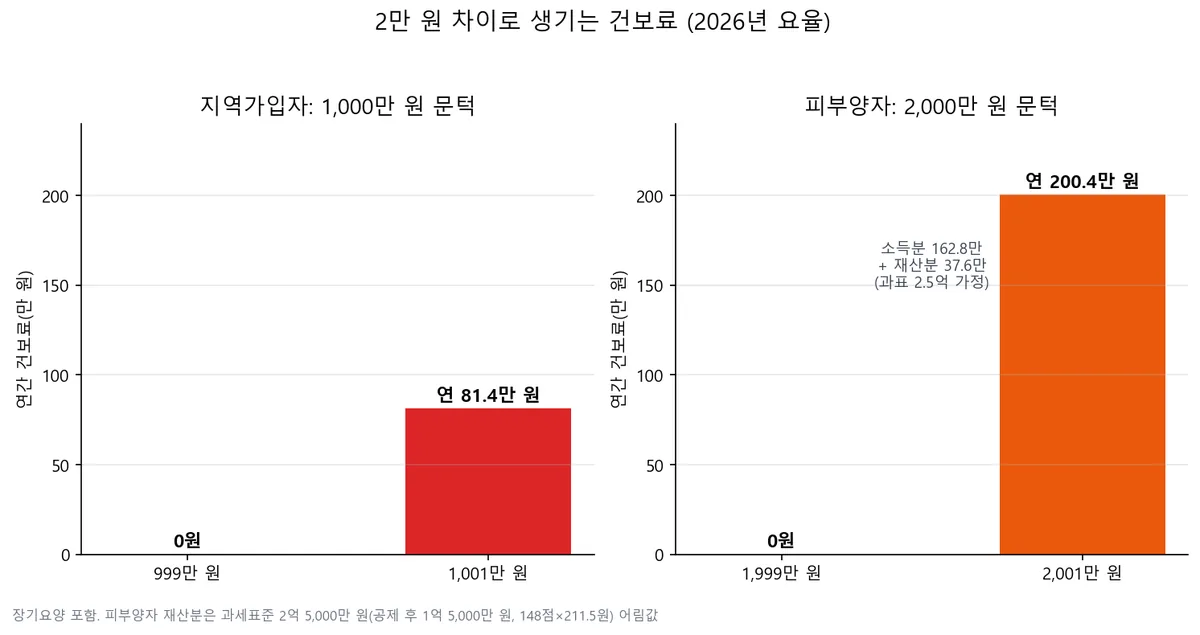 ▲ 왼쪽은 지역가입자의 1,000만 원 문턱, 오른쪽은 피부양자의 2,000만 원 문턱입니다. 두 경우 모두 2만 원 차이가 연 81만 원과 200만 원으로 벌어집니다.
세금은 왜 0원인가
금융소득이 2,000만 원을 넘으면 다음 해 5월 종합소득세 신고 때 두 가지 방식으로 계산해 큰 쪽을 냅니다. 하나는 2,000만 원까지 14%에 넘는 금액을 다른 소득과 합쳐 누진세율로, 다른 하나는 전액 14% 원천징수 그대로입니다. 다른 소득이 없는 은퇴자라면 넘는 400만 원에 6% 구간이 적용되니 합산 방식이 더 작고, 결국 이미 뗀 14%로 끝납니다. 제가 이전에 계산해 둔 바로는 다른 소득이 없으면 7,760만 원까지 추가 세금이 없습니다.
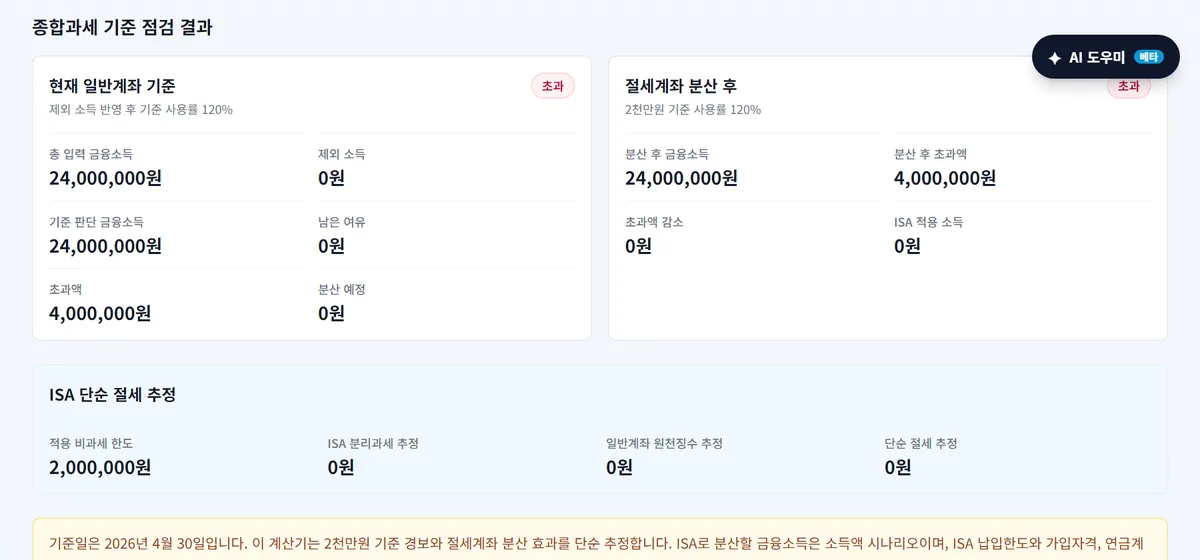 ▲ 배당 2,400만 원을 넣으면 기준선 120%로 뜹니다. 아래 분산 칸에 ISA로 옮길 금액을 넣으면 일반계좌 금융소득이 얼마로 내려가는지 같이 보여 줍니다.
그러니 2,000만 원 문턱에서 실제로 달라지는 건 세금이 아니라 피부양자 자격이고, 1,000만 원 문턱에서 달라지는 건 지역가입자의 보험료입니다. 종합과세라는 말이 무섭게 들려서 세금 계산부터 하는데, 순서를 바꿔 건보료부터 보는 편이 맞습니다.
2026년부터 3년간 시행되는 배당소득 분리과세 특례는 이 계산과 상관이 없습니다. 배당성향 40% 이상인 상장사의 배당에만 적용되고 ETF와 리츠 분배금은 대상에서 빠졌기 때문입니다.
변수를 바꾸면: 4억 원을 세 계좌로 나누는 경우
같은 4억 원을 일반계좌 1억 원, ISA 1억 원, 연금계좌 2억 원으로 나눠 들고 있다고 바꿔 봤습니다. ISA 납입 한도가 총 1억 원이라 그 이상은 넣을 수 없고, 연금계좌는 연 1,800만 원씩 넣어야 하니 2억 원을 채우는 데 11년이 걸립니다. 지금 당장 만들기는 어렵고 10년 뒤의 모습이라고 보는 편이 맞습니다.
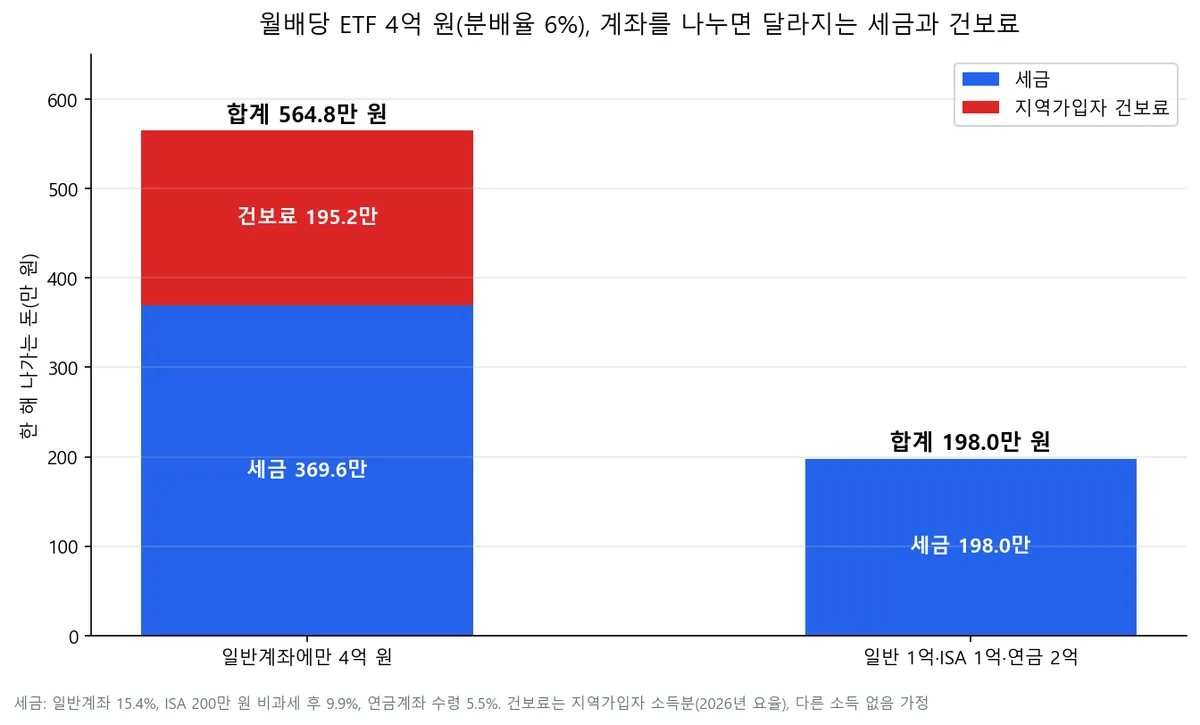 ▲ 왼쪽은 세금 369만 6천 원에 지역가입자 건보료 195만 2천 원, 오른쪽은 세금 198만 원에 건보료 0원입니다.
| 구분 | 일반계좌에만 4억 원 | 세 계좌로 나눔 |
|---|---|---|
| 일반계좌 분배금 | 2,400만 원, 세금 369만 6천 원 | 600만 원, 세금 92만 4천 원 |
| ISA 분배금 | 없음 | 600만 원, 200만 원 비과세 후 9.9%로 39만 6천 원 |
| 연금계좌 연금 수령 | 없음 | 1,200만 원, 5.5%로 66만 원 |
| 건보료에 잡히는 금융소득 | 2,400만 원 | 600만 원 |
| 지역가입자 건보료 | 연 195만 2천 원 | 0원 |
| 한 해 나가는 돈 | 564만 8천 원 | 198만 원 |
차이가 한 해 366만 8천 원입니다. 세금이 171만 6천 원 줄고 건보료 195만 2천 원이 통째로 사라진 결과인데, 사라진 이유는 ISA 안의 분배금과 사적연금이 건보료 소득에 들어가지 않기 때문입니다. 서울신문 세테크 기사도 ISA 배당과 연금저축·IRP 연금은 현재 산정 대상이 아니라고 짚었습니다. 일반계좌에 남는 금융소득이 600만 원이라 1,000만 원 선 아래에 머물고, 피부양자였다면 2,000만 원 선도 안 건드립니다.
연금계좌 수령액을 1,200만 원에 맞춘 데는 이유가 있습니다. 사적연금은 연 1,500만 원을 넘기면 전액 종합과세나 16.5% 분리과세 중 하나를 골라야 해서, 그 밑에 두면 55세부터 69세까지 5.5%로 끝납니다.
계산에서 뺀 것과 조심할 것
- 건보료 소득은 전년도 소득을 그해 11월부터 반영합니다. 2026년 분배금은 2027년 11월부터 보험료에 나타나고, 그사이에 ETF를 팔아도 그해 보험료는 그대로입니다
- 재산 보험료는 재산세 과세표준에서 1억 원을 뺀 금액을 60등급으로 나눠 점수를 매기고 점수당 211.5원을 곱합니다. 위 37만 6천 원은 등급표를 읽은 어림값이라 공단 지역보험료 모의계산으로 본인 수치를 확인하는 편이 정확합니다
- 피부양자 재산 요건은 과세표준 5억 4,000만 원 이하입니다. 5억 4,000만 원을 넘고 9억 원 이하면 소득 기준이 1,000만 원으로 내려가서, 분배금 1,200만 원만 받아도 탈락합니다
- 지역가입자는 소득이 없어도 최저보험료(2025년 기준 월 19,780원)가 있고, 1,000만 원 선은 금융소득 합계라 예금 이자까지 더해서 봐야 합니다
- 국내 상장 해외 ETF의 매매차익은 분배금처럼 배당소득으로 잡혀 금융소득에 합산됩니다. 분배금만 세다가 매도 차익으로 선을 넘는 경우가 있습니다
- 분배금 15.4%는 세전 분배금 기준이고, 종합과세 신고 때 공제가 달라지면 결과도 달라집니다
자주 묻는 질문
금융소득 종합과세 건보료는 2,000만 원부터 붙나요? 세금 기준과 건보료 기준이 다릅니다. 지역가입자는 이자와 배당 합계가 1,000만 원을 넘으면 전액이 소득으로 잡혀 7.19%가 붙고, 직장가입자는 월급 외 소득 2,000만 원을 넘는 금액에만, 피부양자는 연 소득 2,000만 원을 넘으면 자격을 잃고 지역가입자가 됩니다.
배당 2,400만 원이면 건보료가 얼마인가요? 2026년 요율로 직장가입자는 연 32만 5천 원, 지역가입자는 연 195만 2천 원입니다. 피부양자였다면 탈락해 소득 보험료 195만 2천 원에 재산 보험료가 더해지고, 세금은 다른 소득이 없을 때 이미 뗀 15.4% 외에 추가로 낼 것이 없습니다.
ISA나 연금계좌에서 받는 분배금도 건보료에 잡히나요? 잡히지 않습니다. ISA 안의 분배금과 연금저축·IRP에서 받는 사적연금은 현재 건보료 소득 산정 대상이 아니어서, 같은 4억 원을 일반계좌 1억 원, ISA 1억 원, 연금계좌 2억 원으로 나누면 건보료에 잡히는 금융소득이 2,400만 원에서 600만 원으로 줄어 1,000만 원 선 아래로 내려갑니다.
계산을 본인 숫자로 해 보려면 금융소득종합과세 계산기에 올해 이자와 배당을 넣어 보고, ISA와 연금계좌 중 어느 쪽에 먼저 채울지는 ISA와 연금계좌 세제 비교에서 이어서 볼 수 있습니다.
⚠️ 투자 유의사항: 건보료는 2026년 보험료율 7.19%와 장기요양보험료율 0.9448%로 계산한 소득 보험료이고 재산 보험료는 과세표준 2억 5,000만 원 한 가지 경우만 어림했습니다. 보험료율과 피부양자 기준은 해마다 바뀌고, 세금 0원은 다른 소득이 없다는 가정에서만 성립합니다. 월배당 ETF를 사라는 글이 아니며 계좌를 어떻게 나눌지는 본인 소득과 재산을 넣어 다시 계산해 보고 정하세요.