VIX 지수 30 넘으면 매수 타이밍일까? 15번 중 8번은 10% 넘게 더 빠졌습니다
VIX 지수가 30을 처음 넘은 날 S&P500을 샀다면 1년 뒤 오른 것은 15번 중 12번, 그중 8번은 10% 넘게 더 빠진 뒤였습니다. 1990년부터 2026년 9월까지 구간별 수익률, 분할 매수 결과, VIX ETF(VIXY)가 5년에 96% 빠진 이유를 직접 계산했습니다.
VIX 지수가 30을 넘은 날 S&P500을 샀다면 1년 뒤 오른 경우는 15번 중 12번입니다. 다만 그 15번 가운데 8번은 산 뒤 1년 안에 10% 넘게 더 빠진 저점을 먼저 지나갔습니다. 공포지수 30은 사도 손해 볼 확률이 낮았던 날이지, 바닥을 알려 준 날은 아니었습니다.
1990년 1월부터 2026년 9월 29일까지 9,253거래일의 VIX와 S&P500 종가를 야후 파이낸스에서 받아 직접 세어 본 결과입니다. 배당은 넣지 않았습니다.
VIX 지수 30은 얼마나 드문 숫자인가
VIX는 시카고옵션거래소(Cboe)가 S&P500 옵션 가격에서 뽑아내는, 앞으로 30일 동안의 예상 변동성입니다(Cboe VIX 안내). 주가가 아니라 옵션 값이 재료라서, 시장이 급하게 하락 보험을 사들일 때 튀어 오릅니다.
37년 동안 종가의 중앙값은 17.6입니다. 20 아래에서 끝난 날이 63.0%, 30 이상은 8.0%, 40 이상은 2.2%였습니다. 30 이상으로 끝난 날을 이어진 구간으로 묶으면 93번인데, 그중 70번이 5거래일 안에 끝났습니다. 가장 길었던 것은 2008년 9월 15일부터 2009년 5월 18일까지 170거래일입니다.
2026년 9월 29일 종가는 16.04입니다. 올해 30을 넘긴 날은 3월 27일(31.05)과 30일(30.61) 이틀뿐이었습니다.
구간별로 1년 뒤 S&P500은 어땠나
매수한 날의 VIX 종가로 거래일을 다섯 묶음으로 나누고, 252거래일 뒤 S&P500이 얼마나 움직였는지 봤습니다.
| 매수한 날 VIX 종가 | 전체 거래일 중 비중 | 1년 뒤 평균 | 1년 뒤 오른 비율 |
|---|---|---|---|
| 15 미만 | 32.0% | +11.1% | 87.7% |
| 15 이상 20 미만 | 31.0% | +10.2% | 83.9% |
| 20 이상 30 미만 | 29.1% | +5.9% | 68.0% |
| 30 이상 40 미만 | 5.7% | +18.0% | 84.0% |
| 40 이상 | 2.2% | +33.0% | 96.2% |
| 전체 | 100% | +10.2% | 80.7% |
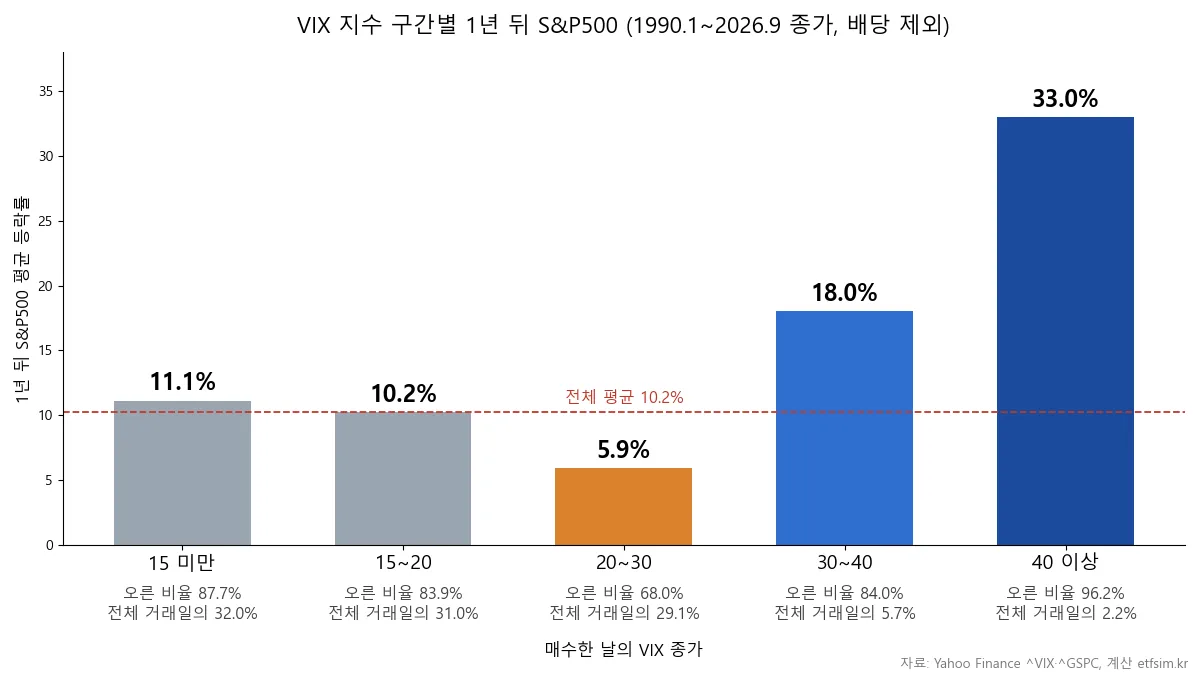 ▲ 주황색 막대가 20 이상 30 미만 구간입니다. 공포가 가장 큰 구간이 아니라 어중간하게 불안한 구간의 성적이 제일 낮았습니다.
가장 나빴던 곳은 20에서 30 사이입니다. 2001년과 2002년, 2008년 상반기, 2022년처럼 몇 달에 걸쳐 천천히 빠진 약세장은 VIX가 30을 넘지 못한 채 이 구간에 자주 머물렀습니다. 뉴스는 시끄러운데 공포지수는 25 안팎인 시기가 1년 뒤 성적이 제일 낮았던 셈입니다.
30 이상은 평균이 확실히 높습니다. 하지만 40 이상 208거래일은 1998년, 2001년, 2002년, 2008년, 2010년, 2011년, 2015년, 2020년, 2025년 아홉 번의 사건에 몰려 있습니다. 96.2%는 208번의 독립된 시도가 아닙니다. 위기 아홉 번을 날짜 수만큼 겹쳐 센 값입니다.
30을 넘은 첫날에 샀다면: 15번의 기록
날짜를 겹쳐 세는 문제를 피하려고, 6개월(126거래일) 넘게 30 아래에 있다가 처음 30 이상으로 끝난 날만 골랐습니다. 1990년 이후 16번이고, 1년이 지나 결과가 나온 것은 15번입니다. 나머지 한 번이 올해 3월 27일입니다.
| 30을 처음 넘은 날 | VIX 종가 | 1년 뒤 S&P500 | 1년 안 최저점 |
|---|---|---|---|
| 1990년 8월 6일 | 35.9 | +15.1% | -11.7% |
| 1997년 10월 27일 | 31.1 | +21.5% | 0.0% |
| 1998년 8월 4일 | 31.1 | +21.8% | -10.7% |
| 2000년 4월 14일 | 33.5 | -12.1% | -18.7% |
| 2002년 7월 9일 | 30.2 | +5.2% | -18.5% |
| 2007년 8월 15일 | 30.7 | -8.1% | -13.6% |
| 2010년 5월 6일 | 32.8 | +18.3% | -9.4% |
| 2011년 8월 4일 | 31.7 | +15.9% | -8.4% |
| 2015년 8월 24일 | 40.7 | +15.5% | -3.4% |
| 2018년 2월 5일 | 37.3 | +3.1% | -11.2% |
| 2018년 12월 21일 | 30.1 | +33.4% | -2.7% |
| 2020년 2월 27일 | 39.2 | +27.9% | -24.9% |
| 2021년 12월 1일 | 31.1 | -9.7% | -20.7% |
| 2024년 8월 5일 | 38.6 | +22.2% | -3.9% |
| 2025년 4월 3일 | 30.0 | +22.6% | -7.7% |
1년 뒤 오른 것이 12번, 평균은 +12.8%입니다. 아무 날에나 샀을 때의 80.7%, +10.2%와 견주면 오른 비율은 같고 평균만 조금 높습니다. 매수 신호라고 부르기엔 차이가 작습니다. 더 눈여겨볼 열은 맨 오른쪽입니다. 산 날 종가에서 1년 안에 가장 깊이 내려간 폭이 평균 -11.0%였고, 15번 중 8번은 -10%를 넘겼습니다. 아무 날에 샀을 때 같은 일을 겪은 비율은 31.5%입니다. 30을 넘은 날은 하락의 끝보다 중간인 경우가 더 많았다는 뜻입니다. 2020년 2월 27일에 산 사람은 17거래일 만에 -24.9%를 봤고, 2021년 12월에 산 사람은 열 달 뒤 -20.7%를 봤습니다.
1년 뒤에도 마이너스였던 세 번(2000년 4월, 2007년 8월, 2021년 12월)은 모두 긴 약세장의 초입이었습니다. VIX만 봐서는 이 세 번과 나머지 열두 번을 가려낼 방법이 없었습니다.
그럼 나눠서 사면 나았을까
같은 15번에 분할 매수를 넣어 봤습니다. 30을 넘은 날, 한 달 뒤, 두 달 뒤에 3분의 1씩 산 경우입니다.
| 방법 | 1년 뒤 평균 | 1년 뒤 중앙값 | 한 번에 산 것보다 나았던 횟수 |
|---|---|---|---|
| 첫날 한 번에 | +12.8% | +15.9% | 기준 |
| 세 번에 나눠 | +12.2% | +16.1% | 15번 중 6번 |
예상과 달랐습니다.
나눠 산 쪽이 이긴 것은 6번뿐입니다. 2020년처럼 첫날 이후 크게 더 빠진 해에는 분할이 유리했지만(+27.9% 대 +37.0%), 2018년 12월이나 2024년 8월처럼 공포가 며칠 만에 끝난 해에는 뒤에 산 몫이 비싸게 들어갔습니다. VIX가 30을 넘은 뒤 다시 20 아래로 내려오기까지 걸린 기간은 중앙값이 52거래일, 짧을 때는 5거래일이었습니다.
분할 매수는 수익률을 올려 주는 방법이라기보다 8번 나왔던 -10% 구간을 버티게 해 주는 방법에 가깝습니다. 저라면 VIX 30을 보고 새로 큰돈을 넣지는 않고, 원래 정해 둔 적립일을 공포 때문에 미루지 않는 데까지만 쓰겠습니다.
VIX ETF를 미리 사 두면 안 되나
VIX 지수는 직접 살 수 없습니다. 살 수 있는 것은 VIX 선물을 담은 상품이고, 미국에 상장된 VIXY(ProShares VIX Short-Term Futures ETF, 총보수 0.85%)가 대표적입니다.
| 기간 | VIX 지수 | VIXY |
|---|---|---|
| 최근 1년 (2026년 9월 29일까지) | -0.5% | -48.5% |
| 최근 3년 | -8.4% | -82.1% |
| 최근 5년 | -28.9% | -96.3% |
| 2025년 4월 2일부터 8일 (관세 급락 4거래일) | +143.3% | +69.2% |
| 2025년 4월 8일부터 5월 8일 | -57.0% | -28.6% |
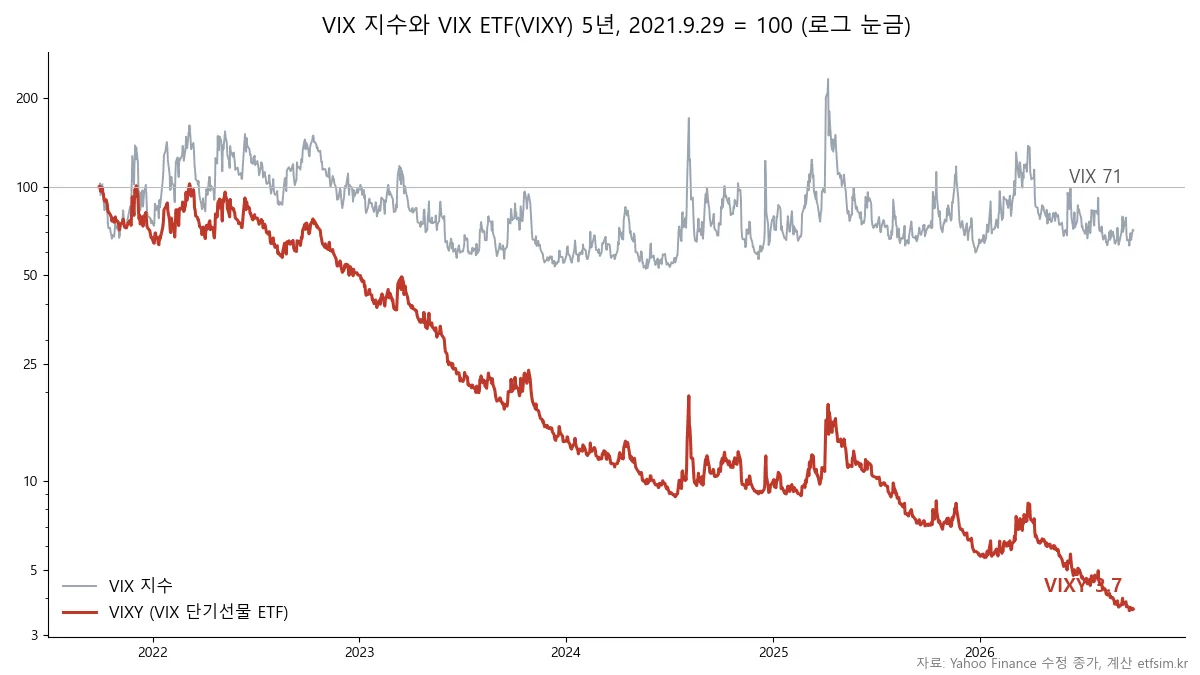 ▲ 회색 선(VIX 지수)은 솟았다가 제자리로 돌아오는데 빨간 선(VIXY)은 계단처럼 내려가기만 합니다. 세로축이 로그 눈금이라 실제 낙폭은 눈에 보이는 것보다 큽니다.
지난 1년 동안 VIX 지수는 16.12에서 16.04로 제자리였는데 VIXY는 절반이 됐습니다. 만기가 가까운 선물을 팔고 더 비싼 다음 달 선물로 갈아타는 비용이 매달 쌓이기 때문입니다. 운용사가 공시한 상장 이후 연평균 수익률은 -48.58%입니다(2026년 8월 말 기준, ProShares VIXY 상품 페이지).
급등한 날에도 지수만큼 오르지 않습니다.
2025년 4월 나흘 동안 VIX가 2.4배가 될 때 VIXY는 69% 올랐고, 한 달 뒤에는 그 오른 폭의 70%를 되돌렸습니다. 공포가 오는 날과 끝나는 날을 둘 다 맞혀야 남는 상품입니다.
국내 주식만 있다면 VIX는 반만 맞습니다
VIX의 재료는 S&P500 옵션입니다. 코스피가 하루에 10.84% 빠져 서킷브레이커가 걸린 2026년 7월 28일, 그날 밤 VIX 종가는 18.21이었습니다. 평소 수준입니다. 이튿날 20.66까지 오른 것이 전부였습니다. 국내 요인으로 빠지는 장에서는 공포지수가 조용할 수 있습니다. 당시 상황은 7월 과매도 점검 글에 남겨 두었습니다. 코스피200 옵션으로 계산하는 VKOSPI가 따로 있으니 국내 비중이 큰 계좌라면 그쪽을 같이 봐야 합니다.
VIX 지수를 볼 때 확인할 것
- 30을 넘었는지보다 며칠째인지. 30 이상 구간 93번 중 70번이 5거래일 안에 끝났습니다
- 20에서 30 사이에 몇 주째 머무는 중인지. 1년 뒤 성적이 가장 낮았던 구간입니다
- 산 뒤 1년 안에 10% 더 빠져도 팔지 않을 금액인지
- 사려는 것이 주식인지 VIX ETF인지. VIX ETF라면 며칠 들고 있을지부터 정해야 합니다
- 국내 주식 비중이 크다면 VKOSPI도 함께
VIX 지수 30은 겁먹고 팔 이유가 없다는 근거로는 충분했고, 바닥이라는 근거로는 모자랐습니다. 오늘 값과 5년 추이는 VIX 공포지수 차트에 있고, 한 번에 넣을 때와 매달 나눠 넣을 때의 차이는 적립식 시뮬레이터에서 직접 돌려 보세요 →
⚠️ 투자 유의사항: 1990년 1월부터 2026년 9월 29일까지 야후 파이낸스 종가로 계산했고 S&P500은 배당을 뺀 지수입니다. 30을 처음 넘은 날은 15번뿐이라 표본이 작고, 6개월 간격 기준을 바꾸면 횟수도 달라집니다. VIXY 수익률은 달러 기준이며 환율과 세금은 넣지 않았습니다. 지난 기록이 다음 급락에서도 되풀이된다는 보장은 없고, 사고파는 판단은 각자의 몫입니다.