7월 과매도 점검, 두 달 뒤 결과: 코스피 4.9% 위, 그 사이 17% 더 빠졌다
2026년 7월 21일 증시 과매도 점검을 9월 26일에 다시 채점했습니다. 코스피는 6,748에서 7,081로 4.9% 올랐지만 그 사이 서킷브레이커와 17.1% 추가 하락을 거쳤고, 체크포인트 3개 중 금리 판단은 틀렸습니다.
이 글은 2026년 7월 21일에 쓴 증시 과매도 점검입니다. 두 달이 지난 9월 26일에 결과를 앞에 붙였고, 아래 원문은 그날의 판단을 그대로 두되 감상 문장만 걷어냈습니다. 그날의 결론은 "과매도 신호는 한국에 몰려 있고, 과매도는 바닥의 필요조건이지 충분조건이 아니다"였습니다. 결과는 그 문장 그대로였습니다.
두 달 뒤 결과: 과매도는 맞았고 바닥은 아니었다
| 항목 | 7월 21일 시점 | 9월 25일 | 변화 |
|---|---|---|---|
| 코스피 | 6,747.95 | 7,080.92 | +4.9% |
| 원·달러 환율 | 1,475원 | 1,362원 (9월 24일) | 환율 7.7% 하락(원화 강세) |
| S&P500 (SPY) | 748.28달러 | 767.18달러 (9월 24일) | +2.5% |
| 나스닥100 (QQQ) | 708.97달러 | 741.10달러 (9월 24일) | +4.5% |
| VIX | 18.65 | 14.87 | 진정 |
끝점만 보면 코스피가 4.9% 올라 조용한 두 달처럼 보입니다. 중간 경로는 전혀 조용하지 않았습니다. 글을 쓴 지 일주일 뒤인 7월 28일 코스피는 하루 10.84% 떨어진 6,023.66으로 마감해 매도 사이드카와 서킷브레이커가 같이 발동됐고(서울신문 7월 28일 마감시황), 30일에는 5,593.56으로 마감했습니다. 7월 21일 종가보다 17.1% 더 빠진 뒤에야 7월 31일 하루 17.91% 폭등(6,595.45)이 나왔습니다.
그러니까 "RSI 39, 선행 PER 5.7배면 과매도"라는 진단은 맞았지만, 그 자리에서 다 샀다면 일주일 만에 10% 넘는 평가손을 견뎌야 했습니다. 원문 실전 팁 1번(한 번에 다 사지 않는다)을 지켰다면 7월 28일과 29일이 두 번째, 세 번째 매수 자리였습니다.
원문에서 "이게 확인되면 생각을 바꾸겠다"고 적어 둔 체크포인트 세 개는 이렇게 채점됩니다.
| 체크포인트 | 원문의 기준 | 실제 (7월 21일 이후) | 판정 |
|---|---|---|---|
| 외국인 순매도 둔화 | 3거래일 연속 순매수 전환 | 7월 31일 하루 6조 9,000억 원(거래소 기준) 역대 최대 순매수. 다만 9월 들어 다시 순매도 우위 | 반은 맞음 |
| 빅테크 설비투자 가이던스 | 투자 축소 시사 시 반도체 추가 하락 | 7월 말 실적 시즌에서 축소 신호 없음. 7월 31일 삼성전자 +19.93%, SK하이닉스 +24.58% | 맞음 |
| 금리·물가 | 인상 시나리오가 힘을 얻으면 반등은 짧게 끝남 | 7월 29일 동결, 그러나 9월 16일 FOMC가 25bp 인상해 3.75%에서 4.00%로(연준 보도자료). 인상에도 코스피는 7,000선 회복 | 틀림 |
세 번째가 제일 배울 게 많습니다. 금리가 오르면 반등이 짧게 끝난다고 봤는데, 실제로는 미국이 2023년 7월 이후 처음으로 금리를 올린 달에 코스피가 7,000선을 회복했습니다. 반도체 수출이 8월 1일부터 20일까지 전년 대비 198.8% 늘어난 실적이 금리 부담을 눌렀습니다. 금리는 주가의 할인율이지 분자가 아니라는 걸, 이번엔 분자 쪽이 이겼다는 걸 숫자로 확인한 셈입니다.
아래는 7월 21일 원문입니다. (모든 수치는 2026년 7월 20일 미국 종가, 7월 21일 한국 종가 기준입니다.)
1. 지금 시장 상태를 숫자로 먼저 확인했다
"얼마나 빠졌는지"와 "기술적으로 과열이 풀렸는지"를 같이 봐야 합니다. 낙폭만 보면 공포에 휩쓸리고, RSI만 보면 추세를 놓칩니다. 그래서 52주 고점 대비 낙폭, RSI(14일), 200일 이동평균선 이격도를 한 표에 넣었습니다.
| 지수 | 최근 종가 | 52주 고점 대비 | RSI(14) | 200일선 대비 | 연초 대비 |
|---|---|---|---|---|---|
| 코스피 | 6,747.95 | -26.0% | 39.3 | +20.2% | +56.6% |
| 코스닥 | 753.34 | -38.6% | 34.3 | -24.8% | -20.3% |
| S&P500 | 7,443.28 | -2.2% | 47.2 | +6.5% | +8.5% |
| 나스닥 종합 | 25,508.07 | -5.9% | 44.1 | +6.8% | +9.8% |
| 필라델피아 반도체 | 11,743.85 | -19.8% | 41.3 | +30.4% | +59.4% |
성격이 완전히 갈립니다. 코스닥은 RSI 34.3에 200일선을 24.8%나 밑돌고 있어서 교과서적인 과매도 구간입니다. 반면 S&P500은 RSI 47.2에 고점 대비 낙폭이 2.2%뿐입니다. 이건 과매도로 부르기 어렵고, 눌림목에 가깝습니다.
2. 과매도 신호는 미국이 아니라 한국에 몰려 있다
코스피는 6월 22일 9,114.55로 사상 최고를 찍고 7월 20일 6,516.27까지 밀렸습니다. 한 달 만에 28.5% 하락입니다. 7월 20일에는 4.46% 급락하며 매도 사이드카까지 발동됐고, 코스닥은 749.64로 52주 신저가를 새로 썼습니다. 그리고 21일 코스피는 6,747.95로 3.56% 반등했습니다. 하락 폭이 워낙 컸으니 기술적 반등이 나오는 건 자연스러운 흐름입니다.
과매도를 뒷받침하는 근거는 세 줄로 요약됩니다.
- RSI: 코스피 39.3, 코스닥 34.3. 통상 30 밑을 과매도로 보는데, 코스닥은 이미 그 언저리까지 내려왔습니다.
- 수급: 한 증권사 리포트는 연초 이후 외국인 순매도가 160조 원 규모이고, 시가총액 대비 순매도 비율이 3.1%라고 계산했습니다. 글로벌 금융위기였던 2008년의 4.6% 이후 최대치입니다.
- 밸류에이션: 같은 리포트에서 코스피 12개월 선행 PER이 5.7배까지 내려와 과거 밴드 하단을 밑돈다고 했습니다.
다만 한 가지는 냉정하게 짚고 갈 부분입니다. 코스피는 26% 빠지고도 연초 대비로는 여전히 56.6% 플러스입니다. 200일선보다도 20.2% 위에 있습니다. "과매도"와 "저렴하다"는 다른 이야기입니다. 지금은 폭등 뒤의 되돌림이 과격하게 진행된 상태에 가깝습니다.
3. 이번 하락의 방아쇠: 중국 AI 모델과 연준의 매파 전환
왜 하필 지금이었을까요. 원인은 두 갈래입니다.
하나는 중국발 AI 충격입니다. 중국 스타트업 문샷AI가 2.8조 파라미터급 오픈웨이트 모델 '키미 K3'를 공개했고, 알리바바도 '큐원 3.8 맥스'를 내놨습니다. 고성능 모델을 사실상 무료로 풀어버리니 "미국 빅테크가 지금처럼 막대한 설비투자를 계속할 이유가 있나"라는 의심이 번졌고, 그 의심이 곧바로 반도체 주가를 때렸습니다. 필라델피아 반도체지수(^SOX)는 주간으로 4.9%, 한 달 기준으로는 12.9% 빠졌습니다.
다른 하나는 금리입니다. 연준 기준금리는 3.50%에서 3.75% 구간에 머물러 있는데, PCE 물가가 3.6%로 목표치인 2%를 계속 웃돌고 있습니다. 새 의장 체제에서 시장의 기대가 '인하'에서 '추가 인상 가능성'으로 옮겨간 게 컸습니다. 미 10년물 국채 금리는 4.60%까지 올라와 있습니다. 금리가 높으면 먼 미래 이익으로 평가받는 성장주의 밸류에이션이 먼저 깎입니다.
여기에 중동 지정학 리스크로 에너지 가격이 자극받은 것까지 겹쳤습니다.
4. 글로벌 현황을 넓게 보면 그림이 더 선명해진다
한국 뉴스만 보면 세계가 무너지는 것 같지만, 지수를 나란히 놓으면 다릅니다. 코스피(^KS11), S&P500(^GSPC), 필라델피아 반도체지수(^SOX)를 같은 기간으로 겹쳐 놓으면 낙폭의 진원지가 어디인지 한눈에 들어옵니다.
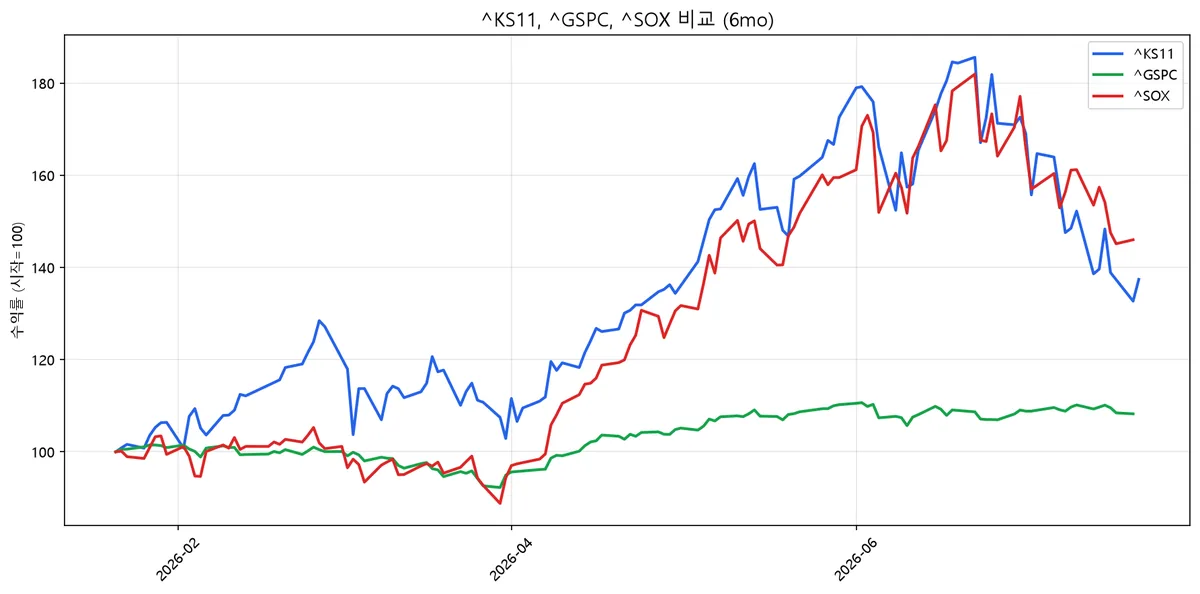 ▲ 코스피 S&P500 필라델피아 반도체지수 6개월 수익률 비교 차트 (시작일=100 기준 정규화)
이 차트에서 볼 포인트는 세 선이 6월 하순부터 벌어지는 지점입니다. 반도체와 코스피는 같이 무너졌지만 S&P500 선은 거의 평평하게 유지됩니다. 이번 하락은 전 세계 동시 급락으로 보기 어렵고, 특정 섹터와 지역에 집중된 조정이라는 뜻입니다.
- 유럽(유로스톡스50): 고점 대비 -2.9%. 거의 흠집이 없습니다.
- 일본(닛케이225): 66,232로 21일 3.26% 반등, 고점 대비 -8.5%.
- 변동성지수(VIX): 18.65. 올라오긴 했지만 올해 3월 고점 31.05에 비하면 절반 수준입니다.
- 금(GLD): 1월 29일 고점 대비 25.9% 하락, 연초 대비로도 -7.7%. 안전자산이라고 무조건 방어해 주지 않는다는 걸 올해 금이 보여줬습니다.
VIX가 30을 넘지 않았다는 건 중요합니다. 진짜 바닥은 보통 공포가 극단으로 치달을 때 나오는데, 지금은 그 정도가 아닙니다. 이번 조정은 아시아·반도체 국지전 성격이 강합니다.
5. 향후 전망: 생각을 바꿀 체크포인트 세 개
앞으로 어떻게 될지는 아무도 모릅니다. 대신 "무엇이 확인되면 생각을 바꿀지"를 미리 정해 둡니다. (채점 결과는 글 맨 위 표에 있습니다.)
- 외국인 순매도의 둔화. 과거 비슷한 과매도 국면에서는 1개월에서 3개월 뒤 매도 압력이 줄면서 지수가 돌아섰습니다. 일별 외국인 순매수가 3거래일 연속 플러스로 바뀌는지를 봅니다.
- 빅테크의 설비투자 가이던스. 이번 하락의 진짜 논쟁은 "AI 투자가 줄어드느냐"입니다. 이번 실적 시즌에서 빅테크가 투자 확대 기조를 유지한다고 확인해 주면 반도체 낙폭의 절반 이상은 되돌릴 여지가 있습니다. 반대로 감축을 시사하면 반도체는 더 갈 수 있습니다. 필라델피아 반도체지수가 아직 200일선보다 30.4% 위에 있다는 건 아래로 여유 공간이 남아 있다는 뜻이기도 합니다.
- 금리와 물가. 7월 말 FOMC에서 동결이 유지되고 물가 지표가 꺾이는 신호가 나오면 성장주 할인율 부담이 줄어듭니다. 반대로 인상 시나리오가 힘을 얻으면 지금 반등은 짧게 끝날 가능성이 큽니다.
실전 팁: 급락장에서 지키는 원칙
- 한 번에 다 사지 않습니다. 과매도는 바닥의 필요조건이지 충분조건이 아닙니다. 저는 3회에서 4회로 나눠서 들어갑니다.
- 지수와 개별 종목을 구분합니다. 코스닥처럼 200일선을 크게 밑돈 시장은 반등해도 원위치까지 오래 걸립니다.
- 비중부터 확인합니다. 급락장에서 손이 떨리는 건 종목 문제보다 비중이 컸기 때문인 경우가 많습니다. 목표 비중에서 5%포인트 이상 벌어졌으면 그때 조정합니다.
- 현금 비중을 숫자로 정해 둡니다. "여유 되면 산다" 대신 "총자산의 10%에서 20%는 대기 자금"처럼 정해 두면 흔들릴 일이 줄어듭니다.
- 분산의 축을 점검합니다. 이번처럼 반도체 한 축이 무너질 때 배당·가치 쪽(SCHD 같은)이 얼마나 방어해 줬는지 확인해 보세요. VOO, QQQ, SCHD를 같은 기간으로 비교하면 성격 차이가 분명히 보입니다.
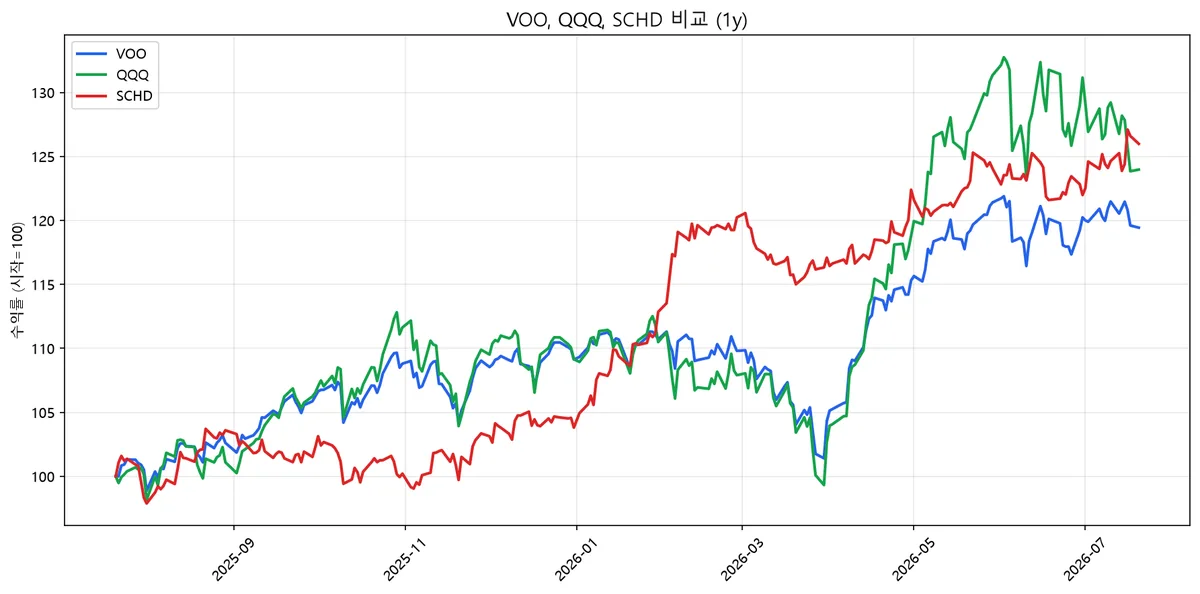 ▲ VOO QQQ SCHD 1년 수익률 비교 차트 (시작일=100 기준 정규화)
이 차트에서 보실 부분은 최근 한 달 구간입니다. QQQ가 흔들리는 동안 SCHD 선은 상대적으로 완만합니다. 배당·가치 축을 일정 비중 섞어 두면 이런 국면에서 계좌 변동폭이 줄어듭니다.
원문의 결론과 그 뒤에 남는 질문
7월 21일 시점의 결론은 이랬습니다. 증시 과매도 신호는 한국 시장, 특히 코스닥과 반도체 쪽에 집중돼 있고, 미국 대형지수는 정상적인 조정 범위 안에 있다. 코스피는 기술적으로 반등할 자리에 온 건 맞지만, 연초 대비 수익률과 200일선 이격도를 보면 '싸다'고 단정하기는 이르다.
두 달 뒤 남는 질문은 하나입니다. 다음에 RSI 30대와 선행 PER 밴드 하단이 다시 오면 그때는 몇 번에 나눠 살 것인가. 제 답은 여전히 3회에서 4회이고, 첫 매수는 그 신호가 나온 날보다 서킷브레이커 같은 투매 신호가 하나 더 겹친 날로 미루는 쪽입니다.
내 포트폴리오 비중이 얼마나 틀어졌는지 바로 확인해 보세요 → etfsim.kr 리밸런싱 시뮬레이터 지금 비중을 넣으면 목표 비중과의 차이를 계산해 줘서, 급락장에서 감 대신 숫자로 판단할 수 있습니다.
 ▲ ETF 수익률 시뮬레이터, etfsim.kr에서 직접 체험해 보기
VOO, QQQ, SCHD 성격 차이가 궁금하다면 ETF 비교 페이지에서 같은 기간 수익률을 나란히 볼 수 있습니다.
⚠️ 투자 유의사항: 맨 위 결과 표는 2026년 9월 25일 코스피 종가와 9월 24일 미국 종가·환율 기준이고, 원문 표의 RSI·이격도는 7월 21일 값이라 지금과 다릅니다. 과매도 지표가 다시 나와도 이번처럼 일주일 뒤 10% 더 빠질 수 있습니다. 어느 지수를 사라는 뜻이 아니며 매수 시점과 비중은 본인이 정해야 합니다.