TQQQ 적립식 백테스트: 월 500달러 16년에 50배, 1999년 시작이면 원금의 54%
TQQQ 적립식 백테스트 결과입니다. 2010년 3월부터 월 500달러씩 200번 넣으면 10만 달러가 505만 달러(QQQ 62만 달러)지만 도중 낙폭 -81.6%, 시작 월 140개 중 2개는 5년 뒤 원금 미만, 1999년부터 돌린 모델은 원금의 54%였습니다.
TQQQ 적립식 투자를 2010년 3월부터 매달 500달러씩 200번 했다면, 납입 10만 달러가 2026년 10월 20일 종가 기준 505만 달러가 돼 있습니다. 같은 돈을 QQQ에 넣었으면 62만 달러입니다. 다만 이 숫자는 TQQQ가 상장된 2010년 이후만 센 결과이고, 같은 방식을 1999년 4월부터 돌리면 2010년 2월에 원금 6만 5,500달러가 3만 5,341달러로 줄어 있습니다. 두 숫자 모두 사실이라서, 시작 월을 한 달씩 옮겨 가며 전부 셌습니다.
조건: 매달 첫 거래일에 500달러, 2010년 3월부터 200번
TQQQ는 ProShares가 2010년 2월 9일에 상장한 ETF로, 나스닥100 지수 하루 수익률의 3배를 목표로 합니다. 총보수는 0.94%이고 2026년 9월 30일까지 보수 면제를 적용해 순보수 0.78%, 순자산은 370억 달러입니다. 운용사 페이지에는 하루가 아닌 기간의 수익률은 목표와 크게 다를 수 있다고 적혀 있는데, 이 글은 바로 그 하루가 아닌 기간을 재는 글입니다.
| 항목 | 값 |
|---|---|
| 매수 | 매달 첫 거래일 종가에 500달러어치 (10월 21일 환율 1,323.9원이면 66만 원) |
| 기간 | 2010년 3월 1일부터 2026년 10월 1일까지 200회, 평가는 10월 20일 종가 |
| 가격 | 야후 파이낸스 수정 종가 (분배금 재투자 반영) |
| 뺀 것 | 매매 수수료, 환전 수수료, 양도소득세 |
| 비교 대상 | 같은 날 같은 금액으로 QQQ 매수 |
적립식은 뒤로 갈수록 비싸게 사는 구조라 처음에 한 번에 넣는 거치식과 결과가 많이 다릅니다. 같은 5만 달러를 2010년 3월에 한 번에 넣었다면 TQQQ는 1,530만 달러, QQQ는 91만 달러가 됐습니다. 그 숫자는 2010년이 저점이었다는 결과론이라 이 글에서는 다루지 않고, 매달 사는 쪽만 봅니다.
결과: 10만 달러가 505만 달러, 그 사이 계좌는 -81.6%
| 구분 | 납입 원금 | 2026년 10월 20일 평가액 | 배수 | 연환산 수익률(IRR) | 계좌 고점 대비 최대 낙폭 |
|---|---|---|---|---|---|
| TQQQ | 10만 달러 | 505만 815달러 | 50.5배 | 40.4% | -81.6% (2022년 12월 28일) |
| QQQ | 10만 달러 | 61만 6,912달러 | 6.2배 | 19.4% | -33.7% |
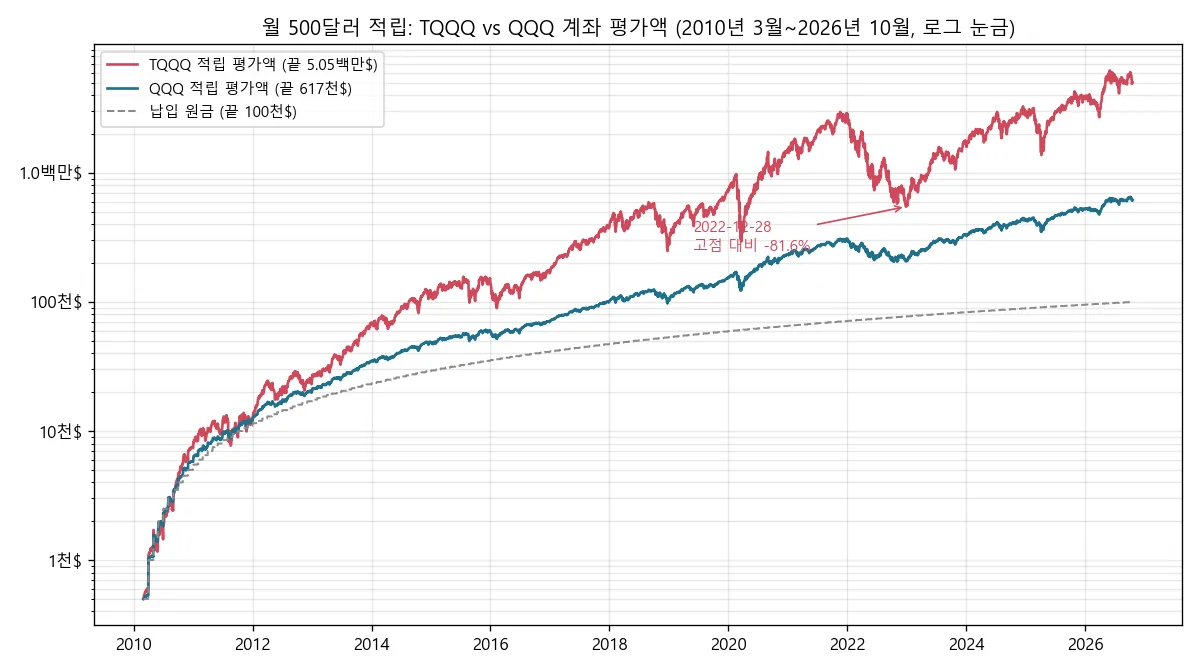 ▲ 월 500달러 적립 계좌 평가액(로그 눈금). TQQQ는 2021년 11월 고점 이후 13개월 만에 계좌의 81.6%가 사라졌다가 2023년부터 다시 올랐습니다.
원화로 바꾸면 505만 달러는 약 66억 9,000만 원, 62만 달러는 약 8억 2,000만 원입니다. 차이가 8배 나는 이유는 TQQQ 가격이 상장 이후 343배 올랐기 때문인데, 같은 기간 QQQ는 19배입니다. 하루 수익률 3배를 16년 동안 복리로 굴리면 지수의 3배가 아니라 18배가 된 셈입니다. 상승장이 길게 이어질 때 레버리지는 3배보다 커집니다.
대신 중간에 겪는 낙폭도 3배보다 큽니다. TQQQ는 2021년 11월 19일 42.12달러에서 2022년 12월 28일 7.72달러까지 81.7% 빠졌고, 그때 QQQ는 35.1% 빠졌습니다. 적립 계좌로 보면 2021년 11월 19일 평가액 296만 9,068달러가 2022년 12월 28일 54만 7,631달러가 됐습니다. 2025년에도 2월 19일 고점에서 4월 8일까지 56.8%가 빠졌고, 올해는 6월 2일 86.85달러가 최고가였는데 10월 20일 70.41달러로 19% 아래에 있습니다.
저는 이 표에서 50배보다 -81.6%를 먼저 봅니다. 16년 동안 매달 사면서 계좌의 5분의 4가 사라지는 해를 한 번도 팔지 않고 지나야 저 결과가 나오기 때문입니다.
시작 월을 옮기면: 5년 적립 140개 가운데 2개가 원금 미만
2010년 3월 시작은 금융위기 직후라는 좋은 출발점이었습니다. 그래서 시작 월을 한 달씩 옮겨 3년, 5년, 10년 적립을 전부 돌렸습니다.
| 적립 기간 | 창 수 | TQQQ가 QQQ보다 많은 비율 | TQQQ 원금 미만 | TQQQ 최저 배수 (시작 월) | TQQQ 중앙값 | TQQQ 최고 배수 (시작 월) | QQQ 중앙값 |
|---|---|---|---|---|---|---|---|
| 3년 | 164개 | 89% | 13개 (QQQ는 4개) | 0.53배 (2020년 1월) | 1.96배 | 3.69배 (2018년 9월) | 1.33배 |
| 5년 | 140개 | 93% | 2개 (QQQ는 0개) | 0.82배 (2018년 1월) | 2.70배 | 5.81배 (2016년 9월) | 1.58배 |
| 10년 | 80개 | 100% | 0개 | 3.16배 (2013년 1월) | 7.09배 | 24.10배 (2011년 9월) | 2.77배 |
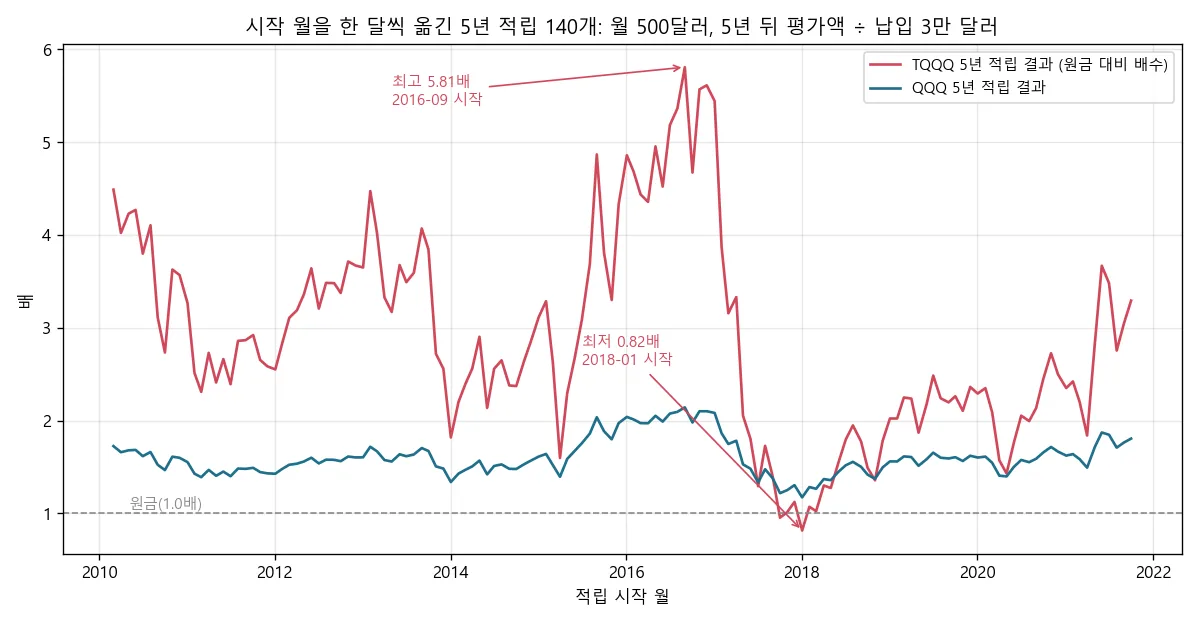 ▲ 시작 월별 5년 적립 결과. 2016년 9월에 시작해 2021년 8월에 끝난 창은 5.81배, 2018년 1월에 시작해 2022년 12월에 끝난 창은 0.82배입니다.
5년을 꼬박 부었는데 원금이 깨진 경우는 140개 중 2개뿐이고, 2017년 10월과 2018년 1월에 시작해 2022년 하반기에 끝난 창입니다. 3년 적립은 164개 중 13개가 원금 미만이고 최악은 2020년 1월 시작의 0.53배, 역시 2022년 12월에 끝났습니다. 10년 창은 80개 모두 QQQ를 이겼고 최저가 3.16배, 연환산으로 21.8%입니다.
표에 없는 숫자가 하나 더 있습니다. 5년 창 안에서 계좌가 원금 대비 가장 낮았던 지점의 중앙값이 -33%, 최악은 -62%입니다. 5년 적립의 절반은 도중 어느 날 계좌에 원금의 3분의 2만 찍혀 있었다는 뜻입니다.
10년 창 최저인 연 21.8%를 앞으로의 기대수익으로 두고 싶은 분을 위해 복리 계산기에 월 66만 원, 연 20%, 10년을 넣어 봤습니다. 7,920만 원을 넣어 2억 4,822만 원, 3.13배가 나옵니다. 위 표의 최저 3.16배와 거의 같습니다.
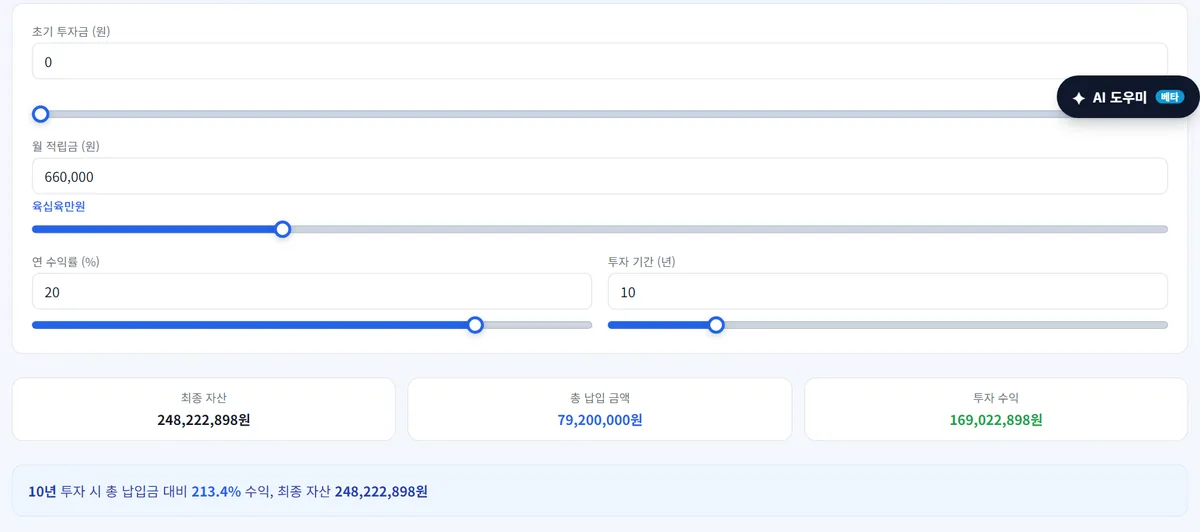 ▲ 복리 계산기에 월 66만 원, 연 20%, 10년을 넣은 결과. 과거 TQQQ 10년 적립의 가장 나쁜 창(3.16배)과 거의 같은 숫자입니다.
2021년 11월 고점에서 시작했다면
가장 나쁜 타이밍을 하나 골라 따로 봤습니다. 2021년 11월 1일부터 매달 500달러, 2026년 10월까지 60회입니다.
| 구분 | 납입 | 2022년 12월 28일 평가액 | 2026년 10월 20일 평가액 | 도중 원금 대비 최저 |
|---|---|---|---|---|
| TQQQ | 3만 달러 (2022년 12월까지 7,000달러) | 3,203달러 (0.46배) | 8만 8,425달러 (2.95배) | -59.7% (2022년 6월 16일) |
| QQQ | 3만 달러 | 5,653달러 (0.81배) | 5만 2,016달러 (1.73배) | -23.6% |
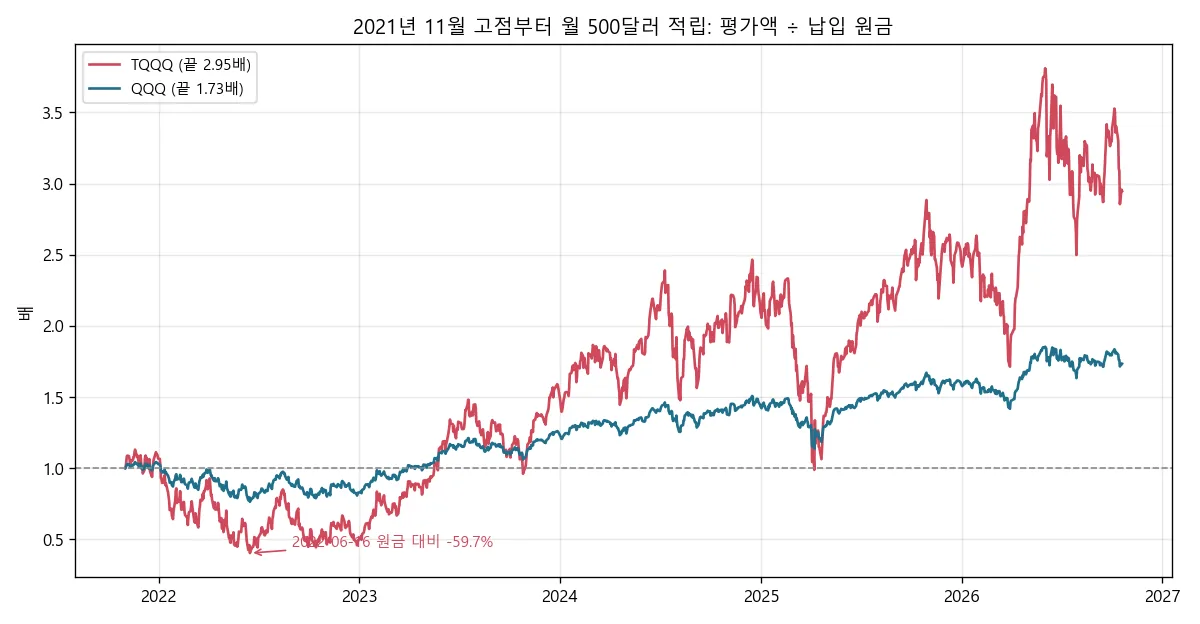 ▲ 2021년 11월 고점부터 적립한 계좌의 평가액을 납입 원금으로 나눈 값. TQQQ는 2022년 6월 원금의 40%까지 내려갔다가 2023년 5월 18일에 원금을 회복했습니다.
고점에서 시작한 사람도 5년 뒤에는 2.95배가 됐습니다. 그런데 2022년 12월 시점에는 7,000달러를 넣고 3,203달러가 남아 있었습니다. 원금 회복까지 19개월 동안 계좌를 열 때마다 반토막을 봐야 했고, 그 사이에도 매달 500달러를 계속 보낸 사람만 2.95배를 받았습니다. 백테스트는 이 지점을 숫자 하나로 지나가지만, 실제로는 여기서 적립을 멈추거나 팔아 버린 사람이 많았을 겁니다.
TQQQ가 없던 1999년부터 돌리면 원금의 54%
2010년 이후는 닷컴 붕괴도 금융위기도 없는 기간입니다. 그래서 QQQ 일간 수익률의 3배에서 하루치 조달비용(13주 미국 국채 금리의 2배)과 연 2%의 비용을 뺀 가상 지수를 만들었습니다. 이 모델을 2010년 2월 11일부터 실제 TQQQ와 나란히 돌리면 2026년 10월 20일 값이 모델 70.61달러, 실제 70.41달러로 거의 같습니다. 그 모델로 1999년 4월부터 적립했다고 둔 결과입니다.
| 적립 기간 | 납입 | 가상 3배 평가액 | QQQ 평가액 | 가상 3배 도중 원금 대비 최저 |
|---|---|---|---|---|
| 1999년 4월부터 2010년 2월 | 6만 5,500달러 | 3만 5,341달러 (0.54배) | 7만 1,814달러 (1.10배) | -93% (2001년 9월 21일) |
| 2000년 4월부터 2015년 3월 | 9만 달러 | 47만 7,269달러 (5.30배) | 22만 7,570달러 (2.53배) | -90% |
| 2003년 1월부터 2010년 2월 | 4만 3,000달러 | 3만 739달러 (0.71배) | 4만 9,794달러 (1.16배) | -86% (2008년 11월 20일) |
| 1999년 4월부터 2026년 10월 | 16만 5,500달러 | 1,785만 달러 (107.9배) | 200만 달러 (12.1배) | -93% |
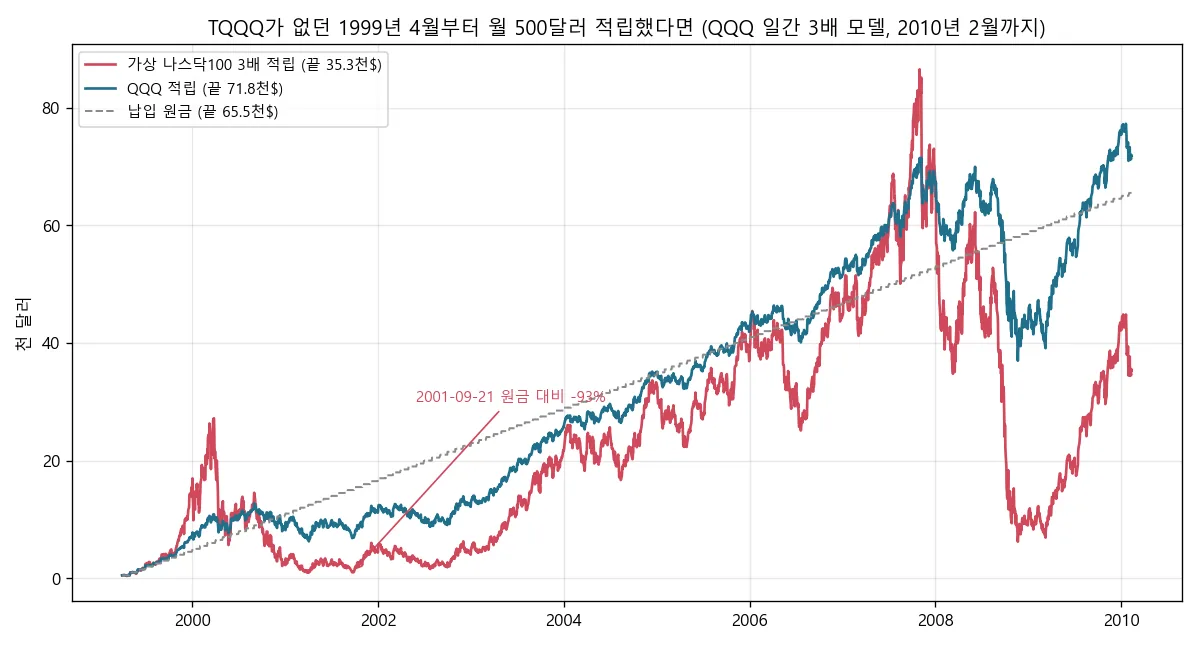 ▲ 1999년 4월부터 2010년 2월까지 월 500달러 적립. 가상 3배는 11년을 부어도 원금의 54%로 끝났고, 2001년 9월에는 원금의 7%만 남아 있었습니다.
11년을 매달 부었는데 원금의 54%만 남는 결과가 나옵니다. 가상 3배 지수는 2000년 3월 27일 고점에서 2002년 10월 9일까지 99.95%가 빠졌고, 2026년 10월 현재도 그 고점의 32%입니다. QQQ는 83% 빠진 뒤 2015년 2월에 고점을 회복했습니다. 2007년 10월부터 2009년 3월까지도 가상 3배는 94.6%, QQQ는 53.4%가 빠졌습니다.
그런데 같은 모델을 2026년까지 이어 붙이면 108배가 됩니다. 1999년 시작도 결국은 이겼다고 말할 수 있지만, 2010년 2월에 원금의 54%를 보고도 16년을 더 부어야 한다는 조건이 붙습니다. 2000년 4월에 시작한 사람이 원금을 회복한 날은 가상 3배와 QQQ 모두 2004년 1월 5일이었습니다.
적립 전에 셈에 넣을 것: 조달비용, 세금, 사전교육
조달비용부터 봅니다. 3배를 만들려면 자기 돈의 2배를 빌리는 셈이라 단기금리의 2배가 매일 빠집니다. 13주 미국 국채 금리 평균이 2010년부터 2021년까지 0.49%였는데 2023년부터 2025년까지는 4.68%, 10월 20일 현재 4.08%입니다. 금리 4%면 조달비용만 연 8% 안팎이라 지수가 제자리여도 TQQQ는 연 10% 가까이 밀립니다. 2010년대 백테스트가 좋았던 이유 하나는 금리가 0에 가까웠기 때문입니다.
세금은 해외 상장 ETF 기준입니다. 매도 차익에 양도소득세 22%가 붙고 연 250만 원이 공제되며, 505만 달러 결과에서 원금 10만 달러를 뺀 차익은 전부 과세 대상입니다. 세율과 공제는 국세청 주식등 양도소득세 안내에서 그해 기준을 확인해야 합니다. 환율도 두 번 곱해지는데, 그 계산은 미국주식 양도세 환율 글에 적어 두었습니다.
사전교육은 2025년 12월 15일부터입니다. 해외 레버리지 ETF를 처음 거래하는 사람은 금융투자협회 사전교육 1시간을 받아야 하고, 기본예탁금은 해외 레버리지 상품에는 적용되지 않습니다(비즈워치 2025년 11월 17일 기사). 2026년 7월에 기본예탁금이 3,000만 원으로 오른 것은 단일종목 레버리지 상품이고, 지수형인 TQQQ는 발표에 들어 있지 않았습니다.
저라면 TQQQ 적립은 전체 적립금의 일부로만, 그것도 2022년처럼 계좌가 원금의 40%로 찍혀도 다음 달 매수를 보낼 수 있는 금액까지만 하겠습니다. 그 금액이 0이라면 QQQ나 국내 상장 나스닥100 ETF 적립이 답입니다. 국내 상장 상품은 나스닥100 ETF 비교 페이지에서 보수와 수익률을 나란히 볼 수 있습니다.
자주 묻는 질문
TQQQ 적립식은 거치식보다 낙폭이 작나요? 거의 같습니다. 2022년 고점 대비 낙폭이 적립 계좌 -81.6%, 가격 -81.7%였습니다. 적립이 하는 일은 고점에서 한 번에 사는 일을 피하는 것이고, 2021년 11월 시작 계좌가 그 덕에 2.95배가 됐습니다.
얼마나 오래 부어야 원금이 깨지지 않나요? 2010년 이후 데이터로는 10년입니다. 5년 창도 140개 중 2개만 원금 미만이었습니다. 다만 1999년부터 돌린 모델은 11년을 부어도 0.54배였으니 기간이 보장은 아닙니다.
국내 상장 나스닥 레버리지로 대신할 수 있나요? 국내에는 KODEX 미국나스닥100레버리지(합성 H) 같은 2배 상품까지 있고 3배는 없습니다. 국내 상장이면 매매차익이 배당소득세 15.4%로 과세되고 금융소득종합과세에 합산됩니다. 사전교육과 기본예탁금 1,000만 원은 국내 레버리지 쪽에 붙습니다.
분배금은 포함됐나요? 야후 파이낸스 수정 종가를 써서 분배금 재투자가 반영돼 있습니다. TQQQ 분배금은 2025년 한 해 주당 0.34달러로 연 0.5% 안팎이라 결과에 거의 영향이 없습니다.
⚠️ 투자 유의사항: 수익률은 2026년 10월 20일까지의 야후 파이낸스 수정 종가로 계산했고 수수료, 환전, 세금은 뺐습니다. 1999년 구간은 실제 상품이 아니라 QQQ 일간 3배에서 비용을 뺀 모델이며 조달비용과 운용 방식에 따라 실제와 다를 수 있습니다. 레버리지 ETF는 하루 수익률만 3배를 목표로 하고 장기 수익률은 보장되지 않으며, 이 글은 TQQQ 매수를 권하는 글이 아닙니다.