환헤지 ETF 장단점: 같은 S&P500 ETF가 4년 동안 219만 원 갈린 이유와 헤지 비용 연 2.5%p
환헤지 ETF 장단점을 TIGER 미국S&P500과 (H)의 2022년 12월부터 2026년 10월까지 실제 수익률로 쟀습니다. 1,000만 원이 2,041만 원과 1,822만 원으로 갈린 이유, 해마다 2.5%p 빠지는 헤지 비용과 한미 금리 차의 관계, 변동성이 줄지 않은 까닭, 누구에게 환헤지가 맞는지까지.
환헤지 ETF 장단점: 같은 S&P500 ETF가 4년 동안 219만 원 갈린 이유와 헤지 비용 연 2.5%p
환헤지 ETF 장단점은 한 줄로 요약됩니다. 환율이 내릴 때 지켜 주는 대신 해마다 2%p 남짓을 비용으로 냅니다. TIGER 미국S&P500과 TIGER 미국S&P500(H)에 2022년 12월 2일 1,000만 원씩 넣었다면 2026년 10월 8일 종가 기준으로 환노출이 2,041만 원, 환헤지가 1,822만 원입니다. 219만 원 차이의 대부분은 2024년 한 해에 벌어졌고, 올해는 반대로 환헤지가 6.4%p 앞서 있습니다.
결론 표: 환헤지와 환노출, 어디가 다른가
같은 지수를 따라가는 두 ETF라도 원화로 찍히는 수익률은 환율이 갈라놓습니다. 제가 네이버 금융 수정주가와 원/달러 환율로 직접 계산한 숫자를 먼저 표로 놓습니다.
| 항목 | 환노출 (TIGER 미국S&P500) | 환헤지 (TIGER 미국S&P500(H)) |
|---|---|---|
| 원화 수익률 = | 달러 수익률 + 환율 변화 | 달러 수익률에서 헤지 비용을 뺀 값 |
| 2022년 12월 2일 1,000만 원이 지금 | 2,041만 원 | 1,822만 원 |
| 연율 수익률 (3.85년) | 20.4% | 16.9% |
| 2024년 (환율 +13.8%) | +43.6% | +23.8% |
| 2026년 1월부터 10월 8일까지 (환율 -6.3%) | +5.3% | +11.6% |
| 2025년 4월 급락 때 최대 낙폭 | -19.2% | -20.9% |
| 월 수익률 표준편차 | 3.51%p | 3.59%p |
| 총보수 | 연 0.07% | 연 0.07% (실제 총비용은 0.06%p 높음) |
| 이런 사람에게 | 10년 넘게 둘 적립식, 달러 자산을 따로 들 생각이 없는 사람 | 환율 1,500원대에 목돈을 넣는 사람, 1년에서 3년 안에 쓸 돈 |
표에서 두 줄만 보시면 됩니다. 환헤지가 변동성을 줄여 주지 않았다는 것(월 수익률 표준편차가 오히려 조금 높고 최대 낙폭도 더 큼)과, 그런데도 환율이 내리는 해에는 환헤지가 확실히 앞선다는 것입니다.
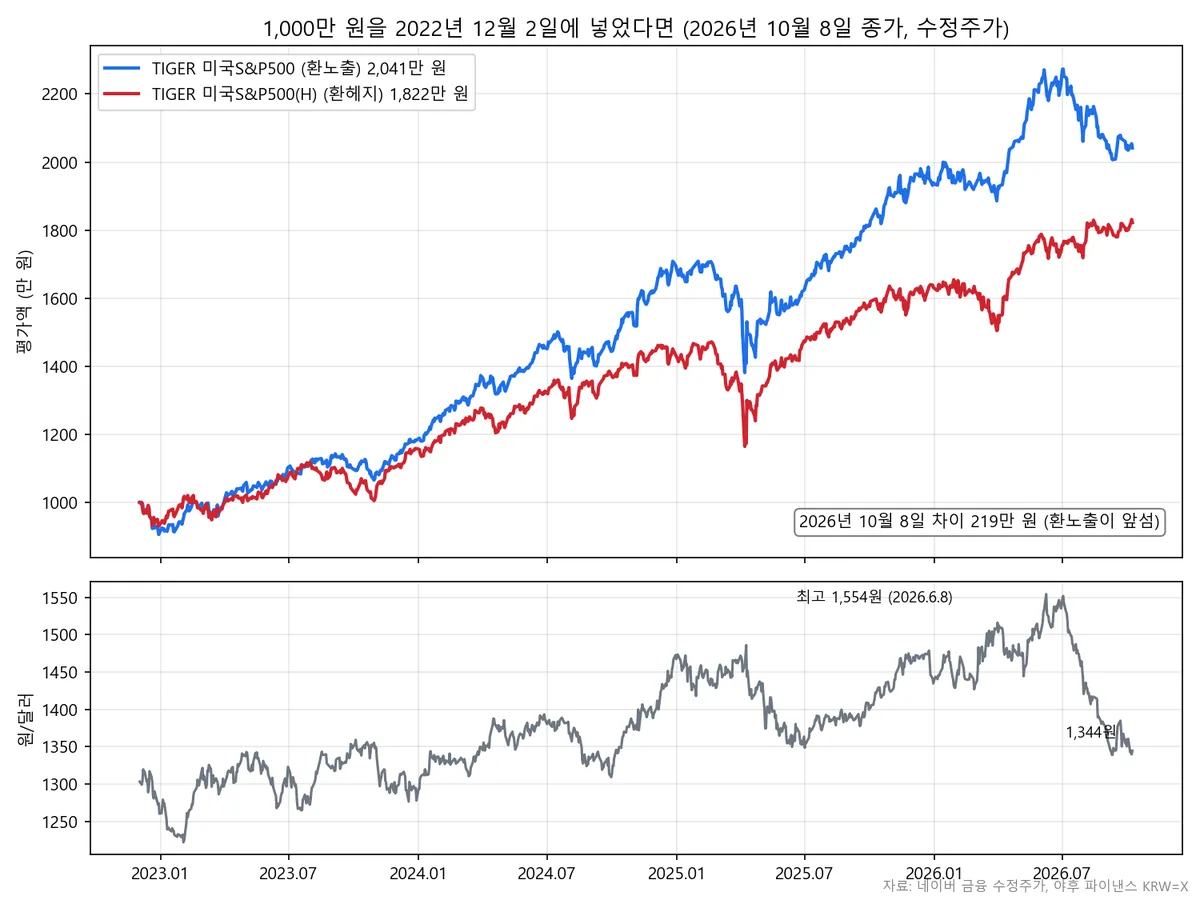 ▲ 위는 1,000만 원의 평가액, 아래는 같은 기간 원/달러 환율. 두 선의 간격이 벌어지는 시점과 환율이 오르는 시점이 맞물립니다
위쪽 두 선은 2023년 내내 거의 붙어 가다가 2024년에 벌어지고, 2026년 6월 환율이 1,554원 고점을 찍은 뒤 다시 좁혀집니다. 아래 환율 선과 겹쳐 보면 두 선의 간격이 벌어지는 시점이 환율이 오르는 시점과 정확히 맞물립니다.
차이 1: 환율이 오른 해와 내린 해에 결과가 뒤집힌다
환헤지 ETF는 달러 자산을 사면서 같은 금액의 달러를 선물환으로 팔아 둡니다. 환율이 오르든 내리든 원화 가치가 고정되는 구조라서, 원화 수익률은 달러 수익률에서 헤지 비용을 뺀 값에 가깝게 나옵니다. 환노출 ETF는 그 반대로 환율 변화가 그대로 수익률에 얹힙니다.
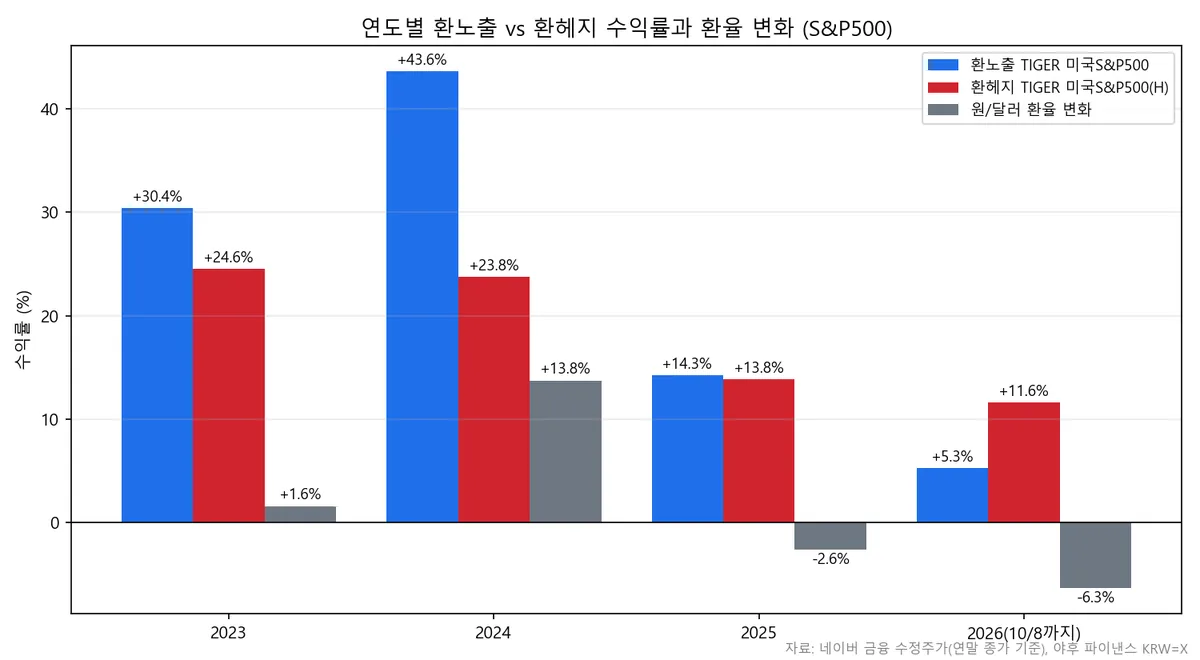 ▲ 환율이 오른 2023·2024년은 환노출이, 내린 2026년은 환헤지가 앞섰고 2025년은 헤지 비용이 환율 하락분을 상쇄해 거의 같았습니다
연도별로 끊어 보면 2023년은 환율이 1.6% 올라 환노출이 5.9%p 앞섰고, 2024년은 환율이 13.8% 뛰어 19.9%p 차이가 났습니다. 2025년은 환율이 2.6% 내렸는데도 두 ETF가 0.4%p 차이로 거의 같았습니다. 환율 하락분을 헤지 비용이 상쇄했기 때문입니다. 올해는 환율이 1,435원에서 1,344원으로 6.3% 내리면서 환헤지가 6.4%p 앞섭니다.
머니투데이가 2026년 8월 31일에 짚은 최근 3개월 수익률 차이는 더 극적입니다. 환율이 두 달 만에 183원 빠진 구간이라 S&P500(H)가 +1.54%, 환노출이 -6.91%였습니다. 제가 환율 고점인 6월 8일부터 10월 8일까지로 잘라 보니 환노출 -8.0%, 환헤지 +4.8%로 12.8%p가 갈렸습니다. 같은 기간 나스닥100 짝은 -6.8%와 +6.3%입니다.
차이 2: 헤지 비용은 한미 금리 차를 따라 움직인다
환헤지 ETF의 비용은 운용보수가 아니라 선물환 계약에서 나옵니다. 달러를 팔고 원화를 사는 계약은 두 통화의 금리 차만큼 가격이 매겨지는데, 미국 금리가 한국보다 높으면 달러를 팔아 두는 쪽이 그 차이를 물어내는 구조입니다. KB자산운용 가이드도 환헤지 비용이 두 나라 금리 차에서 발생한다고 설명합니다.
얼마나 드는지는 직접 잴 수 있습니다. 환노출 ETF 수익률에서 환율 변화를 걷어 내면 달러 기준 수익률이 나오고, 거기서 환헤지 ETF 수익률을 빼면 헤지에 든 비용이 남습니다.
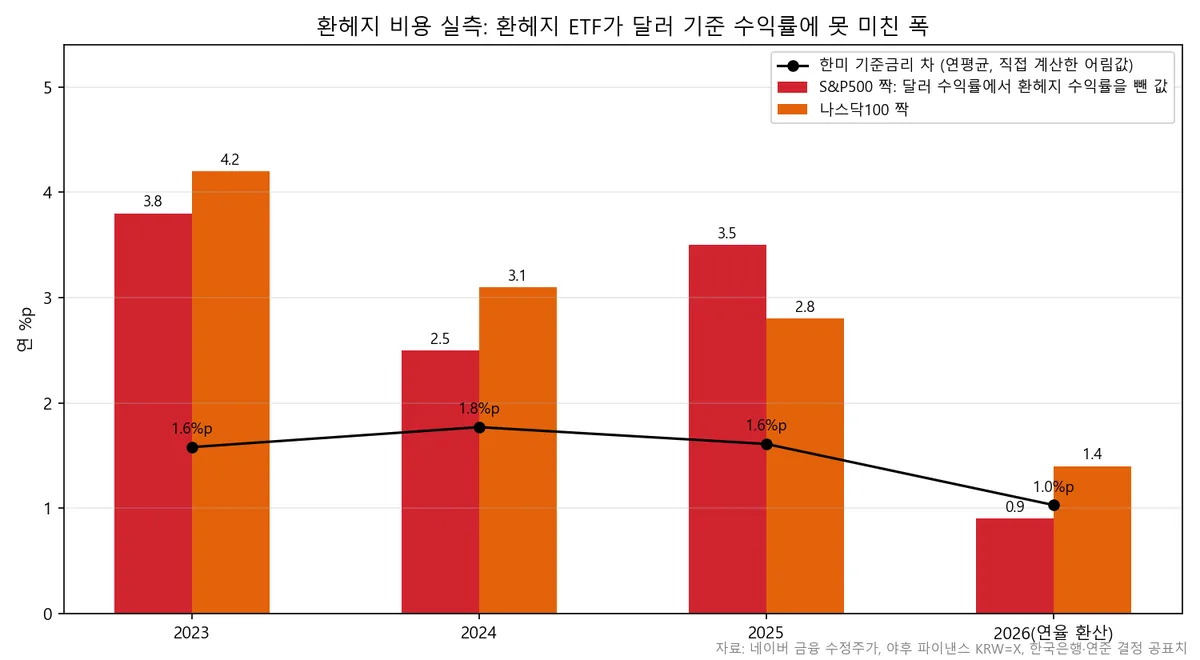 ▲ 막대는 환헤지 ETF가 달러 기준 수익률에 못 미친 폭, 선은 한미 기준금리 차. 금리 차가 좁아진 2026년에 비용도 가장 작습니다
S&P500 짝에서 이 값은 2023년 3.8%p, 2024년 2.5%p, 2025년 3.5%p, 2026년은 연율로 0.9%p입니다. 나스닥100 짝은 4.2, 3.1, 2.8, 1.4%p입니다. 3.85년 전체로 연율화하면 S&P500 짝이 연 2.5%p, 나스닥100 짝이 연 2.7%p입니다. 이 숫자에는 금리 차 말고도 선물환 스프레드, 매달 계약을 갈아타는 롤오버 비용, 두 ETF의 추적오차 차이가 다 섞여 있어서 금리 차보다 1%p에서 2%p 더 큽니다.
제가 기준금리를 월별로 평균해 어림한 한미 금리 차는 2023년 1.6%p, 2024년 1.8%p, 2025년 1.6%p, 2026년 1.0%p였습니다. 금리 차가 좁혀진 올해 헤지 비용이 가장 작게 나온 것은 우연이 아닙니다. 지금 기준금리는 한국은행이 8월 27일 올린 3.00%와 연준이 9월 16일 올린 3.75%에서 4.00%라 차이가 0.75%p에서 1.0%p로 줄어 있습니다. 양국이 함께 올리는 중이라 이 차이가 당장 다시 벌어질 것 같지는 않지만, 확신까지는 못 합니다.
차이 3: 환헤지가 변동성을 줄여 주지는 않았다
환헤지라고 하면 안전한 쪽으로 들리는데, 지난 4년 자료는 그렇지 않았습니다. 월 수익률 표준편차는 S&P500 짝이 환노출 3.51%p, 환헤지 3.59%p이고 나스닥100 짝은 5.00%p와 5.33%p입니다. 최대 낙폭도 2025년 4월 7일 기준으로 환노출 -19.2%, 환헤지 -20.9%로 환헤지가 더 깊었습니다.
이유는 원화와 미국 주식이 반대로 움직이는 버릇에 있습니다. 2025년 2월 19일 고점에서 4월 8일 저점까지 S&P500 환노출 ETF는 -14.3%, 환헤지는 -16.7%였는데, 그 사이 환율이 2.1% 올라 환노출 쪽 손실을 메워 줬습니다. 미국 주식이 빠질 때 달러가 강해지는 날이 많으니 환노출 자체가 완충재 노릇을 한 셈입니다. 환헤지는 그 완충재를 떼어 내고 비용까지 내는 선택이라, 변동성을 낮추는 용도로 고르면 실망하기 쉽습니다.
누구에게 환헤지가 맞고 누구에게 환노출이 맞나
10년 넘게 적립할 돈이면 환노출이 맞다고 봅니다. 연 2%p 남짓한 비용이 복리로 쌓이면 10년 뒤 20% 넘는 차이가 되고, 그 기간 환율이 오를지 내릴지는 아무도 모르지만 비용은 확실히 나갑니다. 다만 2026년 6월처럼 환율이 1,550원대에 있을 때 목돈을 한 번에 넣어야 한다면, 그 돈만큼은 환헤지로 가는 쪽이 낫습니다. 넉 달 만에 12.8%p가 갈린 게 바로 그 경우입니다.
반대로 이미 달러 예금이나 미국 직투 계좌를 들고 있는 분은 환노출 ETF를 더 보탤 이유가 약합니다. 포트폴리오 전체의 달러 비중이 이미 높으니 국내 상장 미국 ETF는 환헤지로 채워 통화를 나누는 편이 균형이 맞습니다. 저라면 적립식 핵심 자산은 환노출, 환율이 1,450원을 넘는 시기의 추가 매수분만 환헤지로 나누겠습니다. 환율 기준을 1,450원으로 잡는 근거는 2022년 12월 이후 환율 중앙값이 1,370원 안팎이고 1,450원 위에 머문 날이 전체의 5분의 1 정도였다는 것뿐이라, 엄밀한 선은 아닙니다.
환율 계산기로 내 수익에서 환율 몫 떼어 보기
환헤지로 갈지 말지는 환율이 내 수익에서 몇 %p를 차지했는지 확인한 뒤에 정해도 늦지 않습니다. etfsim.kr 환율 영향 계산기에 환율 고점이었던 6월 8일 SPY 739.22달러 매수, 10월 7일 777.22달러, 환율 1,554.5원과 1,340원, 10주를 넣어 봤습니다.
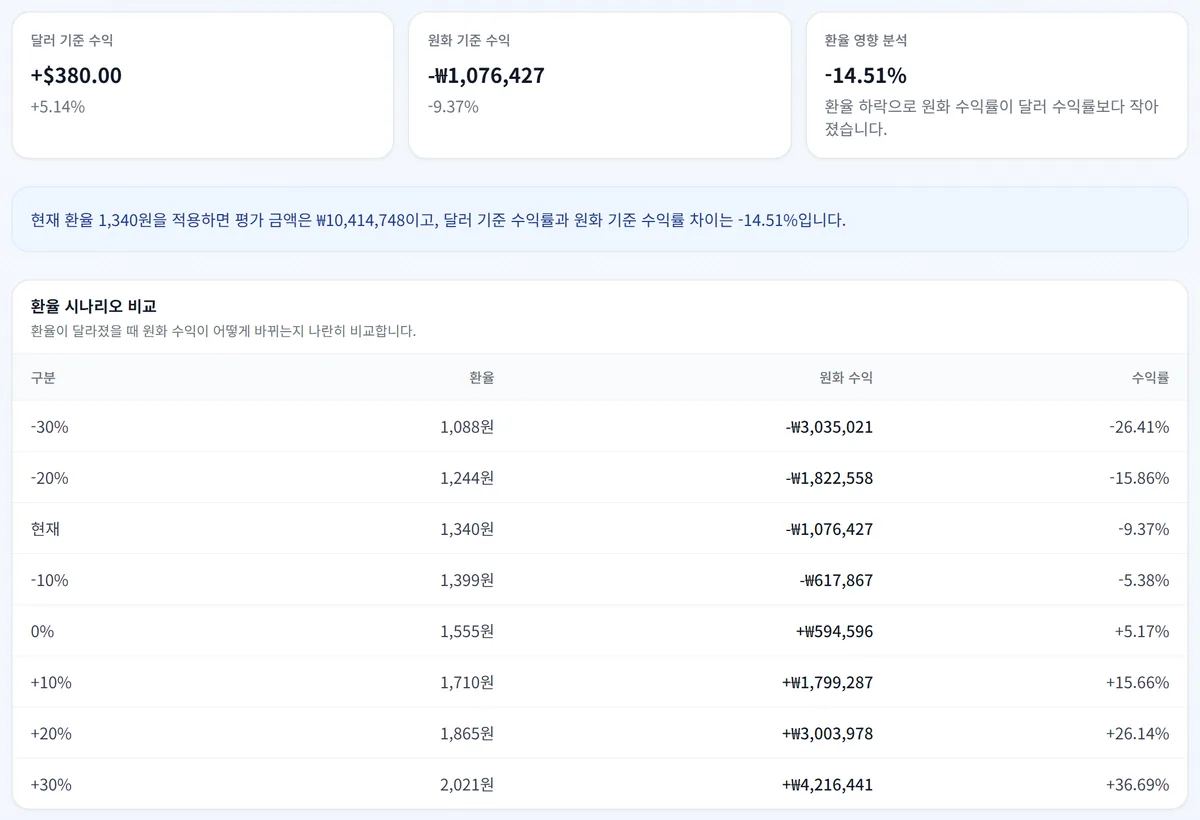 ▲ SPY를 환율 고점 6월 8일에 사서 10월 7일까지 들고 있었다면 달러로는 +5.14%, 원화로는 -9.37%. 환율 기여도 -14.51%p가 환헤지였다면 사라졌을 몫입니다
달러로는 +5.14%인데 원화로는 -9.37%이고 환율 기여도가 -14.51%p로 나옵니다. 환헤지 ETF를 샀다면 이 -14.51%p 대신 넉 달치 헤지 비용 0.3%p 정도만 냈을 겁니다. 반대로 2024년처럼 환율이 13.8% 오른 해에 같은 계산을 하면 환율 기여도가 플러스로 나오고, 그해 환헤지는 그 몫을 통째로 놓쳤습니다.
내 매수 환율로 환율 몫 계산해 보기 → etfsim.kr 환율 영향 계산기 매수가와 환율만 넣으면 달러 수익과 환율 수익이 갈라져 나옵니다.
환율이 원화 수익률을 어떻게 바꾸는지 연도별 SPY 자료로 정리한 글은 미국 ETF 환율 위험 정리에 있고, 국내 상장 S&P500 ETF끼리의 보수와 추적 차이는 TIGER vs ACE 미국S&P500 비교에서 볼 수 있습니다.
자주 묻는 질문
환헤지 ETF 장단점을 세 줄로 요약하면? 장점은 환율이 내릴 때 달러 수익률을 그대로 지킨다는 것, 단점은 환율이 오를 때 그 이익을 못 받고 해마다 2%p 남짓 비용이 나간다는 것, 그리고 변동성을 줄여 주지는 않는다는 것입니다. 2022년 12월부터 2026년 10월까지 S&P500 짝에서 실제로 잰 결과입니다.
환헤지 비용은 어디에 표시되나요? 운용보고서의 총보수에는 들어 있지 않습니다. 선물환 계약의 가격에 녹아 있어서 기준가 수익률이 그만큼 낮게 나오는 방식입니다. 그래서 같은 지수 환노출 ETF의 수익률에서 환율 변화를 걷어 낸 값과 비교해야 비용이 보입니다. 지난 4년은 연 2.5%p에서 2.7%p였고 금리 차가 좁아진 올해는 연 1%p 안팎입니다.
지금처럼 환율이 1,340원대면 환헤지를 풀어야 하나요? 환율이 이미 많이 내린 뒤에 환헤지를 사는 것은 보험료를 내고 보험이 필요 없는 구간에 들어가는 셈이라 득이 적습니다. 다만 2022년 12월 이후 환율이 1,222원까지 내려간 적이 있어서 1,340원이 바닥이라고 말할 수는 없습니다. 환율 전망보다는 돈을 쓸 시점이 언제인지로 정하는 편이 낫습니다.
나스닥100도 결과가 같나요? 방향은 같고 폭이 조금 큽니다. TIGER 미국나스닥100과 (H)는 2022년 12월 2일 이후 각각 +169.2%와 +140.6%로 28.6%p 차이가 났고, 올해는 환헤지가 6.5%p 앞서 있습니다. 헤지 비용은 연 2.7%p로 S&P500 짝보다 0.2%p 높게 나왔는데, 이 정도 차이는 추적오차 안에 들어갑니다.
⚠️ 투자 유의사항: 수익률은 네이버 금융 수정주가와 야후 파이낸스 원/달러 환율을 2026년 10월 8일 종가까지 넣어 직접 계산한 값이고, 매매 수수료와 분배금 세금은 뺐습니다. 헤지 비용은 두 ETF의 수익률 차이에서 역산한 어림값이라 운용사가 공시하는 숫자와 다를 수 있고, 한미 금리 차도 제가 월별로 평균한 값입니다. 환헤지와 환노출 중 어느 쪽을 사라는 글이 아니며 선택과 결과는 본인 몫입니다.