TIGER 미국S&P500 vs KODEX 미국S&P500 차이, 총보수 말고 진짜 다른 3가지
TIGER 미국S&P500과 KODEX 미국S&P500은 3년 수익률이 77.1%·77.5%로 거의 같습니다. 총보수 대신 봐야 할 차이 3가지, KODEX 분배금이 두 배인 이유(유보배당 2029년까지), 실부담비용 0.09%p가 20년에 279만 원이 되는 계산, 계좌별 선택 기준을 2026년 9월 기준으로 정리했습니다.
TIGER 미국S&P500 vs KODEX 미국S&P500 차이, 총보수 말고 진짜 다른 3가지
TIGER 미국S&P500과 KODEX 미국S&P500은 같은 지수를 같은 방식으로 따라가는 ETF라서 장기 수익률은 거의 같습니다. 최근 3년 분배금 재투자 기준 수익률이 77.1%와 77.5%로 0.4%p 차이였습니다. 그런데도 둘이 다른 지점이 세 곳 있습니다. 분배금 구조, 실부담비용, 그리고 규모와 호가입니다. 이 글은 2026년 9월 8일 기준 공시 수치와 제가 직접 계산한 수익률·비용 차이로 정리했습니다.
한눈에 비교 (2026년 9월 8일 기준)
| 항목 | TIGER 미국S&P500 (360750) | KODEX 미국S&P500 (379800) |
|---|---|---|
| 운용사 | 미래에셋자산운용 | 삼성자산운용 |
| 상장일 | 2020년 8월 7일 | 2021년 4월 9일 |
| 순자산 | 20조 3,212억 원 | 10조 795억 원 |
| 1주 가격 | 25,460원 | 23,140원 |
| 총보수 | 연 0.0068% | 연 0.0062% |
| 실부담비용률 (2025년 초 공시) | 0.1387% | 0.2281% |
| 분배금 | 1·4·7·10월 말 기준, 최근 1년 253원 (0.99%) | 1·4·7·10월 말 기준, 최근 1년 479원 (2.07%) |
| 환헤지 | 없음 (환노출) | 없음 (환노출) |
| 상위 종목 | 엔비디아 8.4% · 애플 7.1% · MS 5.6% | 동일 |
표에서 총보수 0.0068%와 0.0062%는 차이가 아닙니다. 1억 원을 1년 들고 있을 때 600원 차이입니다. 2025년 2월에 미래에셋이 0.07%에서, 삼성이 0.0099%에서 지금 숫자로 동시에 내리면서 총보수 경쟁은 사실상 끝났습니다. 실제로 갈리는 건 아래 세 가지입니다.
차이 1. KODEX 분배금이 두 배인 이유는 유보배당 환급
KODEX 미국S&P500은 2025년 1월 24일까지 이름이 KODEX 미국S&P500TR이었습니다. TR은 배당을 분배하지 않고 안에서 재투자하는 구조인데, 2025년 7월부터 해외주식형 TR ETF도 연 1회 이상 결산·분배해야 한다는 소득세법 시행령 개정이 예고되면서 삼성자산운용이 이름에서 TR을 떼고 분배형으로 바꿨습니다. 그러면서 상장 이후 쌓아 둔 유보 배당금을 2025년 7월부터 2029년 1월까지 15회에 걸쳐 추가로 지급하기로 했습니다. 회당 기준가의 약 0.27%입니다.
그래서 지금 KODEX의 분기 분배금에는 S&P500 기업이 실제로 준 배당 몫 60원대에 유보배당 60원대가 얹혀 나옵니다. 2026년 7월 말 기준 분배금이 주당 132원, 분배율 0.54%였습니다. 같은 시점 TIGER는 66원이었습니다. 두 ETF의 최근 1년 분배 흐름은 아래와 같습니다.
| 기준월 | TIGER 미국S&P500 | KODEX 미국S&P500 |
|---|---|---|
| 2025년 10월 | 60원 | 110원 |
| 2026년 1월 | 65원 | 119원 |
| 2026년 4월 | 62원 | 118원 |
| 2026년 7월 | 66원 | 132원 |
| 1년 합계 | 253원 | 479원 |
이 표를 보고 "KODEX가 배당을 더 준다"고 읽으면 안 됩니다. 원래 내 몫이었던 돈을 나눠 돌려받는 것이고, 그만큼 기준가에서 빠져나옵니다. 2029년 1월 지급이 끝나면 두 ETF의 분배금은 비슷한 수준으로 돌아옵니다. 다만 이 구조가 계좌에 따라 의미가 달라집니다. 일반 계좌라면 분배금마다 배당소득세 15.4%가 붙으니 굳이 분배금이 많은 쪽이 유리하지 않습니다. 연금저축이나 ISA에서는 과세가 미뤄지거나 줄어드니 현금이 더 들어오는 게 나쁠 게 없고, 이 경우 분배금은 분기마다 그대로 재매수하면 됩니다.
차이 2. 실부담비용은 KODEX가 0.09%p 높다
총보수 뒤에 숨은 숫자가 실부담비용률입니다. 총보수에 회계감사비·지수 사용료 같은 기타비용과 리밸런싱 과정의 매매·중개수수료를 더한 값으로, 운용사가 광고에 쓰는 총보수보다 훨씬 큽니다. 아래 수치로 계산하면 TIGER는 총보수의 약 20배, KODEX는 약 37배입니다. 금융투자협회 공시를 합산한 2025년 2월 보도 기준으로 TIGER 미국S&P500이 0.1387%, KODEX 미국S&P500이 0.2281%였습니다. 같은 지수를 추종하는 RISE 0.1587%, ACE 0.1755%도 그 사이에 있었습니다.
이 차이가 실제로 얼마인지 제가 직접 계산해 봤습니다. 월 50만 원 적립, 연 7% 수익률 가정에서 비용만 0.0894%p 다르게 넣었습니다.
| 기간 | TIGER 기준 (비용 0.1387%) | KODEX 기준 (비용 0.2281%) | 차이 |
|---|---|---|---|
| 10년 | 8,638만 원 | 8,595만 원 | 43만 원 |
| 20년 | 2억 5,759만 원 | 2억 5,480만 원 | 279만 원 |
20년에 279만 원이면 무시할 금액은 아니지만, 이 숫자는 두 가지 조건이 붙습니다. 첫째, 실부담비용은 반기마다 다시 공시되고 매매 규모와 자금 유입에 따라 흔들립니다. 2025년 초 수치가 2026년에도 그대로라는 보장이 없어서, 최신 값은 금융투자협회 전자공시나 각 운용사 상품 페이지 하단에서 직접 확인해야 합니다. 둘째, 실제 수익률에는 이 비용이 이미 반영돼 있는데, 아래에서 볼 수익률 차이는 0.09%p보다 훨씬 작았습니다. KODEX가 분배금을 유보하던 시기의 재투자 효과가 비용 차이를 일부 상쇄한 것으로 보입니다.
차이 3. 규모는 두 배, 호가는 TIGER가 촘촘하다
TIGER 미국S&P500은 2026년 7월 1일 국내 상장 해외주식형 ETF 중 처음으로 순자산 20조 원을 넘었고, 2026년 상반기 개인 순매수만 3조 1,884억 원이었습니다. KODEX 미국S&P500은 10조 원 규모로 국내 ETF 전체에서도 상위권이지만 TIGER의 절반입니다.
이 차이가 체감되는 순간은 장 시작 직후나 미국 지수가 크게 움직인 다음 날 아침입니다. 거래량이 많은 ETF는 매수·매도 호가 간격이 좁고 기준가와 시장가의 괴리가 빨리 좁혀집니다. 장 초반에는 호가 간격이 넓어 시장가로 사면 기준가보다 높은 값에 체결되기 쉽고, 거래량이 적은 쪽일수록 그 손해가 커질 수 있습니다. 한 번은 큰 차이가 아니지만 매달 시장가로 사는 습관이면 이것도 비용입니다. 지정가로 기준가 근처에 걸어 두면 둘 다 문제가 없으니, 저는 매달 사는 돈이라면 지정가 자동매수를 쓰는 쪽이 낫다고 봅니다.
그래서 수익률은 얼마나 달랐나
두 ETF의 수익률을 Yahoo Finance 분배금 재투자 기준 종가로 2026년 9월 9일에 뽑아 봤습니다.
| 기간 | TIGER 미국S&P500 | KODEX 미국S&P500 |
|---|---|---|
| 최근 1년 | 14.61% | 14.63% |
| 최근 3년 | 77.11% | 77.52% |
| 2021년 9월 이후 5년 | 103.08% | 105.74% |
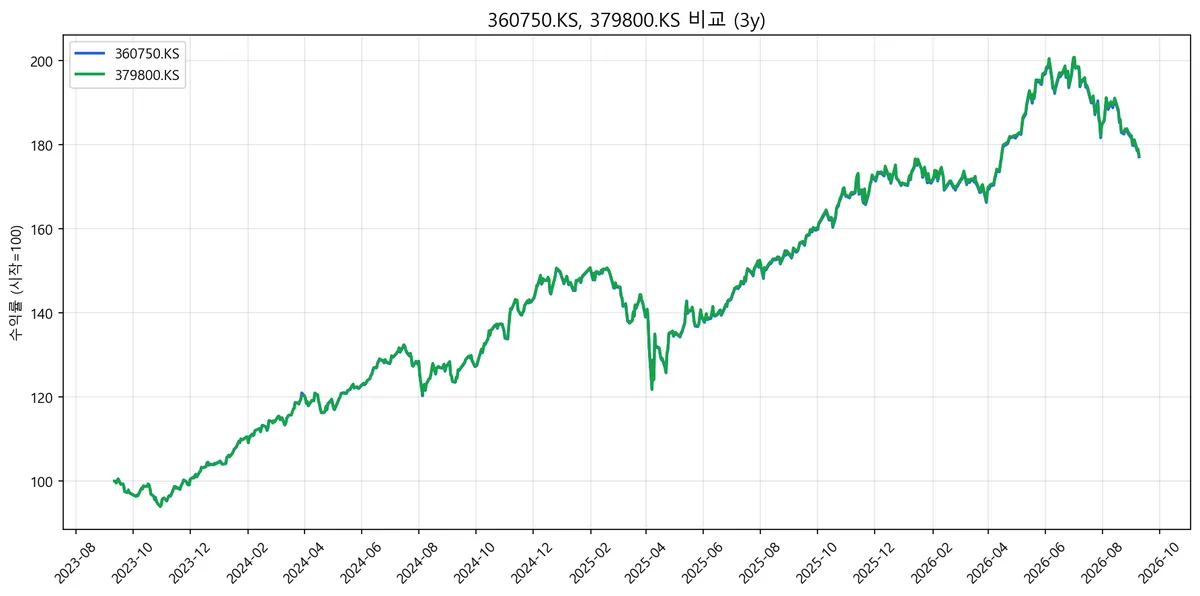 ▲ 3년 가격 추이(시작=100). 파란선이 TIGER(360750), 녹색선이 KODEX(379800)인데 거의 한 선으로 보입니다. 같은 지수를 같은 방식으로 담고 있으니 갈림은 비용과 분배 구조에서만 생깁니다.
세 구간 모두 KODEX가 소폭 앞섰습니다. 실부담비용이 높은 쪽이 앞선 이유는 KODEX가 2025년 1월까지 TR 구조로 배당을 세금 없이 안에서 굴렸기 때문입니다. TIGER 분배금은 일반 계좌라면 15.4%를 떼고 재투자되니 그 기간만큼 누적 차이가 생겼습니다. 분배형으로 바뀐 2025년 이후만 놓고 보면 1년 수익률 차이는 0.02%p로 사실상 같습니다. 가격만 보는 단순 수익률로는 최근 1년 TIGER 13.48%, KODEX 12.30%로 TIGER가 앞서는데, 이건 KODEX가 유보배당을 현금으로 더 많이 빼 줬기 때문에 생기는 착시입니다. 어느 쪽이든 앞으로 두 ETF의 성과를 가를 변수는 실부담비용 0.09%p 하나만 남습니다.
어느 쪽을 고를까
| 상황 | 제 선택 | 이유 |
|---|---|---|
| 일반 계좌에서 새로 시작 | TIGER | 분배금이 적어 배당소득세가 덜 나가고, 실부담비용이 낮고, 호가가 촘촘함 |
| 연금저축·ISA에서 새로 시작 | 둘 다 무방, 굳이 고르면 TIGER | 과세 이연이라 분배금 크기는 중요하지 않고 비용만 남음 |
| 이미 KODEX를 들고 있음 | 그대로 유지 | 갈아타면서 내는 매매 비용과 호가 손실이 0.09%p 차이보다 클 수 있음 |
| 분기마다 현금이 들어오는 걸 보고 싶음 | KODEX | 2029년 1월까지 유보배당 환급으로 분배율 2% 안팎 유지 |
| 한 계좌에 둘 다 담기 | 비추천 | 같은 지수라 분산 효과가 없고 관리만 늘어남 |
이미 한쪽을 들고 있다면 갈아타지 않는 편이 낫다고 보는 이유는 위 표의 세 번째 줄과 같습니다. 새로 시작하는 분이라면 저는 TIGER를 먼저 보라고 하겠는데, 이유는 "더 좋아서"가 아니라 "일반 계좌에서 세금이 조금 덜 나가고 확인해야 할 변수가 하나 적어서"입니다. 이 둘과 미국 상장 VOO를 함께 놓고 세후 결과를 보고 싶으면 국내상장 S&P500 ETF vs VOO 비교 글과 S&P500 ETF 비교 페이지에서 이어서 보면 됩니다.
 ▲ etfsim.kr S&P500 ETF 비교 페이지. 국내 상장 ETF와 미국 직투 VOO·SPY를 보수·세금·계좌 기준으로 나란히 볼 수 있습니다. 비교 페이지 열기
자주 묻는 질문
Q. 두 ETF를 ISA에서 사면 분배금 세금은 어떻게 되나요? ISA 안에서는 분배금에 세금이 바로 붙지 않고 만기 때 손익을 합쳐 200만 원(서민형 400만 원)까지 비과세, 초과분은 9.9% 분리과세입니다. 그래서 ISA에서는 분배금이 많은 KODEX라고 불리하지 않습니다.
Q. KODEX 유보배당 지급이 끝나면 어떻게 되나요? 2029년 1월 지급이 마지막입니다. 그 뒤 분배금은 S&P500 기업 배당에서 비용을 뺀 수준으로 내려와 TIGER와 비슷해집니다. 기준가에서 빠져나가던 유보배당도 없어지니 가격 수익률 차이도 사라집니다.
Q. 환헤지 버전을 고르는 게 낫지 않나요? 두 ETF 모두 환노출형이고, 환헤지형은 별도 상품(H)입니다. 헤지 비용이 연 1~2% 붙고 원·달러 환율이 오를 때 이익을 못 얻기 때문에, 저는 10년 이상 적립하는 돈이라면 환노출이 낫다고 봅니다.
Q. ACE나 RISE 미국S&P500은 어떤가요? 총보수는 RISE가 0.0047%로 더 낮지만 실부담비용은 2025년 초 기준 TIGER보다 높았고 거래량은 5분의 1 이하입니다. 비용을 따질 거면 총보수가 아니라 실부담비용과 호가를 보면 됩니다. TIGER vs ACE 미국S&P500 비교 페이지에 따로 정리해 두었습니다.
정리
TIGER 미국S&P500과 KODEX 미국S&P500은 지수·종목·환노출이 같고, 총보수 차이는 의미가 없습니다. 실제로 다른 건 KODEX의 유보배당 환급(2029년 1월까지), 실부담비용 0.09%p, 규모와 호가 세 가지입니다. 최근 3년 수익률 차이가 0.4%p였으니 이미 들고 있는 쪽을 유지하고, 새로 시작하면 실부담비용이 낮은 TIGER를 먼저 보되 반기마다 공시되는 실부담비용은 한 번씩 확인하면 됩니다.
관련 글도 이어서 읽어보세요 →
- 국내상장 S&P500 ETF vs VOO, 어디서 사는 게 유리할까
- S&P500 vs 나스닥100 적립식 비교
- S&P500 ETF 비교 페이지 (국내 + 미국 직투)
- 출처: 머니투데이 2025.5 KODEX 유보배당 지급 계획, 비즈워치 2025.2 S&P500 ETF 실부담비용 비교, 머니투데이 2026.7 TIGER 순자산 20조 돌파, 삼성자산운용 2026.7 분배금 공지, 금융투자협회 전자공시
⚠️ 투자 유의사항: 수익률은 최근 3년 분배금 재투자 기준이고 공시 수치는 2026년 9월 8일 자입니다. 실부담비용과 분배 정책은 운용사가 바꿀 수 있어 지금의 차이가 계속 간다는 보장이 없습니다. 공시 수치와 직접 계산한 값으로 정리한 글이고, 어느 쪽을 사라는 뜻이 아니라 계좌 종류에 따라 답이 갈린다는 이야기입니다.