노후자금 얼마 있어야 할까: 부부 월 298만 원이면 60세에 4억 7,500만 원
60세 은퇴 부부가 월 298만 원을 쓰고 국민연금 156만 원을 받으면 노후자금은 얼마 있어야 할까요? 실질수익률별 역산, 3억·5억·10억이 버티는 나이, 국민연금 받기 전 5년과 하락 순서의 영향을 계산했습니다.
노후자금 얼마 있어야 하느냐고 물으면 흔히 10억 원이라고 답하지만, 국민연금을 받는 부부라면 그 절반으로도 계산이 맞습니다. 부부가 60세에 은퇴해 월 298만 원을 90세까지 쓰고 65세부터 둘이 합쳐 국민연금 156만 원을 받는다고 놓으면, 물가를 뺀 실질수익률 연 2%에서 60세에 필요한 돈은 4억 7,500만 원입니다. 생활비를 최소 수준인 217만 원으로 잡으면 2억 5,500만 원까지 내려갑니다.
필요한 금액은 생활비, 국민연금, 수익률 세 숫자로 거의 정해집니다. 그리고 그중 금액을 가장 크게 흔드는 것은 수익률보다 국민연금을 받기 전 5년이었습니다.
계산에 넣은 숫자와 출처
생활비는 국민연금연구원이 50세 이상에게 물어본 제10차 국민노후보장패널 부가조사(2024년 조사, 2025년 12월 31일 발표) 값을 썼습니다. 국민연금 액수는 2025년 7월 기준 공표통계의 가입 기간별 평균입니다.
| 항목 | 넣은 값 | 근거 |
|---|---|---|
| 부부 적정 노후생활비 | 월 298만 원 | 조사값 298만 1천 원 |
| 부부 최소 노후생활비 | 월 217만 원 | 조사값 216만 6천 원 |
| 국민연금 부부 합계 | 월 156만 원 | 20년 이상 가입 평균 112만 539원 + 10년에서 19년 가입 평균 44만 2,177원 |
| 국민연금 시작 | 65세 | 1969년 이후 출생자 기준 |
| 은퇴와 계산 끝 | 60세 은퇴, 90세까지 | 2024년 생명표 60세 기대여명 남자 23.7년, 여자 28.4년 |
| 수익률 | 실질 연 0%, 2%, 3%, 4% | 물가상승률을 뺀 값 |
금액은 전부 오늘 돈 기준입니다. 물가가 오르는 만큼 생활비도 오른다고 보고 수익률에서 물가를 뺐기 때문에, 표에 나오는 298만 원은 30년 뒤에도 지금의 298만 원과 같은 장바구니를 뜻합니다. 국민연금도 물가에 맞춰 오르니 같은 방식으로 156만 원을 고정했습니다.
60세에 노후자금 얼마 있어야 하나: 역산 결과
90세에 잔액이 0이 되도록 거꾸로 풀면 아래 표가 나옵니다. 오른쪽 끝 열은 그 안에서 국민연금을 받기 전 5년, 즉 60세부터 64세까지 생활비 전액을 대는 데 드는 몫입니다.
| 실질수익률 | 적정 298만 원 | 최소 217만 원 | 적정 중 65세 전 5년 몫 |
|---|---|---|---|
| 연 0% | 6억 480만 원 | 3억 1,320만 원 | 1억 7,880만 원 |
| 연 2% | 4억 7,495만 원 | 2억 5,490만 원 | 1억 7,037만 원 |
| 연 3% | 4억 2,651만 원 | 2억 3,330만 원 | 1억 6,642만 원 |
| 연 4% | 3억 8,614만 원 | 2억 1,444만 원 | 1억 6,263만 원 |
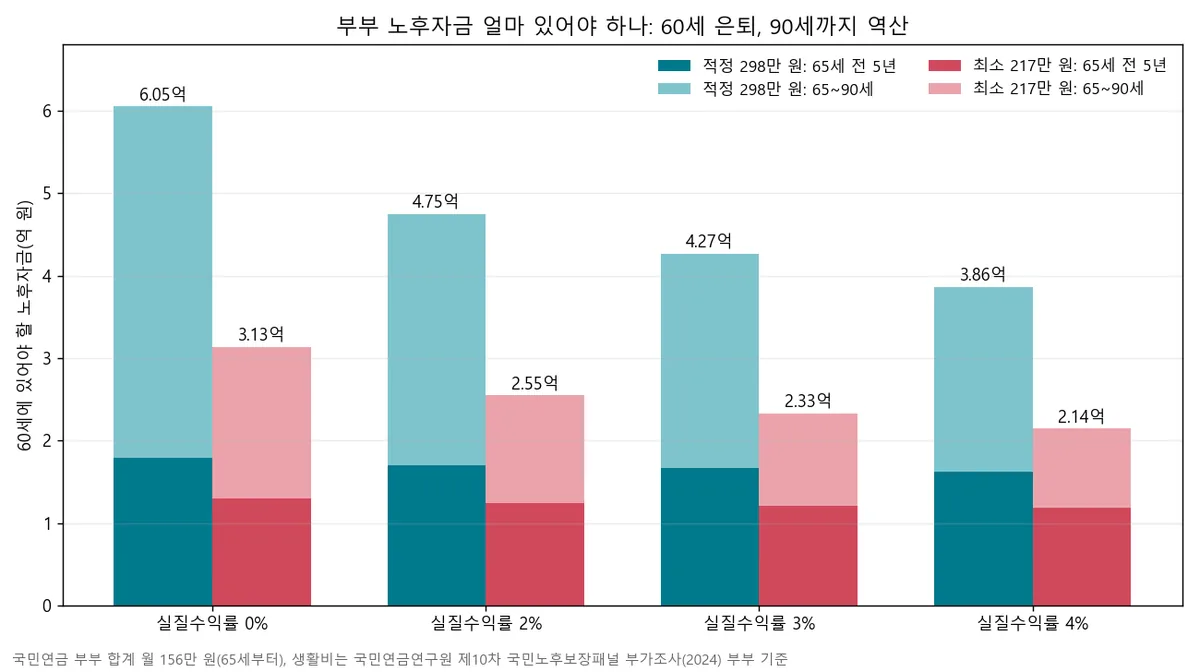 ▲ 진한 부분이 국민연금을 받기 전 5년 몫입니다. 수익률이 0%에서 4%로 올라가도 이 부분은 1억 7,880만 원에서 1억 6,263만 원으로 1,617만 원밖에 줄지 않습니다.
제 계산에서 가장 눈에 띈 건 이 진한 부분입니다. 5년은 복리가 일할 시간이 짧아서 수익률을 아무리 올려도 거의 줄지 않습니다. 반대로 65세 이후 25년 몫은 수익률 0%에서 4억 2,600만 원, 4%에서 2억 2,351만 원으로 절반 가까이 줄어듭니다. 그래서 수익률이 높을수록 전체에서 65세 전 5년이 차지하는 비중이 커지고, 연 4%에서는 42%가 됩니다.
3억·5억·10억이면 몇 살까지 버티나
같은 조건(65세 전 월 298만 원, 65세부터 월 142만 원 인출, 실질 연 2%)으로 자산별 잔고를 그려 봤습니다.
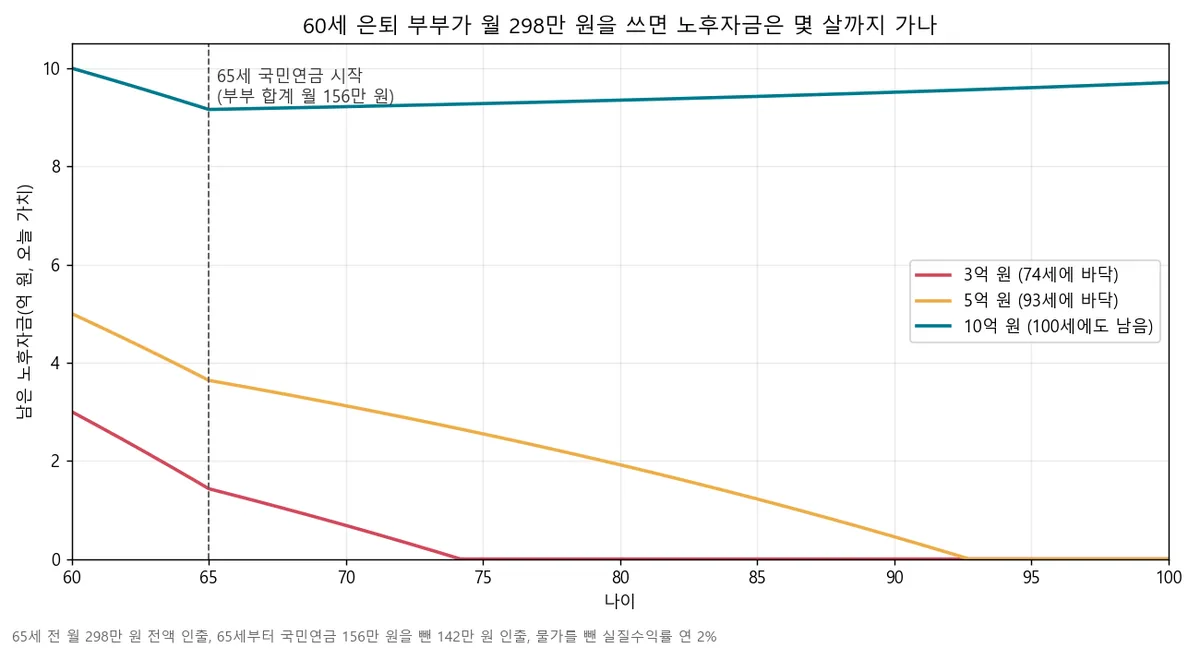 ▲ 3억 원은 74세, 5억 원은 93세에 바닥납니다. 10억 원은 65세 이후 인출액보다 수익이 커서 100세에도 9억 7천만 원가량 남습니다.
국민연금 없이 같은 금액을 매달 꺼낸다면 버티는 기간은 이렇습니다. 실질 연 2% 기준이고, 100세를 넘겨도 남으면 '평생'으로 적었습니다.
| 노후자금 | 월 100만 원 | 월 150만 원 | 월 200만 원 | 월 300만 원 |
|---|---|---|---|---|
| 3억 원 | 34.4년 | 20.2년 | 14.3년 | 9.1년 |
| 5억 원 | 87.8년 | 40.2년 | 26.8년 | 16.2년 |
| 10억 원 | 평생 | 평생 | 87.8년 | 40.2년 |
5억 원으로 월 200만 원을 쓰면 26.8년, 60세에 시작하면 86세 무렵에 끝납니다. 국민연금이 있는 집이라면 그 200만 원 중 상당 부분을 연금이 대 주니 위 그래프처럼 93세까지 늘어나는 겁니다.
은퇴 소득 계산기로 같은 질문을 넣어 보면
etfsim의 은퇴 소득 계산기에 같은 숫자를 넣었습니다. 목표 월수입 298만 원, 국민연금 156만 원, 균형형(배당률 2.5%), 인출률 2%입니다.
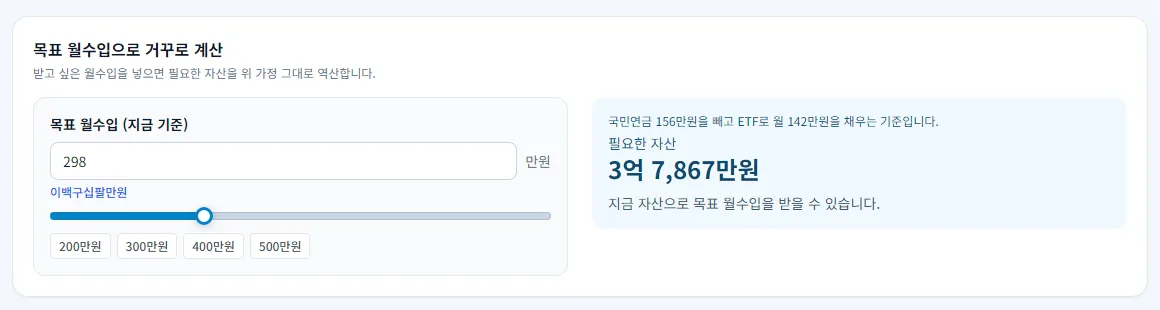 ▲ 국민연금 156만 원을 빼고 월 142만 원을 채우는 데 필요한 자산은 3억 7,867만 원으로 나옵니다.
제 역산에서 65세 이후 몫을 65세 시점 금액으로 바꾸면 3억 3,627만 원입니다. 계산기 결과보다 4,240만 원 적은데, 이 차이는 방식에서 옵니다. 계산기는 배당과 인출을 합쳐 해마다 4.5%만 꺼내고 원금은 굴리며 남기는 방식이고, 제 계산은 90세에 잔액을 0으로 끝냅니다. 자녀에게 남길 생각이 있거나 90세 이후가 걱정되면 계산기 쪽 숫자를 기준으로 삼는 편이 맞습니다.
인출률을 기본값 4%로 두면 필요 자산이 2억 6,215만 원까지 내려갑니다. 배당 2.5%를 더해 해마다 6.5%를 꺼내는 가정이라 저는 2%로 낮춰서 봤습니다. 같은 값으로 은퇴 소득 계산기를 열 수 있습니다.
숫자 하나를 바꾸면 필요 금액은 얼마나 움직이나
기준은 실질 연 2%, 60세 시점 4억 7,495만 원입니다.
| 바꾼 조건 | 60세에 필요한 금액 | 기준과 차이 |
|---|---|---|
| 둘 다 20년 이상 가입(국민연금 224만 원) | 3억 2,909만 원 | 1억 4,586만 원 적음 |
| 국민연금 합계 100만 원 | 5억 9,506만 원 | 1억 2,011만 원 많음 |
| 생활비 350만 원 | 6억 1,621만 원 | 1억 4,126만 원 많음 |
| 100세까지 계산 | 5억 6,036만 원 | 8,541만 원 많음 |
| 65세까지 일하고 은퇴(65세 시점) | 3억 3,627만 원 | 1억 3,868만 원 적음 |
마지막 줄이 이 계산의 요점입니다. 5년 더 일하면 그 5년 동안 노후자금을 꺼내지 않아도 되고, 필요한 돈이 1억 4천만 원 가까이 줄어듭니다. 은퇴를 늦추기 어렵다면 국민연금을 받기 전 5년을 무엇으로 메울지를 먼저 정해야 합니다.
수익률보다 무서운 것은 하락이 오는 순서
평균 수익률이 같아도 언제 떨어지느냐에 따라 결과가 크게 갈립니다. 5억 원, 실질 연 4%를 기본으로 두고 딱 한 해만 -20%가 나오는 경우를 나이별로 넣었습니다.
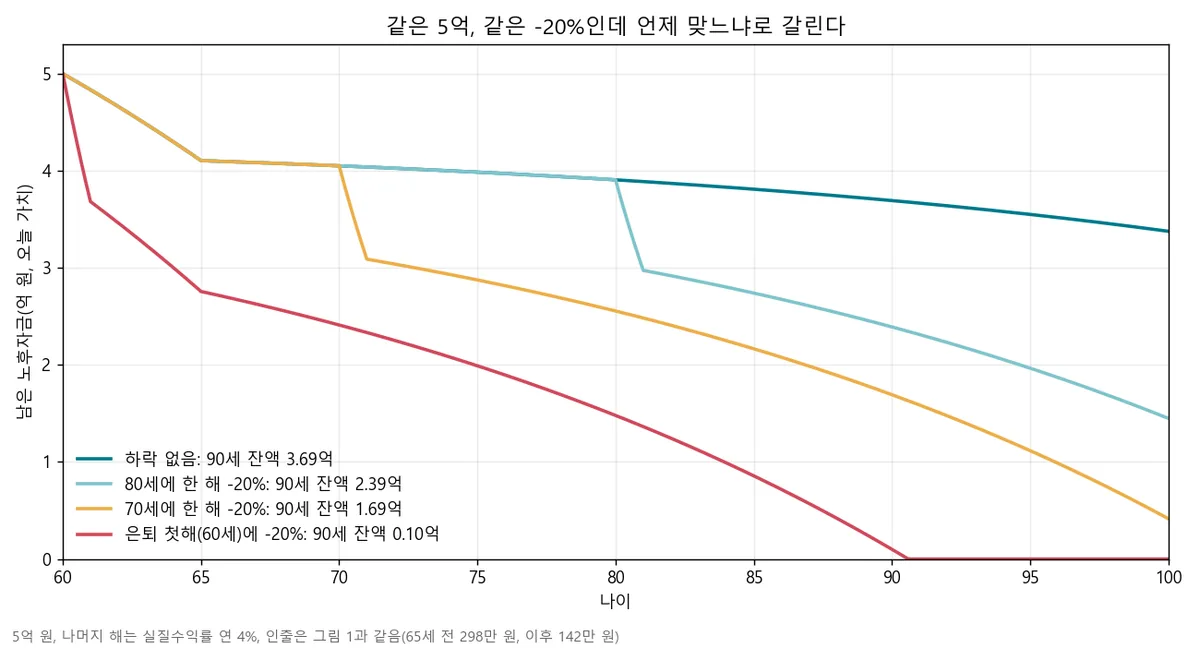 ▲ 하락이 없으면 90세 잔액이 3억 6,931만 원인데, 같은 -20%가 60세에 오면 90.6세에 바닥나고 70세에 오면 1억 6,926만 원이 남습니다.
은퇴 첫해에는 원금이 가장 크고, 떨어진 상태에서 생활비까지 빼면 나중에 회복할 몫 자체가 줄어듭니다. 그래서 저라면 65세 전 5년 몫인 1억 7천만 원 안팎은 주식형에 두지 않고 예금이나 단기채로 따로 떼어 놓겠습니다. 나머지만 주식과 채권을 섞어 굴리면 첫해에 시장이 무너져도 생활비를 팔아서 마련할 일이 없습니다.
계산에서 뺀 것도 적어 둡니다. 세금과 건강보험료, 의료비 같은 큰 지출, 집을 팔거나 주택연금으로 돌리는 경우는 넣지 않았습니다. 특히 금융소득이 늘면 지역가입자 건보료가 붙으니 연금계좌와 ISA로 나눠 두는 편이 실제 손에 남는 돈을 늘립니다.
자주 묻는 질문
국민연금 예상 수령액은 어디서 보나요? 국민연금공단 홈페이지나 앱의 '내 연금 알아보기'에서 지금까지 낸 기록을 바탕으로 예상 월액을 볼 수 있습니다. 이 글의 156만 원 자리에 그 숫자를 넣으면 됩니다. 156만 원이 100만 원으로 바뀌면 필요한 노후자금이 1억 2천만 원가량 늘어납니다.
10억 원은 있어야 한다는 말은 틀린 건가요? 국민연금 없이 계산하면 맞는 말에 가깝습니다. 월 298만 원을 60세부터 30년 동안 연금 없이 쓰면 실질 0%에서 10억 7,280만 원, 2%에서 8억 955만 원이 듭니다. 국민연금을 꾸준히 낸 부부라면 그 절반 근처로 내려옵니다.
집값은 노후자금에 넣나요? 이 계산은 꺼내 쓸 수 있는 금융자산만 셌습니다. 살고 있는 집은 팔거나 주택연금으로 돌리기 전에는 생활비로 쓸 수 없어서 뺐습니다.
읽는 분의 상황별로 먼저 할 일을 꼽으면 이렇습니다.
- 국민연금 예상액을 모르면 그것부터 조회합니다. 이 계산에서 금액을 1억 원 넘게 움직이는 값입니다.
- 60세 전후 은퇴가 예정돼 있다면 65세 전 5년 생활비(적정 기준 약 1억 8천만 원)를 따로 계산합니다.
- 모은 돈이 5억 원 안팎이면 은퇴 첫 몇 년의 하락이 가장 큰 위험이니 5년 치를 안전한 곳에 나눠 둡니다.
모자란 금액을 지금부터 적립으로 채우려면 복리 계산기에 월 적립금과 기간을 넣어 은퇴 시점에 얼마가 되는지 확인해 보세요.
⚠️ 투자 유의사항: 생활비는 2024년 국민노후보장패널 부가조사, 국민연금은 2025년 7월 공표통계의 평균값을 그대로 넣었고 실제 수령액은 가입 기간과 소득에 따라 크게 다릅니다. 수익률은 물가를 뺀 실질값으로 가정한 것이라 실제 시장 수익률이나 물가와 다를 수 있고, 세금과 건보료, 의료비는 계산에 넣지 않았습니다. 특정 상품을 사라는 글이 아니며 본인 연금 예상액과 지출을 넣어 다시 계산한 뒤 판단하세요.