ETF 매매차익 과세 여부: 594만 원 손실에도 세금 23만 원이 나온 계산
ETF 매매차익 과세 여부는 종류가 정합니다. 국내주식형은 비과세, 국내상장 해외·채권·레버리지·인버스는 15.4%, 해외상장은 250만 원 공제 뒤 22%. 실제 1년 가격으로 손실 상계가 안 되는 구조와 833만 원 기준을 계산했습니다.
ETF 매매차익 과세 여부는 ETF 종류가 정합니다. 코스피200처럼 국내 주식만 담은 국내주식형 ETF는 팔아서 남긴 차익이 비과세이고, 국내에 상장됐더라도 해외주식·채권·원자재·레버리지·인버스 ETF는 차익의 15.4%를 배당소득세로 뗍니다. 미국 같은 해외 거래소에 상장된 ETF는 양도소득세 22%를 내되 1년에 250만 원까지 공제됩니다.
같은 날 1,000만 원씩 사서 1년 뒤 판 ETF 네 개로 계산하면 차이가 더 분명해집니다. KODEX 200은 995만 원을 벌고도 세금이 0원이었고, 나머지 세 개는 합쳐서 594만 원을 잃었는데 세금이 23만 6,244원 나왔습니다.
ETF 매매차익 과세 여부, 종류별로 한 표에
| 구분 | 예시 | 매매차익 과세 | 세율과 계산 | 내는 방법 |
|---|---|---|---|---|
| 국내주식형 ETF | KODEX 200, TIGER 코스닥150 | 비과세 | 없음 | 없음 |
| 국내상장 기타 ETF | TIGER 미국S&P500, KODEX 골드선물(H), KODEX 레버리지, KODEX 인버스 | 과세(배당소득) | 15.4%, 매매차익과 과표기준가 상승분 중 작은 금액 | 팔 때 증권사가 원천징수 |
| 해외상장 ETF | VOO, QQQ, SCHD | 과세(양도소득) | 22%, 1년 손익 합산 뒤 250만 원 공제 | 다음 해 5월 직접 신고 |
| ISA·연금저축·IRP 안의 국내상장 ETF | 위 국내상장 ETF 전부 | 팔 때는 과세 안 함 | 만기나 인출 때 계좌 규칙으로 과세 | 계좌에서 처리 |
분배금은 따로 봐야 합니다. 국내주식형 ETF도 분배금에는 15.4%가 붙고, 이 글은 팔 때 생기는 차익만 다룹니다.
분류는 운용사 안내와 같습니다. 삼성자산운용 ETF 세금 안내는 국내채권·원자재·해외주식·레버리지·인버스 상품을 매매차익 과세 대상으로 묶습니다. 레버리지와 인버스는 코스피200을 따라가도 기타 ETF라는 점이 의외로 자주 헷갈립니다.
같은 국내상장인데 왜 세금이 갈리나
출발점은 개별 주식입니다. 국내 상장주식을 사고팔아 남긴 차익은 대주주가 아니면 세금이 없고, 국내주식형 ETF는 그 주식을 묶어 놓은 상품이라 같은 대우를 받습니다.
기타 ETF는 펀드처럼 취급됩니다.
안에서 생긴 해외주식 차익, 채권 이자, 선물 이익이 펀드 이익이 되고, 팔 때 받아 가는 그 이익은 배당소득으로 분류됩니다. 그래서 세율이 주식 양도세 체계를 따르지 않고 이자·배당과 같은 15.4%이며, 다른 이자·배당과 합쳐 한 해 2,000만 원을 넘으면 금융소득 종합과세로 넘어갑니다.
여기서 과표기준가라는 숫자가 등장합니다. ETF 안에서 국내 주식 매매차익 같은 비과세 부분을 걷어 내고 과세 대상만 남겨 매일 계산한 가격입니다. 세금은 실제 매매차익과 '판 날 과표기준가에서 산 날 과표기준가를 뺀 값' 중 작은 쪽에 매깁니다.
해외주식형은 두 값이 거의 같이 움직입니다. 국내 주식과 선물을 섞은 상품은 과표기준가 상승분이 매매차익보다 작을 수 있어서, 상품마다 운용사 홈페이지나 증권사 앱의 과표기준가로 확인해야 정확합니다.
1년 실제 가격으로 계산한 결과: 손실은 빼 주지 않는다
2025년 10월 10일 종가에 네 ETF를 1,000만 원어치씩(정수 주) 사서 2026년 10월 12일 종가에 모두 팔았다고 놓았습니다. 기타 ETF는 과표기준가 상승분이 매매차익보다 작지 않다고 보고 차익 전체에 15.4%를 적용했습니다.
| ETF | 구분 | 매수가 / 매도가 | 매매차익 | 세금 |
|---|---|---|---|---|
| KODEX 200 | 국내주식형 | 50,830원 / 101,605원 | +995만 1,900원 (+99.9%) | 0원 |
| TIGER 미국나스닥100 | 기타 | 158,610원 / 182,960원 | +153만 4,050원 (+15.4%) | 23만 6,244원 |
| KODEX 인버스 | 기타 | 2,955원 / 1,075원 | -636만 1,920원 (-63.6%) | 0원 |
| TIGER 미국채10년선물 | 기타 | 12,970원 / 11,525원 | -111만 4,095원 (-11.1%) | 0원 |
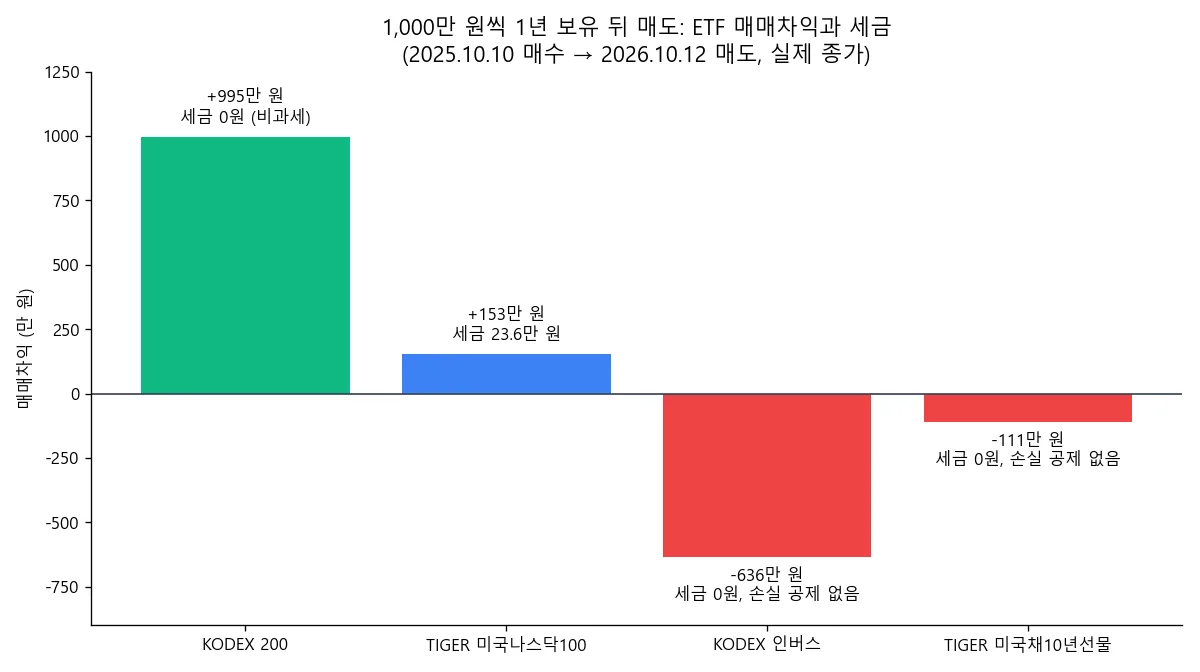 ▲ KODEX 200은 995만 원 이익에 세금 0원이고, 기타 ETF 중 이익이 난 나스닥100만 23만 6,244원을 냈으며 손실 난 두 개는 공제가 없습니다.
제가 계산하면서 가장 걸린 부분은 아래 두 줄입니다. 기타 ETF 세 개만 보면 153만 원을 벌고 748만 원을 잃어 594만 원 손실인데, 세금은 이익 난 종목 하나에서 그대로 떼어 갑니다. 국내상장 ETF의 배당소득은 종목마다 따로 계산하고 다른 ETF 손실과 합쳐 주지 않습니다.
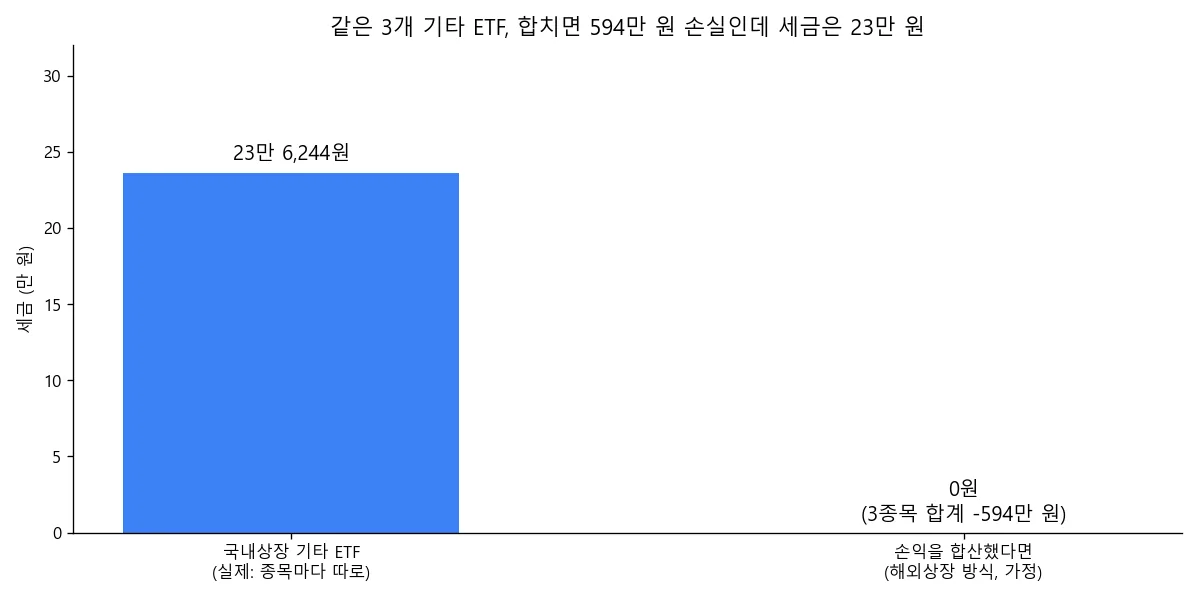 ▲ 세 ETF의 손익을 합칠 수 있었다면 세금이 0원이지만, 실제로는 이익 난 종목 하나에 23만 6,244원이 붙습니다.
인버스로 하락에 대비하는 분이라면 이 구조를 알고 들어가야 합니다.
시장이 올라 국내주식형에서 번 돈은 비과세라 세금이 없고, 인버스 손실은 어디에서도 공제받지 못합니다. 이번 1년은 그 조합이 가장 크게 드러난 경우였습니다.
해외상장 ETF는 언제 더 낼까: 기준은 833만 원
해외상장 ETF는 같은 해의 이익과 손실을 합산한 뒤 250만 원을 빼고 22%를 냅니다. 차익이 작으면 공제 덕에 해외상장이 유리하고, 크면 국내상장 15.4%가 유리합니다. 두 세금이 같아지는 지점은 250만 원에 22%를 곱해 두 세율 차이 6.6%p로 나눈 값, 한 해 차익 833만 원입니다.
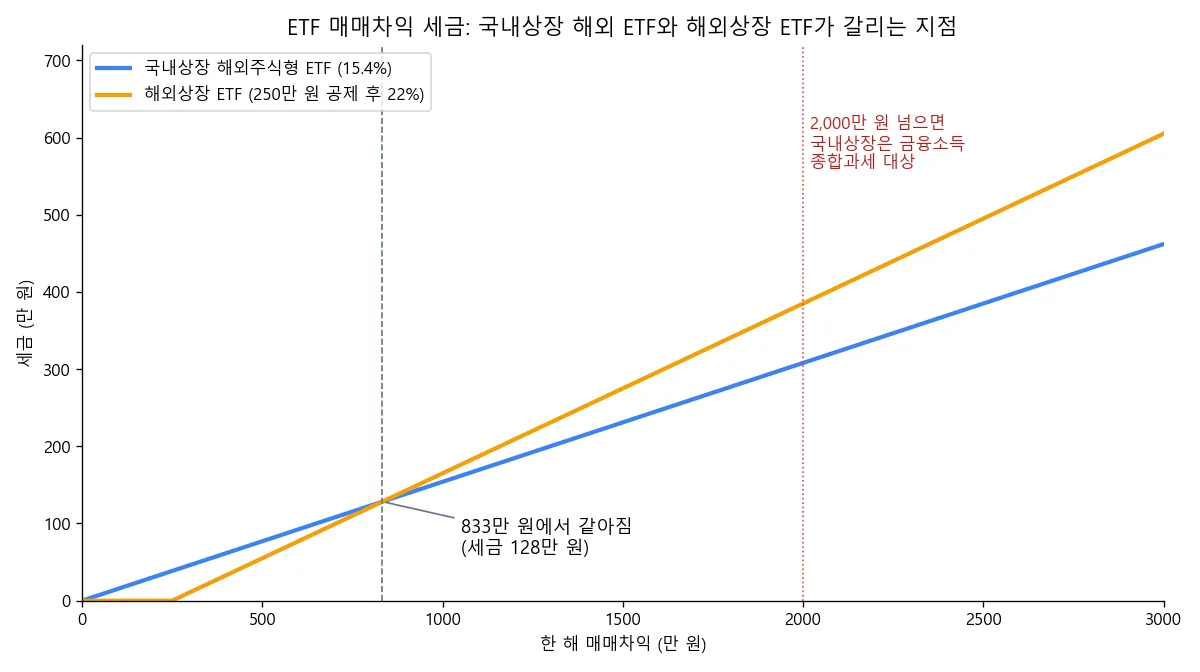 ▲ 한 해 매매차익 833만 원에서 두 방식의 세금이 128만 원으로 같아지고, 국내상장 쪽은 다른 금융소득과 합쳐 2,000만 원을 넘으면 종합과세 대상이 됩니다.
| 한 해 매매차익 | 국내상장 기타 ETF | 해외상장 ETF |
|---|---|---|
| 200만 원 | 30만 8천 원 | 0원 |
| 500만 원 | 77만 원 | 55만 원 |
| 833만 원 | 128만 원 | 128만 원 |
| 1,500만 원 | 231만 원 | 275만 원 |
| 3,000만 원 | 462만 원과 종합과세 영향 | 605만 원 |
2,000만 원 기준은 매매차익만 세는 게 아니라 예금 이자와 분배금까지 합친 금액입니다. 넘으면 국내상장 쪽 이점이 줄어드니 금융소득종합과세 계산기로 따로 확인하는 편이 정확합니다. 국내상장과 미국상장 S&P500을 1억 원으로 3년 굴린 비교는 국내상장 해외 ETF와 미국상장 ETF 세금 차이에 정리돼 있습니다.
예외: ISA와 연금계좌에서는 팔 때 떼지 않는다
ISA·연금저축·IRP 안에서 국내상장 기타 ETF를 팔면 그 자리에서 15.4%를 원천징수하지 않습니다. ISA는 만기에 계좌 전체 손익을 합쳐 일반형 200만 원(서민형 400만 원)까지 비과세하고 넘는 부분에 9.9%를 매깁니다. 연금계좌는 나중에 연금으로 받을 때 나이에 따라 3.3%에서 5.5%의 연금소득세를 냅니다.
ISA가 계좌 안 손익을 합친다는 점이 앞의 계산과 맞물립니다. 같은 세 ETF를 ISA에서 굴렸다면 594만 원 손실이라 낼 세금이 없었습니다.
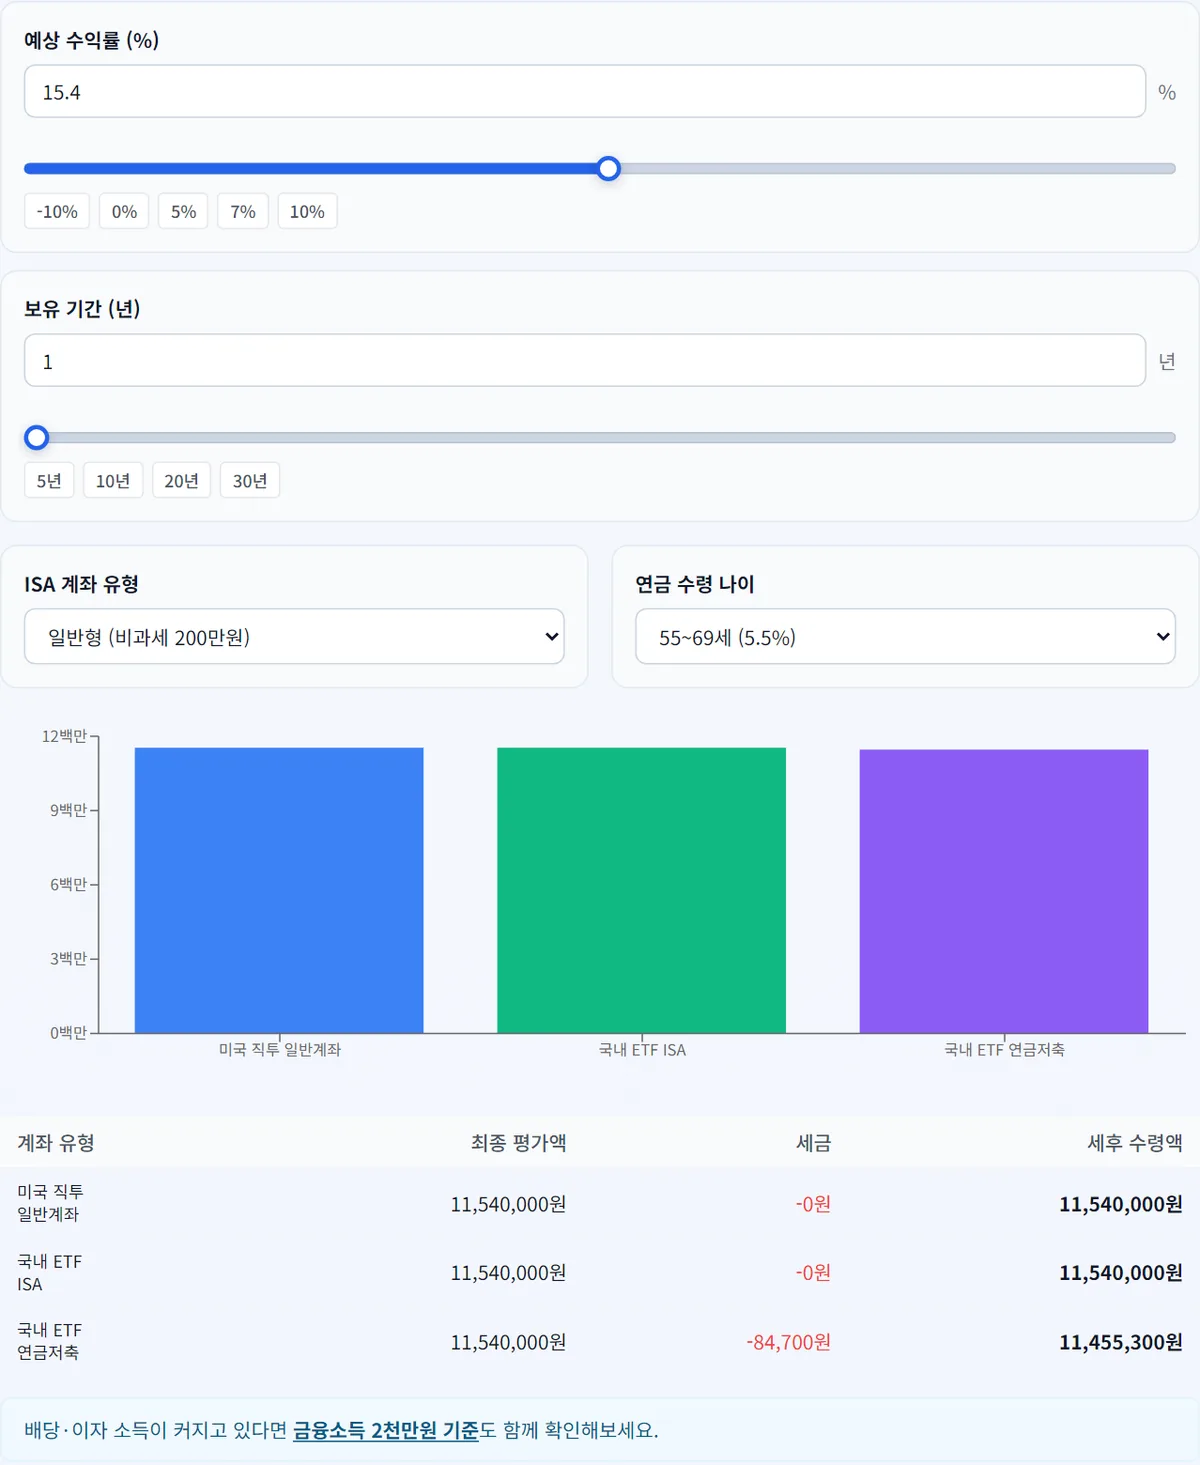 ▲ 1,000만 원·수익률 15.4%·1년을 넣으면 미국 직투 일반계좌와 ISA는 세금 0원, 연금저축은 수령 때 8만 4,700원입니다.
계산기에서 미국 직투가 0원인 것은 차익 154만 원이 250만 원 공제 안에 들어가서입니다. 같은 차익을 국내상장 일반계좌에서 냈다면 위 표의 나스닥100처럼 23만 원대가 빠집니다. 이 조건 그대로 세금 비교 계산기 열기 →
제 판단으로는 일반계좌에서 기타 ETF를 자주 사고팔 계획이라면 ISA 한도부터 채우는 쪽이 먼저입니다. 인버스나 채권처럼 손실이 날 수 있는 종목을 섞을수록 계좌 안 손익 합산의 값어치가 커집니다.
팔기 전에 확인할 것
- 운용사 상품 페이지에서 이 ETF의 과세 유형이 국내주식형인지 기타인지
- 기타 ETF라면 산 날과 오늘의 과표기준가 차이
- 올해 이자·분배금·기타 ETF 차익을 합친 금융소득이 2,000만 원에 가까운지
- 해외상장 ETF라면 올해 실현 손익 합계가 250만 원을 넘는지, 넘으면 다음 해 5월 신고
- 같은 종목을 ISA나 연금계좌에서 살 수 있는지
자주 묻는 질문
KODEX 레버리지도 매매차익이 비과세인가요? 아닙니다. 코스피200을 따라가도 선물을 쓰는 레버리지·인버스는 기타 ETF로 분류돼 매매차익과 과표기준가 상승분 중 작은 금액에 15.4%가 붙습니다. 담고 있는 국내 주식 몫은 과표기준가에서 빠지므로 실제 세금은 상품별 과표기준가로 확인해야 합니다.
손실 난 국내상장 ETF는 다음 해로 넘겨 쓸 수 있나요? 넘기지 못합니다. 배당소득에는 손실을 이월하는 장치가 없고, 해외상장 ETF 양도소득도 그해 안에서만 합산합니다.
금투세가 생기면 달라지나요? 금융투자소득세는 2024년 12월 소득세법 개정으로 폐지돼 시행되지 않았고, 2026년에도 위 체계가 그대로입니다.
같은 1년, 같은 1,000만 원이라도 무엇을 담은 ETF인지와 어느 계좌에서 샀는지가 세금을 정합니다. 국내주식형은 차익이 얼마든 0원이고, 국내상장 기타 ETF는 손실 종목과 상계 없이 이익 종목마다 15.4%, 해외상장은 한 해 합산 뒤 833만 원을 넘으면 더 비싸집니다.
⚠️ 투자 유의사항: 가격은 2025년 10월 10일과 2026년 10월 12일 종가이고 매매 수수료와 보유 중 받은 분배금은 넣지 않았습니다. 기타 ETF 세금은 과표기준가 상승분이 매매차익 이상이라고 가정한 값이라 실제 원천징수액은 증권사 거래내역으로 확인하세요. 세율과 공제 한도는 2026년 10월 기준이며 세법 개정으로 바뀔 수 있고, 특정 ETF를 사거나 팔라는 글이 아닙니다.