주식 매매기법이 장기적으로 안 통하는 이유와 개인투자자의 대처법
주식 매매기법이 장기적으로 통하지 않는 이유를 알파 소멸, 백테스트 과최적화, 국면 변화와 비용으로 나눠 설명합니다. 15년간 미국 대형주 펀드의 87.98%가 S&P500에 졌다는 SPIVA 집계와 함께 지수 코어, 규칙 기반 리밸런싱, 코어·위성, 비용 절감 대처법을 적었습니다.
주식 매매기법이 장기적으로 통하지 않는 까닭은 기법의 완성도보다 시장의 구조에 있습니다. 통하는 기법은 알려지면서 수익의 빈틈이 메워지고, 백테스트는 과거에 우연히 맞은 조합을 골라내기 쉽고, 시장 국면이 바뀌면 같은 규칙이 반대 결과를 냅니다. 그 사이 수수료와 세금은 매매할 때마다 빠져나갑니다. 2023년 말 기준 15년 동안 미국 대형주 액티브 펀드의 87.98%가 S&P500을 밑돌았습니다.
매매기법이 이렇게 많은 이유
정말 통하는 기법이 있다면 하나로 충분할 텐데 세상에는 수백 가지가 돌아다닙니다. 생존편향 때문입니다.
동전 던지기로 직접 계산해 보면 1,024명이 10번 연속 앞면 맞히기에 도전할 때 평균 1명이 성공합니다. 2를 10번 곱한 값이 1,024이기 때문입니다. 그 한 사람이 방송에 나와 비법을 설명하면 실력처럼 들리지만, 확률이 만들어 낸 생존자일 뿐입니다.
시장도 같습니다. 수십만 명이 제각각의 기법으로 매매하면 일부는 몇 해 연속 큰 수익을 냅니다. 눈에 보이는 것은 그 생존자의 기법이고, 같은 기법으로 잃은 사람들은 조용히 사라집니다. 검증됐다는 기법이 끝없이 새로 나오는 배경입니다.
통하는 기법은 알려지면 약해집니다
시장은 경쟁 게임입니다. 어떤 기법이 초과수익을 낸다고 알려지면 많은 사람이 같은 신호에 같은 방향으로 주문을 넣고, 그 기법이 잡아내던 가격의 빈틈이 메워집니다. 금융에서는 알파의 소멸이라고 부릅니다.
1월에 소형주가 유독 강하다는 1월 효과는 학계에 발표되고 널리 알려진 뒤 약해졌다고 알려져 있습니다. 저평가 우량주를 기계적으로 사는 마법공식도 책이 유명해진 뒤의 성과가 책 속 과거 성과에 못 미쳤다는 평가가 많습니다. 두 사례는 수치로 직접 확인한 것이 아니어서 그런 경향이 보고된다는 선에서 적습니다.
수치로 확인되는 쪽은 펀드 성적입니다. S&P 다우존스 인디시즈가 지수와 액티브 펀드를 비교해 내는 SPIVA 미국 2023년 연말 보고서를 보면, 2023년 12월 31일까지 15년 동안 미국 대형주 펀드의 87.98%가 S&P500보다 낮은 수익률을 냈습니다.
전담 인력과 데이터를 갖춘 운용사들의 결과가 이렇습니다. 개인이 영상으로 배운 기법 하나로 15년을 이기겠다는 계획은 출발선부터 불리합니다.
백테스트 성적이 실전에서 깨지는 이유
두 번째 구조는 과최적화입니다. 커브 피팅이라고도 합니다.
이동평균선 기간과 거래량 조건을 이리저리 바꿔 가며 과거 데이터에 수백 번 돌리면 성적이 좋은 조합이 몇 개는 나옵니다. 그 조합은 미래에 통할 규칙이라기보다 과거 데이터에 우연히 들어맞은 조합일 가능성이 높습니다. 10연속 앞면을 맞힌 사람이 반드시 나오는 것과 같은 원리입니다.
골든크로스가 대표적입니다. 단기 이동평균선이 장기 이동평균선을 뚫고 올라갈 때 사는 이 기법은 상승 추세가 길게 이어진 구간을 넣으면 그럴듯한 성적이 나옵니다. 횡보장에 넣으면 거짓 신호가 반복되어 사고팔기만 하다가 수수료와 슬리피지(원하는 가격보다 불리하게 체결되는 비용)가 쌓입니다.
과거 특정 구간에서 통했다는 사실은 앞으로 통한다는 근거가 되지 못합니다.
국면이 바뀌면 결과가 뒤집히고 비용은 남습니다
시장의 성격은 계속 바뀝니다. 2020년 유동성 장세에서는 오르던 종목이 잠깐 조정받을 때 사는 눌림목 매수가 잘 통했습니다. 돈이 계속 들어오니 웬만한 조정은 반등으로 끝났습니다. 같은 기법을 2022년 금리 인상장에 쓰면 눌림목으로 보고 산 자리가 하락 추세의 시작인 경우가 반복됩니다. 규칙은 그대로인데 시장이 바뀌어 결과가 반대가 됩니다.
여기에 확실한 항목이 하나 얹힙니다. 비용입니다. 수익은 불확실해도 수수료, 세금, 슬리피지는 매매할 때마다 나갑니다.
대만 주식시장 전체 거래 자료를 분석한 바버, 리, 류, 오딘의 연구는 데이트레이딩을 하는 개인 가운데 비용을 빼고도 예측 가능하게 수익을 내는 사람이 1%에 못 미친다고 보고했습니다.
그래도 새 기법을 찾게 되는 이유
구조를 알아도 기법 찾기는 쉽게 멈추지 않습니다. 심리 쪽 이유가 큽니다.
- 통제 착각: 차트에 선을 긋고 지표를 띄우면 시장을 통제한다는 느낌이 듭니다. 사 놓고 기다리는 쪽이 더 불안하게 느껴집니다.
- 간헐적 성공: 기법이 가끔 크게 맞으면 그 기억이 오래 남습니다. 열 번 중 일곱 번 틀려도 맞은 세 번이 먼저 떠오릅니다.
- 손실 복구 심리: 물린 뒤에는 빨리 되찾아야 한다는 조급함이 더 자극적인 기법으로 이끕니다.
기법 자체가 사기라는 말은 아닙니다. 기법만 찾으면 시장을 이길 수 있다는 기대가 문제이고, 그 기대가 이어지는 동안 계좌는 비용으로 샙니다.
개인투자자가 쓸 수 있는 대처법
시장 수익률을 기본값으로 둔다
대형주 펀드의 88%가 15년 동안 지수에 졌다면 지수 수익률을 그대로 가져가는 것이 합리적인 출발점입니다. 저라면 계좌 중심에 SPY, VOO 같은 S&P500 ETF나 같은 지수를 따르는 국내 상장 ETF를 둡니다. 미국 시장은 여러 차례 폭락을 겪고도 장기로는 연평균 10% 안팎으로 올랐습니다.
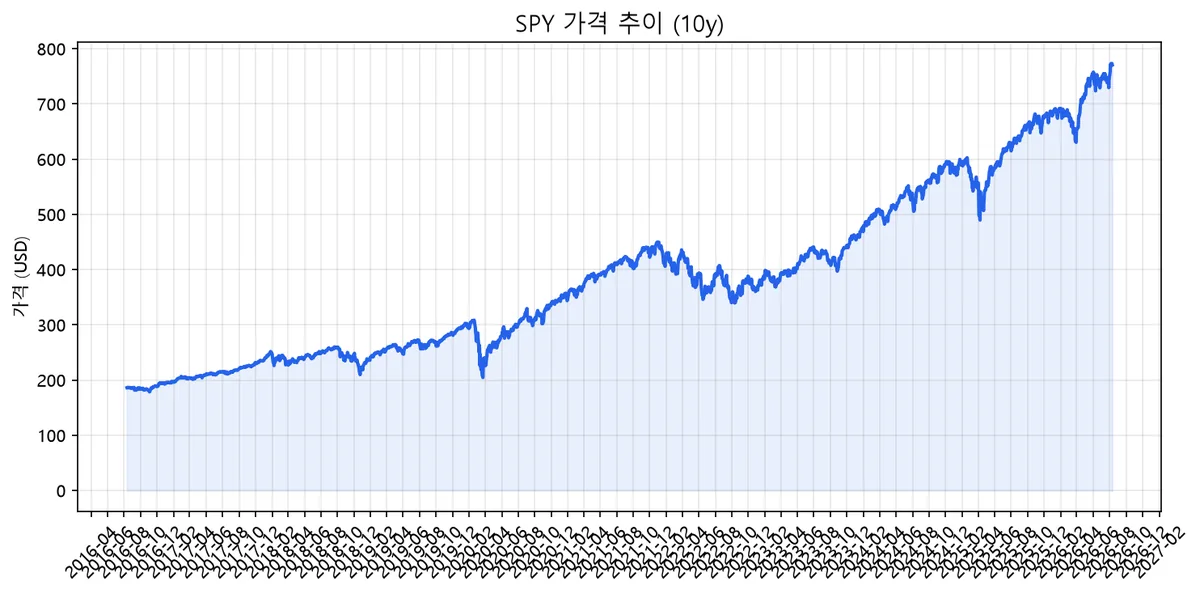 ▲ SPY 가격 추이 (10y)
차트보다 눈여겨볼 숫자가 있습니다. JP모건 자료를 옮긴 비주얼 캐피털리스트 정리에 따르면 2003년 1월부터 2022년 12월까지 S&P500에 계속 투자한 경우 연 9.8%였고, 그 20년 중 가장 많이 오른 10일을 놓치면 연 5.6%로 내려갑니다. 그 10일 가운데 7일은 약세장 구간에 있었습니다. 기법 신호에 따라 들락날락하다가 그 며칠을 놓치면 장기 수익의 큰 몫이 빠집니다.
예측 대신 규칙으로 움직인다
기법은 시장을 예측하려 하고, 규칙은 내 행동을 정해 둡니다.
- 매달 같은 날 같은 금액을 자동으로 적립 매수한다
- 주식과 채권·현금 비중을 정해 두고(예: 70:30) 1년에 한두 번만 원래 비율로 리밸런싱한다
- 이 두 가지 밖의 매매는 하지 않는다
| 구분 | 기법 중심 매매 | 규칙 기반 장기투자 |
|---|---|---|
| 수익의 원천 | 남보다 빠른 예측(불확실) | 시장 전체의 장기 성장 |
| 성공 조건 | 매번 판단이 맞아야 함 | 시장에 오래 머무르면 됨 |
| 거래 비용 | 잦은 매매로 계속 누적 | 최소 수준 |
| 심리 부담 | 매일 판단 | 정해진 날에만 판단 |
| 맞는 사람 | 검증을 전업으로 할 수 있는 사람 | 본업이 따로 있는 대부분의 개인 |
두 방식이 갈리는 줄은 성공 조건입니다. 한쪽은 계속 맞혀야 하고 다른 쪽은 버티면 됩니다.
기법은 위성 계좌에서만 쓴다
매매를 완전히 끊기 어렵다면 코어·위성으로 나누는 방법이 있습니다. 계좌의 80%는 지수 ETF와 자산배분으로 묶고, 20% 안에서만 개별 종목이나 기법 매매를 합니다. 위성 쪽은 매매 일지를 쓰고 6개월마다 코어와 수익률을 비교합니다. 성적표가 쌓이면 위성 비중을 늘릴지 줄일지는 숫자가 정해 줍니다.
비용과 세금부터 줄인다
수익은 시장에 달렸고 비용은 내가 고를 수 있습니다.
- 같은 지수를 따른다면 총보수가 낮은 ETF를 고른다
- 매매 횟수를 줄여 수수료를 아끼고 과세를 늦춘다
- 연금저축, IRP, ISA 같은 절세 계좌부터 채운다
연 0.5%의 비용 차이가 20년 뒤 얼마인지 직접 계산해 보면, 0.995를 20번 곱한 값이 0.905이므로 최종 금액이 9.5%쯤 줄어듭니다. 주식과 채권 비중에 따라 하락장에서 계좌가 얼마나 버티는지는 포트폴리오 시뮬레이터에 넣어 확인할 수 있습니다.
본업이 있고 매매에 쓸 시간이 거의 없다면 지수 적립과 연 1회 리밸런싱이면 충분합니다. 매매를 계속하고 싶다면 위성 20% 안에서 하고 반기마다 코어와 성적을 맞춰 보면 됩니다. 이미 주식 매매기법 여러 개를 갈아탄 상태라면 다음 기법을 찾기 전에 지난 1년 동안 낸 수수료와 세금 합계부터 증권사 앱에서 확인해 보기를 권합니다.
비중을 되돌리는 효과는 리밸런싱 시뮬레이터에서, 적립식 복리는 복리 계산기에서 이어서 볼 수 있습니다.
⚠️ 투자 유의사항: 펀드 비율은 S&P 다우존스 인디시즈의 2023년 12월 31일 기준 집계이고, 10일을 놓친 경우의 수익률은 2003년부터 2022년까지 미국 시장에 한정된 계산이라 다른 기간과 시장에는 그대로 맞지 않습니다. 1월 효과와 마법공식의 성과 약화는 수치를 확인하지 못한 서술입니다. 코어 80%와 위성 20%는 예시 비중이며, 지수 ETF도 원금 손실이 날 수 있으므로 비중과 상품은 본인이 판단해야 합니다.