월배당 ETF 1억이면 매달 얼마가 들어올까
1억 원을 월배당 ETF에 넣으면 세후 월 21만 원에서 114만 원이 들어옵니다. 국내 상장 8종의 최근 12개월 분배율을 그대로 대입해 월 수령액과 1년 총수익을 나란히 계산하고, 건강보험료 1,000만 원 문턱이 어디서 걸리는지까지 정리했습니다.
월배당 ETF 1억이면 매달 얼마가 들어올까
1억 원을 월배당 ETF에 넣으면 세금을 뗀 뒤 매달 21만 원에서 114만 원이 들어옵니다. 2026년 9월 14일 종가 기준으로 국내 상장 월배당 ETF 8종의 최근 12개월 분배율이 2.98%에서 16.25%까지 벌어져 있어서 그렇습니다. 그런데 같은 8종을 1년 총수익으로 다시 줄 세우면 순서가 거의 뒤집힙니다.
분배율을 월 실수령액으로 바꾸는 계산
1억 원에서 분배율 1%는 세전 월 8만 3천 원입니다. 연 분배금을 12로 나눈 다음 배당소득세 15.4%를 떼면 통장에 찍히는 금액이 나옵니다.
| 분배율 | 연 분배금 | 세전 월 | 세후 월 |
|---|---|---|---|
| 3% | 300만 원 | 25만 원 | 21만 1천 원 |
| 6% | 600만 원 | 50만 원 | 42만 3천 원 |
| 9% | 900만 원 | 75만 원 | 63만 5천 원 |
| 12% | 1,200만 원 | 100만 원 | 84만 6천 원 |
| 16% | 1,600만 원 | 133만 3천 원 | 112만 8천 원 |
세후로 월 100만 원을 만들려면 분배율 14.2%가 필요합니다. 1억으로 그 선에 닿는 국내 상품은 지금 한 종뿐입니다.
8종에 1억씩 넣어 본 결과
2026년 9월 14일 종가와 최근 12개월 분배금 실적으로 계산했습니다. 오른쪽 두 열은 같은 기간 가격 변동, 그리고 거기에 분배금을 더한 총수익입니다.
| ETF | 분배율 | 세전 월(원) | 세후 월(원) | 1년 가격 | 1년 총수익 |
|---|---|---|---|---|---|
| TIGER 미국배당다우존스(458730) | 2.98% | 24만 8천 | 21만 | +19.2% | +22.8% |
| KODEX 미국배당프리미엄액티브(441640) | 9.72% | 81만 | 68만 5천 | +2.6% | +12.5% |
| TIGER 리츠부동산인프라(329200) | 9.78% | 81만 5천 | 68만 9천 | -7.7% | +1.3% |
| TIGER 미국배당+7%프리미엄다우존스(458760) | 10.22% | 85만 1천 | 72만 | +11.3% | +22.7% |
| KODEX 미국30년국채타겟커버드콜(472830) | 11.70% | 97만 5천 | 82만 5천 | -16.1% | -6.3% |
| TIGER 미국나스닥100커버드콜(441680) | 12.85% | 107만 1천 | 90만 6천 | +3.1% | +16.4% |
| TIGER 미국30년국채프리미엄액티브(476550) | 13.56% | 113만 | 95만 6천 | -17.4% | -6.2% |
| KODEX 미국배당커버드콜액티브(486290) | 16.25% | 135만 4천 | 114만 6천 | -0.1% | +16.1% |
월 수령액만 보면 486290이 458730의 5.5배입니다. 총수익 열로 가면 순서가 달라집니다. 분배율이 가장 낮은 458730이 22.8%로 1위이고, 매달 95만 원을 주던 476550은 마이너스 6.2%입니다. 1억이 1년 뒤 8,257만 원이 되어 있었다는 뜻입니다. 받은 분배금 906만 원을 되돌려 더해도 9,163만 원입니다.
원금을 깎은 건 분배율이 아니라 기초자산이었습니다
분배율이 높으면 원금이 준다는 말은 이 표에서 절반만 맞습니다. 16.25%를 준 486290은 1년 가격이 0.15% 내리는 데 그쳤고, 12.85%인 441680은 오히려 3.1% 올랐습니다. 두 자릿수 분배율을 내면서도 원금이 버틴 겁니다.
크게 깎인 두 종에는 공통점이 있습니다. 476550과 472830은 둘 다 미국 30년 국채를 기초자산으로 씁니다. 2026년 들어 장기 금리가 다시 오르며 채권 가격이 빠졌고, 옵션 프리미엄을 얹는 구조는 그 하락을 메우지 못했습니다. 국내 리츠를 담은 329200도 가격이 7.7% 내렸습니다.
분배금의 크기보다 그 분배금이 어디서 나오는지가 1년 뒤 잔고를 갈랐습니다. 나스닥100과 미국 배당주를 깔고 그 위에 옵션을 판 상품은 기초자산이 올라준 덕에 두 자릿수 분배율을 내면서 가격도 지켰습니다. 국채와 리츠를 깐 상품은 기초자산이 내리자 분배금이 원금을 쪼개 나눠주는 모양이 됐습니다.
분배금을 빼고 가격만 그려 놓으면 간격이 분명해집니다. 눈여겨볼 구간은 2026년 5월부터 7월까지입니다. 분배율 16.25%인 486290(보라)이 이때 20% 넘게 올랐다가 되밀려 제자리로 돌아왔고, 국채를 담은 476550(빨강)은 반등 없이 계속 내려갑니다. 분배율이 가장 낮은 458730(파랑)만 1년 내내 기준선 위에 머물렀습니다.
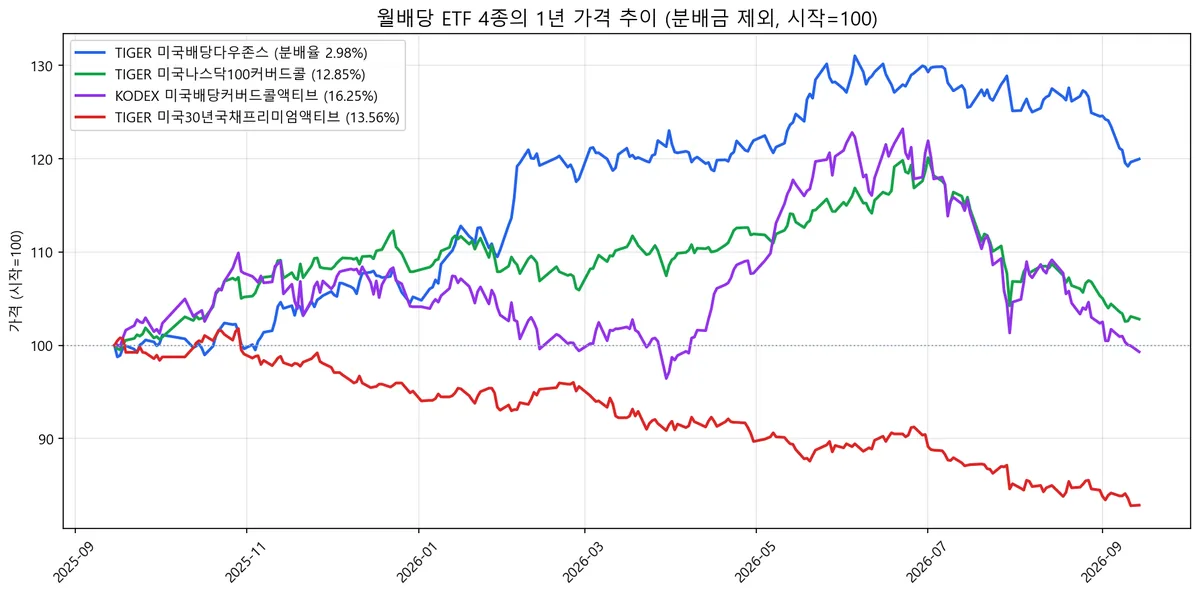 ▲ 분배금을 빼고 가격만 비교한 1년 추이입니다. 분배율 순서와 가격 순서가 일치하지 않습니다.
다만 1년은 짧은 구간입니다. 커버드콜은 기초자산이 크게 오르는 국면에서 상승분을 반납하는 구조라 3년, 5년으로 늘리면 그림이 또 달라집니다. 441680의 3년 가격 변동이 2.7%에 그친 것이 그 흔적이고, 같은 기간 나스닥100을 그대로 담은 상품과의 격차는 커버드콜 ETF 원금 침식 글에 정리해 뒀습니다.
세금은 15.4%가 다 붙지 않고, 건보료는 1,000만 원부터 셉니다
앞의 표는 분배금 전액에 15.4%를 매긴 값이라 보수적으로 잡은 편입니다. 국내 상장 해외 ETF의 분배금 과세는 분배금과 과세표준 기준가격 증가분 중 작은 쪽에 15.4%를 매기는 방식입니다. 분배금 일부가 운용 수익이 아니라 원금에서 나온 달에는 과표 증가분이 그만큼 작아 세금도 덜 붙습니다. 2025년 4월에 보도된 한 커버드콜 ETF 사례에서는 분배금 132원 가운데 58원에만 세금이 매겨졌습니다.
실수령액이 표보다 많을 수 있다는 뜻인데, 미리 계산해 두기는 어렵습니다. 과표 증가분은 상품마다 다르고 같은 상품도 달마다 달라서, 증권사 앱에서도 지급이 끝난 뒤에야 보입니다. 제 계좌에서도 같은 상품의 원천징수액이 달마다 달라 연말에 합산하기 전까지는 실효 세율을 모릅니다.
세금보다 먼저 확인할 것은 건강보험료입니다. 직장가입자는 이자와 배당을 합친 금융소득이 1,000만 원을 넘으면 그 금액 전체가 보수 외 소득에 들어가고, 보수 외 소득이 연 2,000만 원을 넘는 부분에 보험료율 7.19%가 붙습니다. 피부양자라면 연 소득 합계가 2,000만 원을 넘는 순간 자격을 잃습니다. 재산세 과세표준이 5억 4천만 원을 넘고 9억 원 이하면 이 기준이 1,000만 원으로 내려갑니다.
투자금으로 환산하면 이렇게 됩니다.
| 분배율 | 금융소득 1,000만 원에 닿는 투자금 | 2,000만 원에 닿는 투자금 |
|---|---|---|
| 2.98% | 3억 3,600만 원 | 6억 7,200만 원 |
| 9.72% | 1억 300만 원 | 2억 600만 원 |
| 12.85% | 7,800만 원 | 1억 5,600만 원 |
| 16.25% | 6,200만 원 | 1억 2,300만 원 |
1억을 분배율 10% 위쪽 상품에 넣으면 금융소득 1,000만 원을 넘겨 건보료 계산에 올라갑니다. 다른 금융소득이 없다면 2,000만 원까지는 여유가 있어서 실제 보험료가 붙는 지점은 1억 2천만 원대부터입니다. 금융소득종합과세 문턱도 같은 2,000만 원입니다.
연금계좌에 넣으면 그 월 배당금을 쓸 수 없습니다
계좌를 바꾸면 세금은 줄어드는데 돈을 언제 쓸 수 있는지가 달라집니다.
| 계좌 | 분배금 세금 | 1억을 채우는 데 걸리는 시간 | 매달 꺼내 쓰기 |
|---|---|---|---|
| 일반계좌 | 15.4% | 바로 | 가능 |
| ISA | 200만 원(서민형 400만 원) 비과세, 초과분 9.9% | 연 2,000만 원 한도라 5년 | 의무가입 3년 뒤 |
| 연금저축 | 인출 때까지 이연, 연금 수령 시 3.3%에서 5.5% | 연 1,800만 원 한도 | 55세 이후 |
| IRP | 연금저축과 같음 | 연금저축과 합산 1,800만 원, 위험자산은 70%까지 | 55세 이후 |
월배당 ETF를 연금계좌에 담으면 분배금에 당장 세금이 붙지 않습니다. 대신 그 분배금은 계좌 안에 쌓일 뿐 생활비로 나오지 않고, 55세 전에 꺼내면 기타소득세 16.5%가 붙어 일반계좌보다 불리해집니다. IRP는 위험자산 한도가 70%라 1억을 넣어도 월배당 ETF에는 7,000만 원까지만 들어갑니다.
저는 이 점 때문에 돈을 목적으로 갈라 놨습니다. 지금 쓸 현금흐름은 일반계좌에서 만들고, 15년 뒤에 쓸 돈만 연금저축에 넣습니다. 2025년 3월에 분배율 13%가 눈에 들어와 476550을 일반계좌에 담은 적이 있습니다. 1년 동안 분배금 950원을 받는 사이 가격이 8,510원에서 7,375원으로 13.3% 빠졌습니다. 받은 돈보다 줄어든 원금이 커서 절반을 정리했습니다. 월 배당금 숫자만 보고 기초자산을 확인하지 않은 대가였습니다.
자주 묻는 질문
월 100만 원을 받으려면 얼마가 필요한가요? 세후 월 100만 원이면 연 세전 분배금이 1,418만 원 있어야 합니다. 분배율 2.98%면 4억 7,600만 원, 9.72%면 1억 4,600만 원, 12.85%면 1억 1,000만 원, 16.25%면 8,700만 원이 필요합니다.
분배금은 매달 같은 금액인가요? 상품마다 다릅니다. 441680은 최근 여섯 달 동안 주당 108원에서 120원 사이를 오갔고, 486290은 128원에서 153원까지 움직였습니다. 1억 기준으로 월 10만 원 안팎이 오르내린 셈입니다. 반대로 329200은 주당 33원을 12개월 내내 그대로 지급했습니다. 주가가 4,050원이라 1억이면 약 24,691주, 매달 81만 5천 원이 같은 금액으로 들어왔습니다.
연금저축에서도 월배당 ETF를 살 수 있나요? 국내 상장 상품은 대부분 됩니다. 커버드콜처럼 옵션을 쓰는 합성 ETF도 편입되고, 레버리지와 인버스만 막혀 있습니다. IRP는 여기에 위험자산 70% 한도가 더해집니다.
 ▲ etfsim.kr 월배당 ETF 가이드. 대표 상품의 분배율과 지급 주기가 먼저 나오고, 월별 배당 현금흐름과 계좌별 세후 결과를 계산하는 도구로 이어집니다. 페이지 열기
1억을 넣기 전에 확인할 건 두 줄입니다. 고른 상품의 기초자산이 지난 1년 동안 어떻게 움직였는지, 그리고 그 분배금이 내 금융소득 1,000만 원 선을 넘기는지.
- 월별 배당 현금흐름과 계좌별 세후 결과 계산
- 금융소득 2,000만 원 문턱까지 얼마 남았는지 계산
- 출처: 국민건강보험공단 피부양자 자격 인정기준, 찾기쉬운 생활법령정보 직장가입자 보험료 산정, KB 국내·해외상장 ETF 과세 비교, 키움투자자산운용 ETF 세금 안내, KB증권 퇴직연금 위험자산 투자한도
투자 유의사항: 이 글은 개인적인 경험과 공부를 바탕으로 작성된 것으로, 특정 종목이나 ETF에 대한 투자 권유가 아닙니다. 모든 투자의 책임은 투자자 본인에게 있으며, 투자 전 반드시 본인의 상황과 리스크를 검토하시기 바랍니다. 분배율과 가격 변동은 2026년 9월 14일 종가와 최근 12개월 분배금 실적을 Yahoo Finance에서 내려받아 계산한 값이라 운용사 공시 수치와 다를 수 있습니다. 세율과 건강보험료 기준, ISA·연금 한도는 매년 바뀌므로 매수 전 국세청과 국민건강보험공단 안내에서 최신 수치를 확인하세요.